-
YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir... -
S&P`den Türkiye`ye uyarı
Standard and Poor's'dan Türkiye'yi zayıf ihracat konusunda uyardı.
S&P analisti Frank Gilll'in bugünTürkiye'ye dair yaptığı açıklamada seçimler sonrasında Türkiye bütçesinin yakından takip edileceği açıklamasını yaptı.
Gill değerlendirmelerinde Merkez Bankası'nın kademeli olarak para piyasalarında sıkılaştımaya gideceğini belirtirken Türk finans sektörünün şoklara karşı duracak sermaye yapısına sahip olduğunu kaydetti. Türkiye için yapılan açıklamalarda seçim sonrasında 2012'de Türkiye'nin bütçesini yakında takip edileceği bilgisi de verildi.
Gill Türkiye'yi zayıf ihtacat konusunda uyardı. Yaptığı açıkalamda, zayıf ihracat performansı rekabet gücü için soru işareti diyen Gill sermaye girişinde bir şok olursa mali açık artar uyarısında bulundu.
Türkiye'nin Standart and Poor'syorumunu yapan S&P analisti ihracatın zayıf olduğunu altını çizdi.
-bigparaYATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
borsada piyasa degeri
-imkb'de islem goren sirketlerin piyasa degeri gun sonunda 467 milyar 375 milyon lira oldu
istanbul (a.a) - 18.05.2011 - istanbul menkul kiymetler borsasi'nda (imkb) bugun sonu itibariyle sirketlerin toplam piyasa degeri 467 milyar 375
milyon 973 bin 933 lira oldu.
Borsanin en degerli sirketi 29 milyar 567 milyon 999 bin 840 lira ile garanti bankasi olurken, bu sirketi 29 milyar 120 milyon 839 lira ile akbank, 27
milyar 580 milyon 401 lira ile turk telekom takip etti.
Gun sonu itibariyle sirketlerin toplam piyasa degeri 467 milyar 375 milyon 973 bin 933 lira oldu.
Imkb'nin piyasa degeri acisindan ilk 20 sirketi soyle siralandi:
Sirket adi piyasa degeri
01 - garanti bankasi 29.567.999.840
02 - akbank 29.120.000.839
03 - turk telekomunikasyon a.s. 27.580.000.401
04 - is bankasi (c) 22.769.848.185
05 - turkcell 19.579.999.161
06 - koc holding 18.306.769.505
07 - yapi ve kredi bank. 18.040.262.098
08 - halkbank 14.937.499.762
09 - sabanci holding 14.731.716.221
10 - enka insaat 13.112.000.084
11 - finansbank 11.818.799.951
12 - tupras 10.968.352.359
13 - anadolu efes 10.012.500.000
14 - vakiflar bankasi 9.275.000.095
15 - bim magazalar 7.893.600.000
16 - denizbank 7.483.244.529
17 - emlak konut gmyo 6.999.999.881
18 - eregli demir celik 6.640.000.153
19 - coca cola 5.697.905.465
20 - aslan cimento 5.694.000.000
(hn-say)
18:29 18/05/11
--aa--YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
goldman sachs, turkiye hisse senetleri icin daha ihtiyatli
goldman sachs tarafindan yayinlanan gelismekte olan piyasalar raporunda rusya piyasalarinda agirligin arttirilmasi turkiye piyasasinda ise azaltmasi tavsiye edildi.
goldman sachs turkiye'de son donemde aciklanan ve hayal kirikligi yaratacak kadar yuksek seviyede olan cari acik rakami nedeniyle turk hisse senedi piyasalari hakkinda endiseleri oldugunu belirterek raporuna basladi.
Aciklanan cari acik nedeniyle turkiye'nin ciddi olcude bir daraltma politikasina ihtiyac duydugunun goruldugu dile getirildi. Goldman sachs bu ihtimalin henuz piyasalar tarafindan fiyatlandirilmadigini ve bunun hesaba katilmadigi fiyatlarin olmasi gerekenin uzerinde bulundugunu ongordu.
Turkiye'nin tersine rusya'nin enflasyon gorunumundeki toparlanma ve ucuz fiyat seviyeleri ile bir firsat sundugu belirtildi.
Goldman sachs'in raporu soyle devam etti:
turkiye'deki makro ekonomik endiseler artarken rusya'da azaliyor.
turkiye'de donemsel toparlanma son derece gucsu oldu gorece olarakdaha duzgun bir odemeler dengesi yapisina sahip olmasi, guclu bir canlandirma politikasinin hukumet ve tcmb tarafndan saglanmasi bu buyume surecine deste verdi. Bunun sonucunda yillik buyume orani guney afrika ve rusya gibi turkiye ile benzer durumdaki ulkelerden daha guclu oldu.
Bununla birlikte turkiye'de cari islemler acigi 2009 ortalarindan itibaren onemli olcude artmaya basladi. 2010 ikinci ceyrekte gsyih'nin yuzde 5.2'si duzeyinde olan cari islemler acigi 2010 4. Ceyrekte yuzde 8.7 oldu. Bu durum bir parca yere yatirim talebindeki artstan kaynaklansa da asil neden yerel tasarrfu seviyesindeki sert dusus olarak gorundu.
Cari islemler acigi kisa donemli sermaye girisleri gibi volatil bir portfoy tarafindan finanse edildi ve bu durum turkiye'nin global risk istahindaki degisimlere karsi kirilgan bir yapi sergilemesine neden oldu.
Turk hisse senedi piyaslarinda hakkinda giderek daha negatif bir bakisa sahip oluyoruz. Ekonomistlerimiz mart ayindan itibaren rekor seviyelere
ulasmaya baslayan cari acigin 100 baz puanlik bir faiz artirimina neden olabilecegini ve riskin ise yukari yonlu oldugunu belirtiyor. turk hisse senedi piyasalari 12 aylik kar rakamlarinda gelismekte olan piyasalarda en dusuk seviyelerde ancak fiyatlar acisindan ise en yuksek seviyelerde bulunuyor. Daralma politikalari da gozonunde bulundurulursa bu asamada
turk piyasalarinda yeni bir getiri aramak cok da mantikli gorunmuyor. Buna gore turk hisse senedi piyasalarindaki bazi hisseleri "gelismekte olan piyasalarda satilabilecek hisseler" listemize aliyoruz. akbank bu listede bulunurken listeye is bankasi erdemir ve turkcell hisselerini de ekliyoruz.
-matriks-YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
daruma’nin kurumsal finansman gm altug: 180 fon, turkiye’yi yatirim icin yakin izlemeye aldi
hurriyet gazetesinin haberine gore; aktif olarak turkiye ile ilgilenen 30 fon
bulunduguna dikkat ceken daruma’nin kurumsal finansman genel muduru okan altug,
bunlarin disinda 150’ye yakin fonun da takipte oldugunu belirtti. Altug,
ozellikle private equity (ozel sermaye) fonlarinin buyuk ilgisi oldugunu
kaydederken, 2010’da artan yatimlarin bu yil hiz kesmedigine dikkat cekti.
Gazetenin internet sitesinde konuyla ilgili olarak bugun yayinlanan
haber asagida bulunuyor:
" turkiye’de saglik sektoru basta olmak uzere pek cok sirkete yabanci kaynak
bulan bagimsiz kurumsal finansman sirketi daruma’nin kurumsal finansman genel
muduru okan altug, dunyada aktif olarak turkiye’ye bakan 30 yatirim fonu
oldugunu belirterek, "daha az aktif olarak bakan toplamda 150’ye yakin fon var.
Bu fonlar icinde maksimum yatirimi 25 milyon dolar olan da, minimum yatirimi
100 milyon dolar olan da var" dedi. Kuruldugu 1998 yilindan bu yana
turkiye’deki sirketlere milyarlarca dolar finansman yapan ve yurtdisindan
kaynak saglayan daruma’nin, enerji, gida, lojistik, perakende ve saglik gibi
pek cok sektore hizmet verdigini belirten okan altug, 2010’da yatirimlarin cok
hiz kazandigini, bu yil da hiz kesmedigini belirtti.
Turkiye’ye sermaye
girisinin ve yatirimci ilgisinin her yil artarak devam edecegini dile getiren
altug, turkiye’yle ilgilenen fonlarin buyuklugune iliskin yu bilgileri verdi;
"en dusugu 50 milyon dolardir. Bu bir fonun yasayabilmesi icin minimum
olcektir. Ancak 500 milyonlugu da, 1 milyarligi da, 10 milyar dolarlik olani da
var. Bunlarin hepsi az cok turkiye’de mevcut. Ancak toplam yatirimi 25 milyon
dolarla 200 milyon dolar arasinda olan bolgedeki fonlarla daha cok islem
yapiliyor" yanitini verdi. Turkiye’de 1 milyar dolarlik sermaye girislerinden
bir anda 20 milyar dolarlara cikilan bir donem oldugunu hatirlatan altug, "o
donemden sonra turkiye’ye istikrarli bir sekilde sermaye akisi var. Finansal
yatirim yapanlarda da, stratejik yatirim yapanlarda da ciddi egilim var.
Ozellikle private equity (ozel sermaye) fonlarinin cok ilgisi var" dedi.
70 milyonu askin nufusla turkiye’de cok ciddi bir potansiyel olduguna isaret
eden altug, yatirimi tercihlerine iliskin sunlari soyledi: "stratejik olarak
bazi yatirimcilarin tecrubelerine istinaden yaptiklari yatirim vardir ama
genelde yatirim hizli buyuyecek sektorleri secer. Bunlar da en cok son
tuketiciye dokunan sektorlerdir. Turkiye’de enerjide, saglikta cok onemli
kanunlar gecti. Kanunla duzenlenen bu sektorlerde, bazi zayifliklarina ragmen,
yatirimci cok hizli girmeye basladi. Son tuketiciye dokunan perakende, enerji,
saglik, hizli tuketim maddeleri uretimi veya satisi, ticari gayrimenkulller
gibi alanlara yatirim hizli sekilde artti."
yaptiklari islerin yuzde
75’inin private equity kanalindan geldigini belirten, bunun icinde hedge
fonlari ve mezzanine fonlarinin da yer aldigini vurgulayan altug, "fonlarin
hepsi bir sekilde turkiye’yi takip ediyorlar. Bizim isimizi yapmak icin onemli
olan dogru yapi, dogru yatirimci, dogru musteriyi bir araya getirebilmek" diye
konustu.
Okan altug, saglik sektorunde aracilik ettikleri islemleri
siralarken, sirada medicana’nin oldugunu soyledi. Piyasada gorusmelerine
basladiklari satis islemini pragma danismanlik ile ortak yapacaklarini anlatan
altug, "muhtemelen azinlik hisse satilacak ve buyume uzerine bir sermaye artisi
finansmani olacak" dedi. Daruma’nin aracilik ettigi bazi islemler soyle:
"memorial ile qatar first investment bank-argus capital ortakligi, medical park
ile ve abd’li private equity carlyle ortakligi, adm capital, pggm ve ifc’e
universal’in yuzde 26’sinin satisi."
okan altug, ortadogu’da yasanan
gelismelerin fonlarin turkiye’ye bakisini nasil etkiledigine iliskin sorumuza
su yaniti verdi: "ekonomi ve siyasi istikrar iyi gittigimiz icin bize olumlu
yansimasi oluyor. Bir fon, ‘bolgede bir sey yapamiyoruz. Buraya daha fazla
kaynak aktarmaya karar verdik’ dedi." "
-matriks-YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
kredi kartina cari acik siniri geliyor - sabah
sabah gazetesinin haberine gore; hukumet cari aciga secimden sonra
ek tedbirler getirecek. Kredi karti limitleri gelir duzeyine gore
belirlenecek. Krediler uzerindeki kkdf gibi kesintiler artirilacak.
Ithalat vergisi yukseltilecek. Ara mali ithalati frenlenecek
gazetenin internet sitesinde konuyla ilgili olarak bugun yayinlanan
haber asagida bulunuyor:
" hukumet 3 ayda 22 milyar dolari gecen cari acik icin secimden sonra ek
tedbirler almaya hazirlaniyor. Maliye bakanligi, bankacilik duzenleme ve
denetleme kurumu (bddk), merkez bankasi ile hazine ve dis ticaret mustesarligi
5 ana baslikta calisiyor. Kredi karti kullaniminin sinirlanmasi, ithalat
vergisinin artirilmasi, krediler uzerindeki kesintilerin yukseltilmesi, zorunlu
karsiliklardaki artisin yil sonuna kadar devam etmesi, enerji fiyatlarinda
duzenleme yapilmasi gibi detaylar uzerinde calisiliyor.
Bddk'nin uzerinde calistigi onleme gore kredi karti kullaniminin sinirlandirilmasi planlaniyor.buna gore, kredi karti limitlerinin gelire gore belirlenmesi secenekler
arasinda bulunuyor. Kart sahibinin istemedikce limitinin artirilmayacagi da soyleniyor.
Tuketici ve konut kredileri icin de onlem alinmasi dusunuluyor. Kredi kullaniminin yavaslatilmasi icin banka bazinda onlemler alinabilecegi belirtilirken, maliye'nin kredi kullaniminin maliyetini artiracak ek vergileri gundeme getirebilecegi belirtiyor. Ozellikle krediler uzerindeki kaynak kullanimi destekleme fonu (kkdf) ve benzeri kesintilerin artirilmasi,
mortgage'da pesin odemelerin daha da yukseltilmesi onlemler arasinda siralaniyor. Ote yandan bddk'nin bankalarin bilanco kalemlerini sinirlayarak, sermaye yeterlilik oranlarini sikilastirabilecegi belirtiliyor.
Maliye bakanligi da otv ve ithalat vergisinde artis ve enerji fiyatlarinda ayarlama yapilmasi konusunu tartisiyor. Cari acik icin vergi silahinin en erken uc ay sonra cekilmesi bekleniyor.
Merkez bankasi da para politikasini yeniden gozden geciriyor. Zorunlu karsiliklardaki artisin yil sonuna kadar devam edebilecegi belirtiliyor.
Cari acigi yukselten en onemli etkenlerden biri olan enerji girdileri konusunda da cesitli onlemler planlaniyor. Uzun vadede enerji yatirimlarinin tamamlanmasi ve ara mali ithalatina karsi onlem alinmasi dusunuluyor.
Hukumet simdiye kadar bir dizi onlemi hayata gecirdi. Merkez
bankasi zorunlu karsilik oranlarini artirirken, politika faizlerini indirdi.
Bddk ise kredi karti donem borcu asgari odeme tutari oranlarini yeniden
duzenledi. Kredi karti borcunu 3 defa donem borcunun yarisindan az odeyenin
nakit cekim hakki elinden alindi.bu kredi kartlarinin limitleri de donem
borcunun tamaminin odenmesine kadar artirilamayacak. Konut kredilerinde, kredi
tutarinin soz konusu gayrimenkul degerinin yuzde 75'ini; ticari menkul alimi
amacli kredilerde ise teminata konu olacak gayrimenkul degerinin yuzde 50'sini
asmamasi karari aldi. "
-matriks-YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
Ülker ŞOK'a talip
Murat Ülker’in Gözde Finansal Hizmetler’i, Migros’un indirim marketleri ŞOK’lara talip oldu.
22.5.2011 - 03:47
Murat Ülker’in sahibi olduğu Gözde Finansal Hizmetler, ŞOK’a talip. Yönetim Kurulu Başkanlığı’nı Murat Ülker’in yaptığı yüzde 81.56’sı Yıldız Holding’e ait olan Gözde Finansal Hizmetler’in, Migros bünyesinde ‘indirim’ konseptiyle faaliyet gösteren ŞOK Ucuzluk Marketleri’ni satın almak için görüşme yaptığı öğrenildi.
Bilindiği gibi Ülker Bisküvi, nisan ayında BİM marketler zincirindeki yüzde 10.05 hissesini satma kararı aldı. Ülker Bisküvi, BİM Birleşik Mağazalar’daki yüzde 10.05 hissesini toplam 774.46 milyon liraya satma kararı aldığını açıklamıştı.
1.252 mağazası var
Ülker Bisküvi’nin elde edilecek kaynağın ileriye dönük yatırımlar için kullanma kararının ardından analistler, Ülker’in bu satıştan elde edeceği nakdi şirketin ana faaliyet alanı olan gıdada global bir marka da dahil olmak üzere, yeni satın almalar için kullanmasını beklediklerini söylemişlerdi.
ŞOK’un kurumsal internet sitesinde yer alan bilgiye göre Migros, ŞOK mağaza formatı ile Türkiye’de 70 ilde toplam 1.252 mağaza ile faaliyet gösteriyor. ŞOK Ucuzluk Marketleri, rekabetçi fiyat ve tanıtım kampanyaları uyguluyor.
ŞOK’un bünyesinde Özkovan, Yemeneli, Meganit, Badi, Elif gibi 20 marka bulunuyor.
Tansaş da Ege’ye dönme kararı almıştı
Migros yönetimi bundan bir süre önce de Tansaş’ın artık sadece Ege ve Akdeniz bölgelerinde hizmet vermesi yönünde karar almıştı.
Kulislerde bu markayla ilgili olarak da yaygınlaşma stratejisinin değiştiği ve Ege ve Akdeniz bölgelerinde odaklanıldığı ifade edilmişti.
Rakamlarla ŞOK
* 1.252 mağazası var
* 70 ilde faaliyet gösteriyor
* İndirim marketleri konseptinde
* 390.944 metrekare alana sahip
-finansgündemYATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
Yerli yabancıdan fazla kazandı
Geçen yıl yerli yatırımcı, yabancıdan daha fazla kazandı.
22.5.2011 - 03:58
Piyasalarda artan stres hisse senetleri fiyatlarında gerilemelere neden oldu. Endeks son 11 günde 70.335 seviyesindeki zirveye göre yüzde 10 gerileyerek 63.298 puana kadar düştü. Ancak borsa düşerken de kazananlar oldu. ‘Sat-al’ yapan yatırımcılar hisselerdeki volatiliteden kazandı. 2010 yılı da volatilitenin kazandırdığı bir yıldı.
Geçen hafta yayınlanan ‘Türkiye Sermaye Piyasası Raporu 2010’da bunu ortaya koyuyor. Rapora göre, 2010 yılında yabancı yatırımcıların hisse senetlerini ortalama elde tutma süresi bir yıl olurken, yerli yatırımcılarınki bir ay oldu. Sonuçlara bakıldığında, yabancılar daha uzun vadeli pozisyon alırken yerliler kısa vadeli alım satımlar yaptı.
Bu durum İMKB’de yabancı yatırımcının daha uzun vadeli yatırımcı olduğu görüşünü doğruluyor. Aynı sürede İMKB 100 endeksi dolar bazında yüzde 21 değer kazanırken, yabancı yatırımcılar yüzde 20, yerli yatırımcılar ise yüzde 35 getiri sağladı. Görünen o ki, yerli yatırımcılar al-sat yaparak yabancıları geride bıraktı.
Geçen yıl İMKB dalgalı bir seyir izlediği için endeks bazında yüksek getirileri oluşmadı. Ancak enflasyon ve Türkiye’nin ekonomik büyümesi, faizle kıyaslandığında İMKB yine de daha fazla getiri sağladı.
Yabancı az kazandı
2010 getirilerinde yabancılar yerlilerden daha az kazandı. Yabancıların yerli yatırımcılardan daha az kazanmalarının nedeni, yabancı yatırımcıların ağırlıklı olarak kurumsal yatırımcı olmaları ve endekse paralel hareket eden Endeks 30 ve lokomotif hisseleri tercih etmeleri. Yabancı yatırımcılar işlem derinliği yüksek, bankalar gibi borsanın lokomotif hisselerini tercih ettikleri için primlerinin endekse paralel olmaları olağan görülebilir. Ancak 165 milyar TL’ye yükselen piyasa değerinin yüzde 66’sına sahip olmaları nedeni ile piyasada belirleyici gücün yabancı yatırımcılarda olduğunu görülüyor.
Yerli yatırımcının 2010 yılında yabancıdan daha fazla kazanmasının nedenleri arasında geçen yıl piyasanın dalgalı seyir izlemesine ve dalgalanmalarda oluşan ciddi marjları da saymak mümkün.
Bu yıl da endeksin seyri olarak 2010 benzeri bir tablo oluşursa, “Dirençlerde sat, desteklerde al” ve kısa dönemli trade (al-sat) daha verimli olabilir. Ancak endekste yeni çıkış hareketiyle orta ve uzun dönemli çıkış trendleri olursa bu defa uzun vadeli yatırımcı olan yabancıların daha fazla kazanma olasılığı yüksek olur.
Satışlar dikkat çekici
İleriye doğru bir projeksiyon yapacak olursak; cari açık sorunu nedeniyle yabancı satışları dikkat çekici bir hal almaya başladı. Bu nedenle satış baskısı ağır basıyor. Piyasalardaki zayıflayan görünüm sürebilir. Ancak seçim sonrası kredi not artışları ve dış piyasalarda ciddi yükselişler olursa bunu ayrıca değerlendirmek gerekecek.
Vurgu yapmak istediğimiz konu esasında endeksin seyrine göre strateji belirlemek. Bazen uzun vadeli yatırım, bazen de al-sat yani trade daha verimli olabilir. Ama piyasanın yönünü yine yabancı belirleyecek gibi görünüyor.
AÇIKLANACAK VERİLER
23 Mayıs 2011 Pazartesi
14:30 Türkiye TCMB Beklenti Anketi, II Mayıs
15:30 ABD Chicago Ulusal Aktivite Endeksi Nisan
24 Mayıs 2011 Salı
09:00 Almanya GSYH-Final 1 Çeyrek
10:58 AB PMI Sanayi Mayıs
10:58 AB PMI Hizmet- Mayıs
11:00 Almanya IFO İş Ortamı Endeksi Mayıs
14:30 Türkiye Sanayi Güven Endeksi Mayıs
14:30 Türkiye Kapasite Kullanımı Mayıs
17:00 ABD Yeni Konut Satışları Nisan
17:00 ABD Richmond Fed Sanayi Endeksi Mayıs
25 Mayıs 2011 Çarşamba
11:00 Türkiye Yabancı Ziyaretçi Sayısı Nisan
11:30 İngiltere GSYH-2.Tahmin 1 Çeyrek
14:00 ABD MBA Mortgage Başvuruları
14:00 Türkiye TCMB PPK - Faiz Kararı
15:30 ABD Dayanıklı Tük. Mal Siparişleri Nisan
26 Mayıs 2011 Perşembe
09:00 Almanya GfK Tüketici Güven Anketi Haziran
15:30 ABD GSYH-2.Tahmin 1 Çeyrek
15:30 ABD Haftalık İşsizlik Başvuruları
27 Mayıs 2011 Cuma
15:30 ABD Çekirdek Kişisel Tük. Harc. Nisan
15:30 ABD Kişisel Harcamalar Nisan
15:30 ABD Kişisel gelirler Nisan
16:55 ABD Michigan Tüketici Güven Endeksi , II Mayıs
17:00 ABD Bekleyen Konut Satışları Nisan
Borsada yatırımcı sayısı 1.04 milyon
Türkiye Sermaye Piyasası Raporu’na göre, 2010 sonunda toplam hisse yatırımcısı sayısı 1.04 milyon civarında. 1 milyon TL’nin üzerinde hisse yatırımı olan 1.613 yabancı fon, toplam hisselerin yüzde 46’sına sahip.
2010 sonu itibari ile toplam hisse senedi portföyünün dağılımına baktığımızda ise 10 yabancı fon ve 10 yabancı kurumun toplam hisse portföyünün beşte birine sahip olduğunu görüyoruz. 100 yerli bireysel yatırımcının 10 milyar TL’lik hisse portföyü var. Burada dikkat çeken ise 822.000 yerli bireysel yatırımcının portföyü 10.000 TL’nin altında. Bu yatırımcıların kişi başı portföyü 1.147 TL. Bu tabloya bakıldığında sayısal olarak İMKB’nin ağırlığı çok küçük yatırımcılarda. Yine bu tabloya bakarak işçi, memur, küçük esnaf diyebileceğimiz bir çok meslek grubunun İMKB’ye ilgi gösterdiği ve hareketleri izleme durumunda olduğun söylemek yanlış olmaz. Yatırımcı seferberliği ile 2023 yılında 2010 sonu itibari ile 1.04 milyon olan yatırımcı sayısının 7.5 milyona çıkması hedefleniyor.
SATIŞ BASKISI ETKİLİ
Cari açıkla ilgili tedirginliğin yabancı yatırım bankalarının tavsiyelerine yansıması geçen hafta piyasalar üzerindeki baskısı artırdı. Goldman Sachs’ın gelişmekte olan piyasalar raporunda, Türkiye için satış önerirken Rusya için alım tavsiyesinde bulunması piyasaya bakışın değişmeye başladığını göstermesi açısından önemli. Piyasalar, Merkez Bankası toplantısını bekliyor. Endekste “çıkamayan borsa düşer” anlayışı hakim. Tepki alımlarının zayıf kaldığı ve direnç seviyelerini geçemediği görülünce satıp düşük fiyattan hisseyi tekrar alma anlayışı öne çıktı.
Yabancıların ağırlıklı olduğu banka hisseleri satış baskısının en çok hissedildiği sektör olsa da banka hisselerinin lokomotif özelliğinden dolayı banka hisseleri düşünce diğer hisseleri de aşağıya çekiyor. Bu açıdan seçim öncesi yukarı yönlü beklentiler kırılıp aşağı seviyeler izlenmeye başladı. Endeks önemli destek seviyelerine yaklaşmış durumda. 62.400-62.000 destek seviyeleri bu açıdan önemli. Bu seviyelerin üzerinde tepki alımları gelip piyasa, ‘Düşüş buraya kadar mı?’ diyecek. Yoksa bu destek seviyeleri kırıp alt destekler olan 60.000 veya daha da aşağısı mı gündeme gelecek. Piyasa bunun kararını verecek.
BORSA
Tutunma çabasında
Endekste düşüş devam ederken endeks önemli destek seviyelerine yaklaştı. İlk destekler 62.400-62.000 seviyelerinde. Bu seviyeler kısa dönem için önemli. Bu seviyelerin üzerinde tepki alımları görülebilir. 62.000’in altında verilecek destek ise 60.000’de.
DÖVİZ
Parite hereketleri izleniyor
Döviz kurlarında dış piyasalardaki parite hareketlerinin etkisi görülüyor. Piyasalarda gerilim artmasına rağmen diğer piyasalar göre daha sakin. Dolar/TL paritesinde dirençler 1.60-1.61 seviyelerinde görülürken destekler 1.57-1.56 ve 1.54 seviyelerinde bulunuyor.
FAİZ
Olumsuz havadan etkilendi
Piyasalardaki olumsuz havanın etkisi faizlerde de görülüyor. İlk takip edilecek seviyeler yüzde 8.86 ve 8.90 seviyelerinde.
Aşağı doğru sarkmalarda ise yüzde 8.75 ve 8.60 seviyeleri takip edilebilir. Yüzde 8.60 seviyesi daha önemli.
ALTIN
Yatay hareket ediyor
Kâr satışları yerini yatay harekete bıraktı. 1.470 ve 1.463 destek seviyeleri olarak görülürken ilk dirençler 1.516-1.526 seviyelerinde. Bu seviyelerin geçilmesi çıkış hareketinin devamı getirebilir. Sonraki dirençler 1.550 ve 1.576 seviyelerinde.
DIŞ PİYASALAR
YÖN ARAYIŞI SÜRÜYOR
Endekslerde çıkış trendleri korunmakla birlikte son dönemde kar satışları piyasaları etkisi altına almış durumda. Yeni beklenti bulmakta zorlanan piyasalarda gündeme bağlı olarak dalgalı seyir sürüyor. Dış piyasalar ağırlıklı olarak ABD makro ekonomik verileri, Euro Bölgesi borç riskleri, parite hareketleri ve emtia fiyatlarını izleniyor. Yatay hareketler görülebilir.
ABD Kâr satışlarının etkisinde
Kâr satışları etkili. 20 günlük ortalamanın altına kaydı. Kısa vadede ilk destek 50 günlük ortalamada. Çıkış hareketi korunmakla birlikte kar satışları görülüyor. Dirençler 12.750 ve 12.870-13.000 seviyelerinde. Destekler 12.500-12.450 seviyelerinde.
BREZİLYA
Destek seviyelerinde
Tepki alım denemelerine rağmen düşüş devam ediyor. İlk destekler 62.000-61.500 olarak görülüyor. Bu seviyenin altında satış baskısı artabilir. Sonraki destekler 60.000 ve 58.000 seviyelerinde. İlk dirençler ise 64.000 ve 65.000 seviyelerinde.
JAPONYA
Yatay hareket ediyor
Tepki alımları güç kazanamadı, yatay hareket sürüyor. İlk destekler 9.500-9.400 seviyelerinde bulunurken bu seviyelerin altında baskı artabilir. Sonraki destekler 9.000 ve 8.600 seviyelerinde. Dirençler ise 9.900 ve 10.000 seviyelerinde.
ALMANYA
Çıkış trendi korunuyor
Çıkış hareketi kar satışlarına rağmen korunuyor. İlk önemli direnç 7.600 olarak görülürken destek 7.300-7.250 seviyelerinde. Bu seviyelerin üzerinde çıkış hareketi korunabilir. Aksi takdirde sonraki destek 7.000 seviyesinde.
ZEYNEP AKTAŞ /MİLLİYETYATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
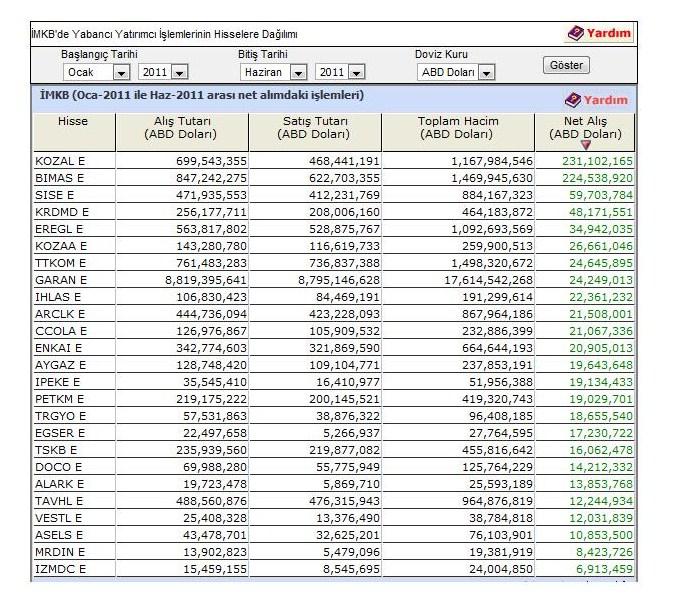
Yabancıların Ocak başından Haziran sonuna kadar en çok net alım yaptığı 25 hisse...
(Kaynak Finnet - 17/07/2011)
Yorum
-
Yeni haftanın genel kurulları:
DERIM // DERİMOD // 18.07.2011 // 13:00
DOHOL // DOĞAN HOLDİNG // 19.07.2011 // 10:00
ESEMS // ESEM SPOR GİYİM // 22.07.2011 // 14:00
xxxYorum
-
6 aylık bilançolarında yüksek kâr beklenen 14 şirket...
(Kaynak: www.ekonometre.net - 17/07/2011)
BAĞFAŞ: Yurtiçindeki en önemli DAP gübresi üreticisi. DAP üretimine yönelik yurtiçinde Bağfaş’ı tehdit edecek bir şirket olmaması, bu gübredeki kar marjının kıyaslamalarda daha yüksek olmasını sağlıyor.
İlk çeyreğe göre DAP fiyatlarının yüzde 4.2 ile artışını sürdürmesi, şirketin yılın ilk çeyreğinde de yüksek kar marjlarını koruyacağını gösteriyor. Bağfaş hisseleri için 185 TL hedef fiyatla yüzde 15 yükselme potansiyeli öngörüyoruz.
TÜPRAŞ: Akdeniz rafineri marjlarının zayıf seyrettiği Ocak-Şubat aylarında kapasite kullanım oranlarını düşürerek (özellikle Kırıkkale ve Batman rafinelerinde üniteleri durdurarak veya üretim azaltarak), diğer rafinerilerden ürün transferiyle bölgesel talepleri karşıladı. Petrol ürünlerine yönelik iç piyasa talebinin devam etmesi ve rafineri marjlarının şirket lehine çalışmasına da bağlı olarak Tüpraş’ın kar artışını devam ettirmesini bekliyoruz. Hisse için 47.80 TL hedef fiyatla yüzde 10 yükselme potansiyeli öngörüyoruz.
KOÇ HOLDİNG: Portföyündeki iştiraklerin satışında yurtiçi-yurtdışı dengesini iyi oturtmuş durumda. Ayrıca ağırlıklı olarak iç tüketime dayalı çalışan holding şirketlerinin yılın ilk çeyreğinde gösterdiği güçlü büyüme ve karlılığın ikinci çeyrekte de devam etmesi bekleniyor. Bu sayede Koç Holding’in ikinci çeyrek net dönem karının da iştiraklerine paralel olarak yükseliş ivmesini koruyacağını tahmin ediyoruz. Hisse için 8.20TL hedef fiyatla yüzde 11 yükselme potansiyeli öngörüyoruz.
KOZA ALTIN: 2008 yılı sonundan bugüne dek altın fiyatlarında yaşanan yüzde 100’lük artıştan kendine düşen payı aldı. Son zamanlarda global ekonomik verilerdeki kötüleşmenin yeniden belirsizlikleri artırması, altın fiyatlarındaki yüksek seviyenin önümüzdeki aylarda da korunacağını ortaya koyuyor. Bu da şirketin kar marjlarını yılın ikinci döneminde ilk döneme benzer seyredeceğini gösteriyor. Koza Altın hisseleri için 24.20 TL hedef fiyatla yüzde 11 yükselme potansiyeli öngörüyoruz.
PETKİM: Şirketin 2011 ilk çeyrek net karı, 2010’un eş dönemine göre yüzde 269 yükselerek 77.2 milyon lira oldu. Satış gelirleri de 2010’a göre yüzde 40 yükselişle 945 milyon lira olarak açıklandı. Pektim için 2011 yılı net kar beklentimiz, 2010 karına oranla yüzde 81 yükselişle 235 milyon TL. 2011 yılı tahmini rakamlarıyla hesapladığımız piyasa çarpanları 11.1 fiyat/kazanç (F/K), 14 piyasa değeri/defter değeri (PD/DD) düzeyinde. Petkim hisseleri için 3.2 TL hedef fiyatla yüzde 23 yükselme potansiyeli öngörüyoruz. Hisse için beklentimiz “endeksin üzerinde getiri” şeklinde.
AYGAZ: Şirketin 2011 yılı ilk çeyrek net karı, 2010’un eş dönemine göre yüzde 390 yükselişle 245 milyon lira oldu. Aynı dönemde satış gelirleri de yüzde 19 yükselerek 1 milyon 253 bin lira olarak açıklandı. Aygaz’ın bu yılki satış gelirlerinin 2010’a oranla yüzde 13 yükselerek 5 milyon 253 bin, FAVÖK’ünün (faiz giderleri, amortisman giderleri ve vergi öncesi kar) ise yüzde 2 artışla 311 milyon lira olmasını bekliyoruz. 2011 yılı net kar beklentimizse yüzde 55 yükselişle 373 milyon lira. Aygaz hisseleri için 11.5 TL hedef fiyatla yüzde 8 yükselme potansiyeli öngörüyoruz.
ALARKO HOLDİNG: Şirketin 2011 yılı ilk çeyrek net karı 2010’un eş dönemine göre yüzde 61 yükselerek 12 milyon 4 bin lira oldu. Bu rakam, beklentimizin yüzde 100 üzerindeydi. Holding yabancı para net varlık pozisyonu olduğu için euronun TL karşısında değer kazanması ve 2010 yılının ilk çeyreğine göre kambiyo zararlarının önemli oranda azalması, net karı olumlu etkileyen unsurlar oldu. Şirketin satış gelirleri ise 2011 ilk çeyreğinde, 2010’a göre yüzde 6 düşerek 240 milyon TL olarak gerçekleşti. Alarko Holding’in 2011 yılı satış gelirlerinin 2010’a oranla yüzde 12 yükselerek 1 milyar 339 milyon, FAVÖK’ünün ise yüzde 251 artışla 52 milyon TL olacağını tahmin ediyoruz. 2011 yılı net kar beklentimiz yüzde 31 yükselişle 55 milyon TL. 2011 yılı tahmini rakamlarıyla hesapladığımız piyasa çarpanları 14 F/K ve 0.9 PD/DD değeri düzeyinde. Net aktif değerine göre yüzde 40 iskontolu işlem gören Alarko Holding hisseleri için hedef fiyatımız 4.33 TL. Yüzde 26 yükselme potansiyeli doğrultusunda “endeksin üzerinde getiri” bekliyoruz.
AKÇANSA: 2011 yılının ilk çeyreğinde açıkladığı 9.7 milyon TL’lik net kar, 2010’un eş dönemine göre yüzde 131 yükselişe işaret ediyor. Aynı dönemde ciro da yüzde 24 yükselişle 210 milyon TL olarak açıklandı. Şirketin 2011 yılında satış gelirlerinin 2010’a oranla yüzde 13 yükselerek 922 milyon TL olmasını bekliyoruz. 2011 yılı net kar beklentimizse yüzde 53 artışla 91 milyon TL. Şirket hisseleri İMKB ile kıyaslandığında son bir ayda endeksin yüzde 3 altında, son üç ayda ise yüzde 6 üzerinde performans gösterdi. 2011 yılı tahmini rakamlarıyla hesaplamış olduğumuz piyasa çarpanları 15 F/K ve 1.5 PD/DD düzeyinde. Akçansa hisseleri için 8.94 TL hedef fiyatla yüzde 25 yükselme potansiyeli öngörüyoruz. Hisseler için beklentimiz “endeksin üzerinde getiri” şeklinde.
İZMİR DEMİR ÇELİK (İDÇ): Faaliyet karlılığını artırmak için uzun ürüne göre satışı yüzde 7-10 daha yüksek fiyattan yapılan orta profil üretimine girme kararı aldı. 2012 sonunda üretimine geçilecek olan bu ürün için yapılacak yatırımın tutarı ise 30 milyon euro. Üretim kapasitesi 400 bin ton olacak yatırım sayesinde İDÇ’nin toplam kapasitesi yüzde 30 artacak. Öte yandan, 2009 yılında 71.2 milyon dolar bedelle üç adet gemi alan şirket, kiraya verdiği bu gemilerden yılda 20 milyon dolar gelir elde ediyor. 2005’te alınan liman da yıllık 3 milyon ton tahmil tahliye kapasitesine ulaştırıldı. İDÇ, iskele arkasında bulunan 182 bin metrekarelik alandaki antrepo yatırımlarını da önümüzdeki dönemde tamamlamayı hedefliyor.
İDÇ’nin asıl büyük projesi ise enerji santrali…
Fabrikanın 400 bin metrekarelik arsasının boş olan 103 bin metrekaresi İzdemir enerji şirketine tahsis edilmiş durumda. Kurulacak 350 MW gücünde ithal kömüre dayalı enerji üretim tesisinin yıllık üretim kapasitesi net 2.3 milyar kw/h olarak hesaplanıyor. Bugünkü fiyatlarla 200 milyon doların üzerinde gelir yaratacak santral sayesinde İDÇ’nin karlılığı fiyat dalgalanmalarından korunacak ve nakit yaratma gücü oldukça artacak. Santralin temelinin yıl sonuna doğru atılması, 2014’te de üretime başlaması bekleniyor. İDÇ’nin ihtiyacının yaklaşık 4 katı büyüklükte olacak santralin elektrik satışından ciddi gelir sağlayacağı düşünülüyor. Sonuç olarak İDÇ, yüksek karlılık, ürün çeşitlendirilmesi ek yatırım, kapasite, verimlilik artışıyla yakaladığı ivmeyi enerji yatırımıyla pekiştirecek. Şirket hisselerinin fiyat olarak çok düşük kaldığını, her gün artan yabancı takasından da anlamak mümkün. Haziran ayında yüzde 100 bedelsiz verecek olan İDÇ’nin 2011’in ilk 6 aylık döneminde 38 milyon 500 bin TL net kar açıklamasını bekliyoruz. Yıl sonunda ise karın 75 milyon 500 bin TL’ye yükseleceğini öngörüyoruz. Enerji santralinin devreye girmesiyle hisse fiyatı en az 3 misli artabilir.
NUH ÇİMENTO: Atık ısıdan elektrik enerjisi üretim tesisi kurmak için Çinli bir firmayla anlaştı. Bu sayede elektrik maliyetlerinden yüzde25 tasarruf sağlamayı hedefliyor. Şirketin fabrikasının yanında kendine ait limanın olması da ihracatta maliyet açısından büyük avantaj sağlıyor. Ayrıca Nuh Çimento’nun 160 megavatlık doğalgaz santrali de maliyetlerini düşürüyor. Öte yandan şirket, Irak, Suriye ve Rusya pazarları için petrol kuyusu çimentosu üretmeye hazırlanıyor. Bunun için gerekli belgeyi alarak Rusya’da terminal kurdu. Bir Akdeniz ülkesinde de çimento tesisini devreye almak üzere. Nuh çimento, yılın ilk çeyreğinde cirosunu 2010’un eş dönemine göre yüzde 40 oranında artırdı. Ancak artan maliyetler nedeni ile karlılıkta aynı performansı yakalayamadı. Aldığı tedbirlerle maliyetlerde önemli düşüş sağlayacak olması, önümüzdeki dönemde şirketin karlılık açısından da iyi rakamlar açıklamasını sağlayabilir. Nuh Çimento’nun 2011 yılı altı aylık bilançosunda 20 milyon TL kar elde etmesini bekliyoruz. Şirketin ciddi bir bedelsiz artırım potansiyeli de var. Henüz bu yönde bir gelişme olmasa da böyle bir karar hisselerini olumlu etkileyecektir. Hisse için yüzde 20 yükseliş potansiyeliyle “alım” öneriyoruz.
IŞIKLAR YATIRIM HOLDİNG: Tüm sektörlerdeki iş hacmini artırarak mali tablolarının görünümünü güçlendiriyor. Önümüzdeki dönemde Körfez krizi öncesinde en büyük ihraç pazarı konumunda olan Irak’ta fabrika kurarak yerinde üretime başlayacak. Bu torba fabrikasının, ülkenin katlanarak artan çimento talebine paralel olarak yüksek iş hacmi yakalaması bekleniyor. Grubun enerji ve inşaat faaliyetleri de yolunda gidiyor. Ayrıca kısa vadede grup şirketlerinden Niğde Beton’un halka arzı gündemde. Bu da grup şirketlerinde olumlu bir sinerji yaratabilir. Holding, bu yılın ilk çeyreğinde satış gelirlerini 2010’un eş dönemine göre yüzde 83 oranında artırdı. 2010’un ilk çeyreğinde zarardayken bu yıl 3 aylık döneminde 2.2 milyon TL kar açıkladı. Bu başarılı performansın devam etmesini ve yılın ilk yarısında 5 milyon TL civarında bir kar açıklamasını bekliyoruz. Ayrıca holding hisselerinin defter değerine göre yüzde 40 iskontolu olması da önemli bir avantaj. Son 2 yıldır endeksin altında performans gösteren hisselerin alım için cazip seviyelerde olduğunu düşünüyoruz. Yüzde 50 yükseliş potansiyeliyle “alım” öneriyoruz.
LATEK LOJİSTİK: Mayıs ayında 24 milyon dolara bir gemi alan şirket, uluslar arası taşımacılıkta rakiplerine göre önemli bir avantaj sağladı. 2011 yılında yüzde 100 ciro artışı hedefleyen Latek Lojistik’e bu satın alma olumlu katkı yapacak. Şirket yönetimi, Ortadoğu ve Kuzey Afrika’daki gelişmelerden olumsuz etkilenmediklerini, bu bölgelerde verilen hizmetin ciroya etkisinin yüzde 1 civarında olduğunu açıkladı. 2010 mayıs ayında, Bandırma Limanı’nın operasyonlarının Latek’in de içinde bulunduğu konsorsiyum tarafından yürütülmesi konusunda anlaşmıştı.
Bu projenin 5 yıllık cirosunun 75-80 milyon dolar olması bekleniyor. Öte yandan şirketin İstanbul Ambarlı Limanı’ndaki projesi de yakında faaliyete geçecek. Bu limanın toplam maliyeti 6 milyon dolar. Yıllık ciroya etkisi ise 12-15 milyon dolar olarak bekleniyor. Bu yılın ilk çeyreğinde cirosunu yüzde 30 artıran şirket, karını da önceki yıla göre yüzde 100 yükselterek 1.3 milyon TL’ye ulaştırdı. 2011 yılı 6 aylık bilançosunda yaklaşık 5 milyon TL’lik kar açıklamasını bekliyoruz. Latek Lojistik hisseleri ise son bir yıldır yüzde 50’nin üzerinde değer kaybederek halka arz fiyatının da altına indi. Bu gerilemenin yatırımcılar için alım fırsatı olarak değerlendirilebileceğini düşünüyoruz. Hisse için yüzde 50 yükseliş potansiyeliyle “alım” öneriyoruz.
YATAŞ: Yönetimin ikinci nesle devredildiği şirkette, üretim ağırlıklı bir yapıdan perakende ve mağazacılık odaklı bir yapıya dönüşülmesi hedefleniyor. İki yıl içinde cironun 2 kattan fazla artırılması ve sonrasında yatırıma ağırlık verilmesi planlanıyor. Yataş, yeni dönemde karını maksimize etmeyi öngörüyor. Bu amaçla mart ayında İstanbul Pazarlama Yatak ve Yorgan Sanayi ve Sünger Fabrikası ile Suntaş adlı şirketler, Yataş altında birleştirildi. Böylece iki şirketin depoları teke düşürülecek, muhasebe, satın alma, insan kaynakları ve idari işler birleştirilerek toplam maliyet minimize edilecek. Öte yandan, halen 45 ülkeye ihracat yapan Yataş’ın amacı 2011’de yurtdışı ciroyu 20 milyon dolara çıkarmak. Şirket, özellikle Irak pazarıyla yakından ilgileniyor. 20102da maliyetlerini düşürerek brüt karını yüzde 10 artıran Yataş, Bu yılın ilk çeyreğinde satışlarını yüzde 25 yükseltti zarardan kara geçti. 2011/6 aylık döneminde 1.5 milyon lira civarında bir kar açıklayabilir.
Yüzde 150 oranında bedelli sermaye artırım kararı alan şirket, elde edilecek kaynakla yeniden yapılanmasına hız verecek. İMKB’de defter değerine göre yüzde 20 iskontolu işlem gören Yataş hisseleri endekse göre ucuz kalmış durumda. Hisse için yüzde 30yükseliş potansiyeliyle “kademeli alım” öneriyoruz.
REYSAŞ LOJİSTİK: Demiryolu taşımacılık sektöründeki rolünü daha da güçlendirmek amacıyla bir demiryolu şirketi kurup yüzde 50 oranında iştirak etme kararı almıştı. Bu kararın Reysaş’ın iş hacmini artıracağını düşünüyoruz. Ayrıca Nisan sonunda Coca-Cola içecekle yapılan sözleşmeyle bu firmanın İstanbul Avrupa Yakası Dağıtım ve depolamasının yapılması konusunda anlaşıldı. 3 yıllık sözleşmenin Reysaş’a 20 milyon lira gelir sağlaması bekleniyor.
Şirket, bu yılın ilk çeyreğinde cirosunu yüzde 20, net karını ise yüzde 70 oranında artırmıştı. 6 aylık dönemde 10 milyon TL kara ulaşmasını bekliyoruz. Şirketin yıllık ciro artış hedefi ise yüzde 25. Reysaş hisseleri İMKB’de geçen yılki fiyatının yüzde 30 altında işlem görüyor. Son bir yıldır endeksin altında performans gösteren hisselerin alım için uygun olduğunu düşünüyoruz. Yüzde 40 yükseliş potansiyeliyle “kademeli alım” öneriyoruz.
xxxYorum
-
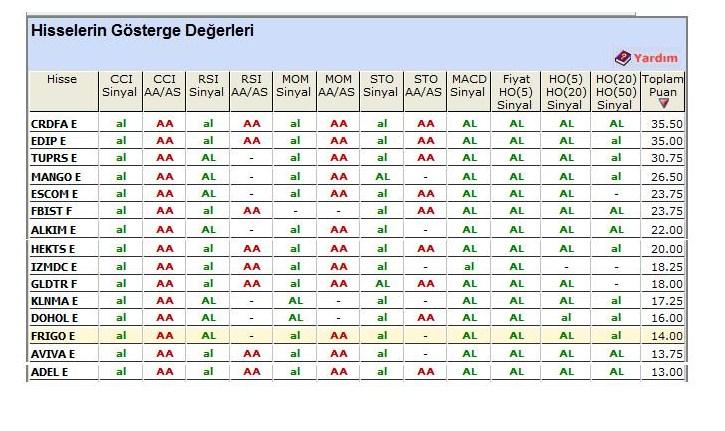
Göstergeleri AL veren hisseler... En yüksek puanlar CRDFA ve EDIP...
(Kaynak: Finnet - 17/07/2011)
Yorum
-
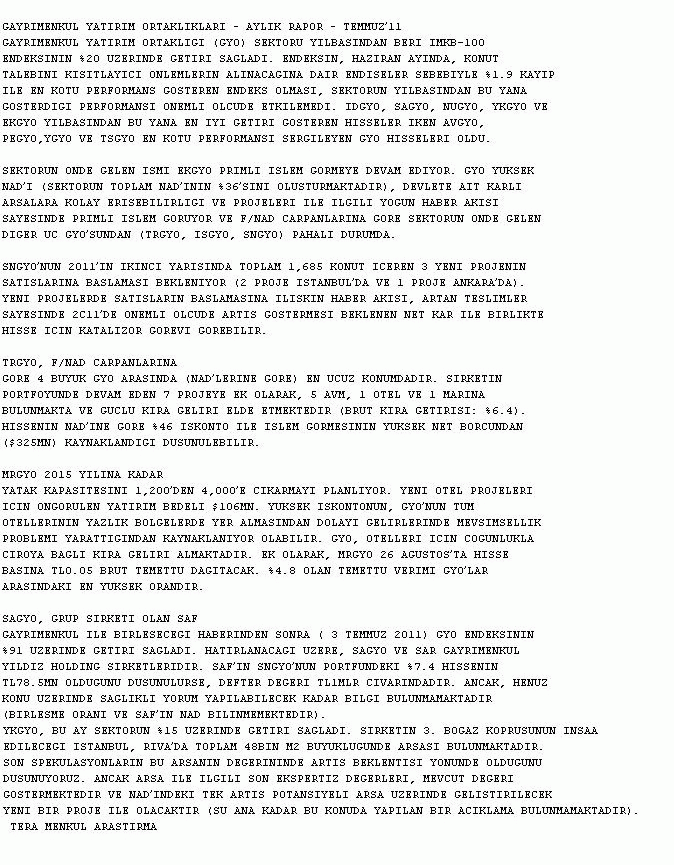
Tera Menkul GMYO sektörü aylık raporu - 18/07/2011
Yorum
-
FORTIS YATIRIM ARCLK ANALİZİ (20/07/2011)
Kısa vadeli olarak nitelendirdiğimiz geri çekilme hareketi içinde bulunan hissede, önemli destek noktaları olarak 8.00, 7.94 ve 7.88 seviyeleri takip edilebilir. Orta vadeli yükselen trend çizgisine denk gelen 7.88 seviyesi aynı zamanda ana destek noktası olarak ön plana çıkmaktadır. Hissede Temmuz ayına başlarken 8.58 seviyesine kadar yaşanan yükselişin sonrasında gelen satışların sürmesi halinde, teknik açıdan 7.88 seviyesine yaklaştıkça durulması, orta vadeli hareket içinde yeni tabanın bu seviyenin üzerinde oluşması beklenebilir. Kısa vadeli göstergelerin aşırı satım bölgesine gerilemiş olması bu olasılığı güçlendirmektedir.
Hissede önemli direnç noktaları olarak ise 8.20, 8.30 ve 8.38 seviyeleri izlenebilir. Orta vadeli hareket içinde geri çekilmelerin 7.88 seviyeleri ile sınırlı kalmasını beklediğimiz hissede, bu seviyenin üzerindeki yukarı hareketlerde de, ilk etapta 8.20-8.38 aralığına denk gelen direnç bölgesinin test edilmesi beklenebilir.
Hissenin kısa vadeli alçalan trend baskısından kurtulabilmesi, orta vadeli yükselen hareket içinde yeni bir yükseliş ivmesinin yakalanabilmesiiçin 8.38 seviyesinin aşılması önemli olacaktır. Bu seviyenin üzerinde, TL bazında tarihi zirveye denk gelen ana direnç noktası olarak etkili olacak 8.66 seviyelerine doğru yeni bir hareketlenme beklenebilir.
Olası yukarı hareketlerdekısa vadede 8.38 seviyelerinin aşılmasını sağlayacak gücün bulunamaması, teknik anlamda yükselişlerin sınırlı kalacağının, hisse üzerinde kısa vadeli alçalan trend baskısının süreceğinin önemli bir göstergesi olarak değerlendirilebilir. Bu nedenle, hissede 8.38 seviyesine doğru hareketlenmeler kısa vadeli pozisyonlarda önemli bir realizasyon fırsatı olarak da düşünülebilir.
Hissede geri çekilme hareketi içinde 7.88 seviyesinin üzerinde duracak gücün bulunamaması, bu seviyedeki desteğin bozulması ise, orta vadeli olarak nitelendirdiğimiz yükselen hareketin de bozulmasına, kısa vadeli düşüş eğiliminin daha uzun süreye yayılmaya başlamasına neden olacaktır.
Dolayısıyla, 7.88 seviyesi aynı zamanda önemli bir stop loss noktası olarak takip edilebilir.
xxxYorum
-
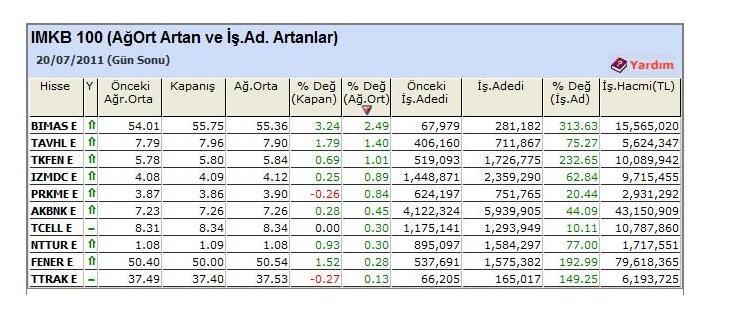
Bugün ağırlıklı ortalaması ve işlem adedi artan 10 hisse...
(Kaynak: Finnet - 20/07/2011)
Yorum
- Eger sitemize yaptığınız ilk ziyaretiniz ise, Lütfen öncelikle Yardım kriterlerini okuyunuz. Forumumuzda bilgi alışverişinde bulunabilmeniz için öncelikle Kayıt olmalısınız. Üye olmayanlar forumumuzda hiçbir şekilde aktivite uygulayamaz; Konu açamaz, Mesaj yazamaz, Eklenti indiremez, Özel mesajlasamaz. Forumumuzu tam anlamıyla kullanmak için üye olabilirsiniz...

 Tweet


Yorum