Eger sitemize yaptığınız ilk ziyaretiniz ise, Lütfen öncelikle Yardım kriterlerini okuyunuz. Forumumuzda bilgi alışverişinde bulunabilmeniz için öncelikle Kayıt olmalısınız. Üye olmayanlar forumumuzda hiçbir şekilde aktivite uygulayamaz; Konu açamaz, Mesaj yazamaz, Eklenti indiremez, Özel mesajlasamaz. Forumumuzu tam anlamıyla kullanmak için üye olabilirsiniz...
Yükselişini sürdüren faiz ve kurlara yönelik TCMB'nin Aralık ayında çok etkili olamamasının yanı sıra Başkan'ın açıklamalarının piyasaları sakinleştirememesi, yabancı yatırım firmalarından gelen faiz ve kurlarda yükselişin devam edeceği yönündeki açıklamalar ilk çeyrekteki yüklü borç ihaleleri öncesinde IMKB'de baskı oluşturacak gibi görünüyor.
2012 yılı ilk yarısında global ekonomik görünümün Avrupa cephesinde daha fazla zayıflayacağının düşünülmesi ve bunun sermaye piyasalarında dalgalanmaya neden olacağı öngörüleri ise, hisse senetlerinde alıcı tarafının zayıf kalmasına yol açıyor.
Temmuz ayından bu yana Avrupa'da liderlerin aldığı kararların hayata geçirilememesinin bölge ülkelerindeki zayıflığı daha da arttırarak global ekonomik büyümeyi riske atması, 9 ve 30 Ocak tarihlerindeki toplantılara yönelik umutları da engelliyor.
Ayrıca, S&P'nin Aralık ayı başında 15 Euro Bölgesi ülkesinin kredi notunun düşürüleceğini söylemesi, Ocak ayında yeni not indirimi tedirginliği yaratarak, borsalarda dalgalanmaya neden olabileceğini tahmin ediyoruz.
ABD tarafında ise, kısmen iyi gelmeye başlayan makro verilerin devamlılığı konusunda şüphelerimiz olmasına karşılık bu verilerin Avrupa'ya nazaran daha iyi bir görünüm arz etmeye devam edeceğini öngörüyoruz.
Ay içerisinde borsalarda yaşanacağını tahmin ettiğimiz kısa süreli yükselişlere ve IMKB'de geçen yıl yaşanan %22,3 değer kaybına rağmen mevcut koşullarda yeni pozisyon açmayı gerektirici bir trend dönüşümü olmaması, ekonomilerdeki kırılganlıkların ilk olumsuz haberde borsalara sert satış getirmesi ve yükselişlerin boyutunun sınırlı kalacağını düşünmemiz nedeniyle Ocak ayında yeni pozisyon açmaktan ziyade mevcut pozisyonların yükselişlerde azaltılmasından yanayız.
Şayet yurtdışındaki gelişmelere bağlı olarak faiz ve kurlardaki yükseliş devam ederse, bu durumun -18,9 milyar TL nakit pozisyon açığı, -15,8 milyar TL döviz açığı taşıyan IMKB sanayi sektörü üzerinden gösterge endeks üzerinde satış baskısı yaratacağı gözardı edilmemelidir. Genel tavsiyemiz 2012 yılı ilk çeyreğinde daha konservatif davranarak döviz ve/veya nakit fazlası taşıyan şirketlerin (TRKCM, BAGFS, SODA, ECILC, PRKME, KOZAA vb) portföylere dahil edilmesidir.
Bu kapsamda, Ocak ayında IMKB-100 endeksinin 49.000 - 55.400 aralığında hareket etmesini bekliyoruz.
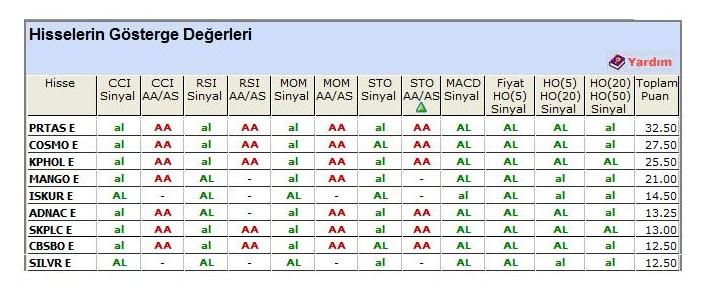
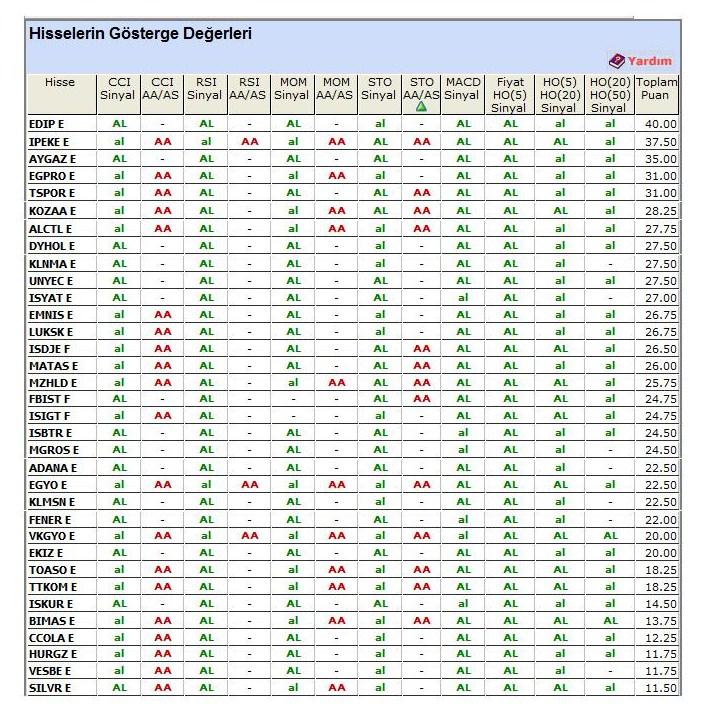
sn hakkı ,göstergeleri al veren hisseler tablosu bence gerçeği yansıtmıyor,trcas ve iheva üst sıralardaydı,2 si de gitmedi?
Sn. flamencopuro bu göstergeler %100 garanti vermiyor tabii. Ama yine de dün yapıştırdığım 8 hisselik listeden 4 tanesi bugün prim yaptı. Ben her hafta bu listeleri ön eleme olarak kabul ediyorum ve başka göstergelere de bakarak aralarından seçim yapıyorum. Örnek dün bunların arasından Mango'yu seçmiştim, gerçekten de para kazandırdı.
Özetle 300'ün üzerinde hisseyi incelemek yerine grafiğine bakılacak hisse sayısını azaltmaya yarıyor. Yoksa hepsi de prim yapacak diye bir şey yok, öyle olsa işler çok kolay olurdu...

 Tweet


Yorum