Eger sitemize yaptığınız ilk ziyaretiniz ise, Lütfen öncelikle Yardım kriterlerini okuyunuz. Forumumuzda bilgi alışverişinde bulunabilmeniz için öncelikle Kayıt olmalısınız. Üye olmayanlar forumumuzda hiçbir şekilde aktivite uygulayamaz; Konu açamaz, Mesaj yazamaz, Eklenti indiremez, Özel mesajlasamaz. Forumumuzu tam anlamıyla kullanmak için üye olabilirsiniz...
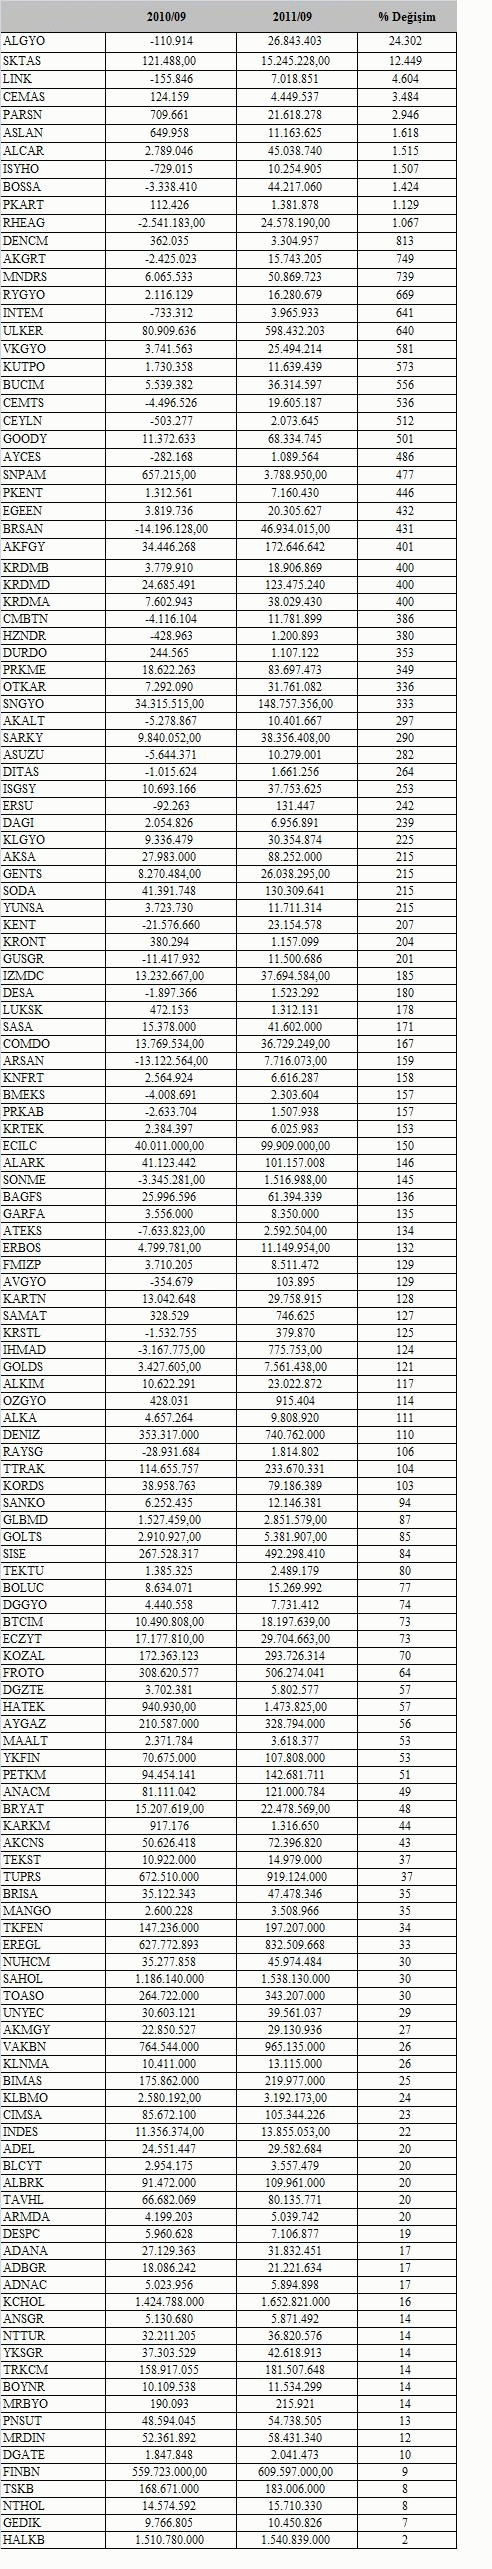
Güçlü iç talep ve ihracat pazarlarındaki büyümesi sonucunda 2011 yılının 9 aylık döneminde net karını 46 milyon 934 bin TL’ye yükseltti. Şirket, geçen yılın eş döneminde 14 milyon 231 bin TL zarar açıklamıştı. 2010 yılının 9 aylık döneminde yüzde 4.9 olan brüt kar marjı, 2011’in eş döneminde 12.8 oldu. İhracat satışları da miktarsal olarak geçen yılın 9 aylık dönemine göre yüzde 32 arttı. Miktarsal artışta önemli bir paya sahip olan ve standart boru ihracatlarının yüzde 42’sini oluşturan petrol ve gaz sektörüne yönelik yüksek katma değerli ürünlerin satış karlılığı da geçen yılın 9 ayına göre yükseldi. Yüzde 1.259 gibi yüksek bir oranda bedelsiz verme potansiyeli olan şirketin sektörel büyüme beklentileri 2012 yılında da devam edecek. Bu doğrultuda şirket hisseleri 23-24.50 aralığında “alım” için izlenmeli. “Borusan’ın bedelsiz potansiyeli yüzde 1.259”
Aksa Akrilik:
Dünya akrilik elyaf sektöründe tek çatı altında faaliyet gösteren en büyük üretici konumunda. Şirket, bu yılın 9 aylık döneminde net karını yüzde 184 oranında artırarak 88 milyon 252 bin TL’ye ulaştırdı. Aksa, 2011 yılının 9 ayında 742 milyon dolar ciro elde etti. 265 milyon dolar olarak gerçekleşen ihracatın ciro içindeki payı yüzde 35.76. Aksa, ‘Aksaca’ markasıyla dünya pazarlarında önümüzdeki 5 yıl içerisinde yüzde 5, 2020 itibariyle de yüzde 10 paya sahip olmayı hedefliyor. Bu hedefler çerçevesinde, karbon elyaf alanında 2011 yılında 72 milyon dolar yatırım yapma kararı alan şirket, 1.700 ton/yıl kapasiteli ikinci karbon elyaf hattını kuracak. Ayrıca ilk karbon elyaf hattının kapasitesini de 300 ton/yıl artıracak. Yüzde 275 bedelsiz verme potansiyeli olan şirket hisselerinde yüzde 30 getiri potansiyeli öngörüyoruz. “Alım” için takip edilmeli.
Trakya Cam:
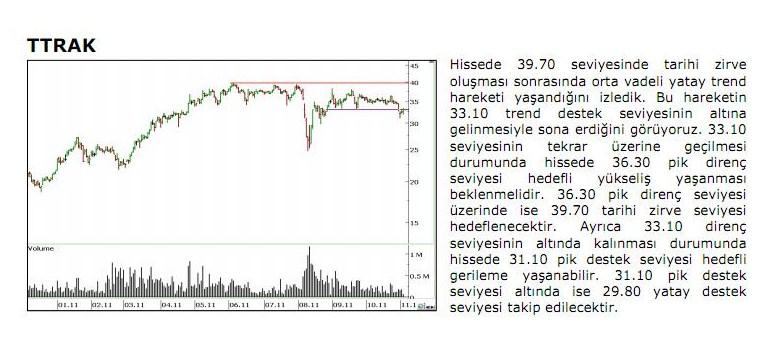
7 float hattında ulaştığı üretim kapasitesiyle düz camda dünya 7’ncisi konumunda. Avrupa’da ise 4’üncü sırada… Aynı zamanda otomotiv, enerji ve beyaz eşya alanlarında Avrupa’nın ve bölgenin genişleyen üretim odaklarının güçlü bir cam tedarikçisi durumunda. Ocak-Eylül 2011 döneminde Trakya Cam’ın net satışları 918.2 milyon TL oldu. Bu rakam geçen yılın eş dönemine göre yüzde 15 artışa işaret ediyor. İhracatın toplam satışlar içindeki payı yüzde 30 seviyelerinde. Bulunduğu tüm sektörlerde yüksek büyüme oranları yakalayan şirketin 2011 yılı 9 aylık net karı ise 2010’un eş dönemine göre yüzde 13 artarak 198 milyon TL’ye ulaştı. Güçlü finansal yapısıyla da dikkat çeken şirketin uluslararası satışlarının toplam içindeki payı yüzde 30 seviyelerinde. Yüzde 51 yükseliş potansiyeli taşıyan hissenin “alım” için takip edilmesini öneriyoruz.
Çimsa:
Bu yıl inşaat sektöründeki hızlı büyümeden olumlu etkilendi. 2011 yılının 9 aylık döneminde net karını 2010’un eş dönemine göre yüzde 24 oranında artırarak 105 milyon TL’ye yükseltti. Ortadoğu’da yaşanan sıkıntılar nedeniyle ihracatta yaşanan düşüşleri iç pazardaki canlılıkla telafi eden Çimsa’nın cirosu, 2010’un eş dönemine göre yüzde 16 artarak 610 bin 77 TL’ye ulaştı. Yüzde 392 bedelsiz verme potansiyeli bulunan hissenin önümüzdeki dönemde de yatırımcıların ilgisini çekeceğini düşünüyoruz. Şirket, beyaz çimento gibi özel çimentolar üreterek de sektörde ayrışma gösteriyor. Çimsa hisselerini, yüzde 36 getiri potansiyeliyle orta vadeli “alım” için öneriyoruz.
Migros:
Yüzde 475 bedelsiz potansiyeli taşıyan Migros, yılın 9 aylık döneminde kümülatif yüzde 10.5, son çeyrekte ise yüzde 10.2 olmak üzere çift haneli satış büyümesi yarattı. Şok marketlerini satan şirket, bu operasyondan sonra cirosunu 4.25 milyar TL’ye ulaştırdı. Ancak yüksek oranda borçluluktan dolayı kur farkı giderlerin etkisiyle bu yılın 9 aylık döneminde net dönem zararı yazdı. Migros’un Şok mağazalarının satışından elde ettiği 600 milyon TL nakit, finansal borcunu ve faiz maliyetini azaltacak. Ayrıca önümüzdeki dönemde kar marjlarındaki iyileşme beklentisi de hissede yeni pozisyonların açılmasını sağlayabilir. Yüzde 475 bedelsiz potansiyeli taşıyan Migros hisselerinde 22.40 TL hedef fiyatla yüzde 45 yükselme potansiyeli öngörüyoruz.
Selim KURTULMUŞ / Gedik Yatırım Portföy Yöneticisi

 Tweet

Yorum