
 Tweet
Sn. Tnaaa28 tarafından Hisse_Trade 8 topiğine eklenmiş yazıdan kopyalanmıştır...
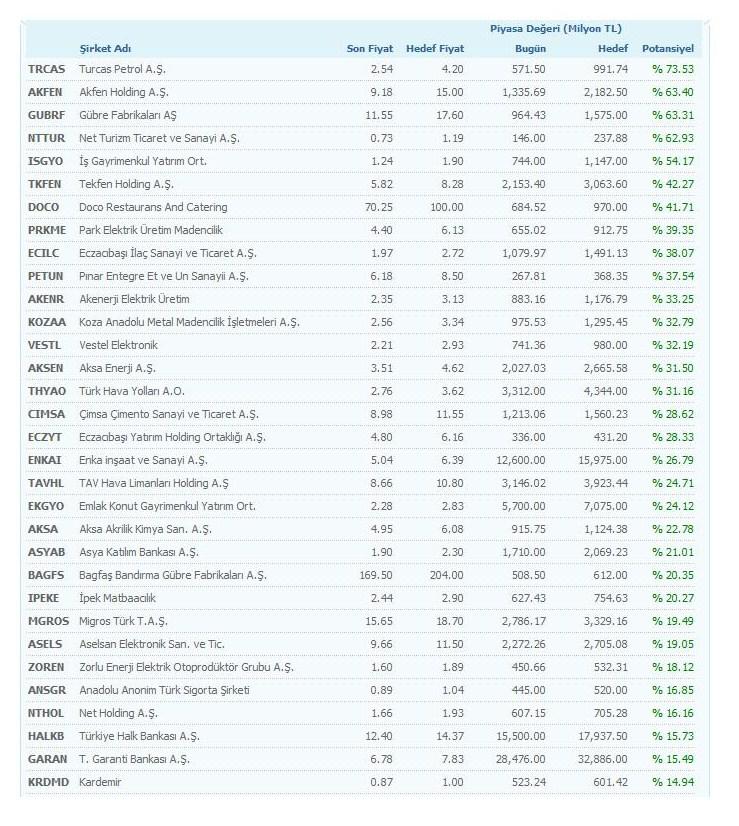
Prim yapması beklenen 21 hisse
Hisse Öneri Listesi 18.2.2012 - 14:27
İMKB’nin hızlı yükseldiği bu dönemde yatırımcılara beklentisi ve yükselişe destek verecek ‘hikayesi’ olan, fiyatı düşük kalmış hisseler öneriliyor.
Beklentilerin alınıp gerçeklerin satıldığı borsada hisse seçiminin çok önemli olduğu bir döneme giriyoruz. Çünkü 9 Ocak’ta 49 bin 836 puanı gören endeks, o tarihten itibaren neredeyse soluksuz yükselerek 60 binleri aştı.
Para dergisinden İdil Taraklı’nın haberine göre; şimdi analistlerin önemli bir kısmı, piyasanın hızlı yükselmesine ve uzun süredir beklenen Yunanistan’daki krize ilişkin tasarruf planında anlaşma sağlanmasına bağlı olarak kar satışları bekliyor.
İşte bedelsizden temettüye, bilançodan yatırımlarına fark yaratacak 21 şirket ve hisselerinin prim potansiyelleri...
ÇİMBETON
Sermaye artışı beklentisi var
Ağırlıklı olarak hazır beton, önemli ölçüde de klinker üretiyor. Bir süre önce uçucu kül üretimine de girdi. 10 milyon TL kayıtlı sermaye tavanı ve 1 milyon 770 bin TL çıkarılmış sermayesiyle İMKB’nin en düşük ödenmiş sermayeli şirketi. 2010 yılını 4 milyon 379 bin 494 TL zararla kapatan Çimbeton, 2011’in ilk çeyreğinden itibaren karlı bilançolar açıklamaya başladı.
Piramit Menkul Kıymetler Araştırma Müdürü Belgin Maviş, kayıtlı sermaye sisteminde olması nedeniyle Çimbeton’un muhtemel bir sermaye artırımına dikkat çekiyor. Olası sermaye artırımının yatırımcılarının beklentisine cevap verebileceğini düşünen Maviş, şirket hisseleri için orta ve uzun vadede “kademeli alım” öneriyor.
TÜPRAŞ
Bilanço beklentisi olumlu
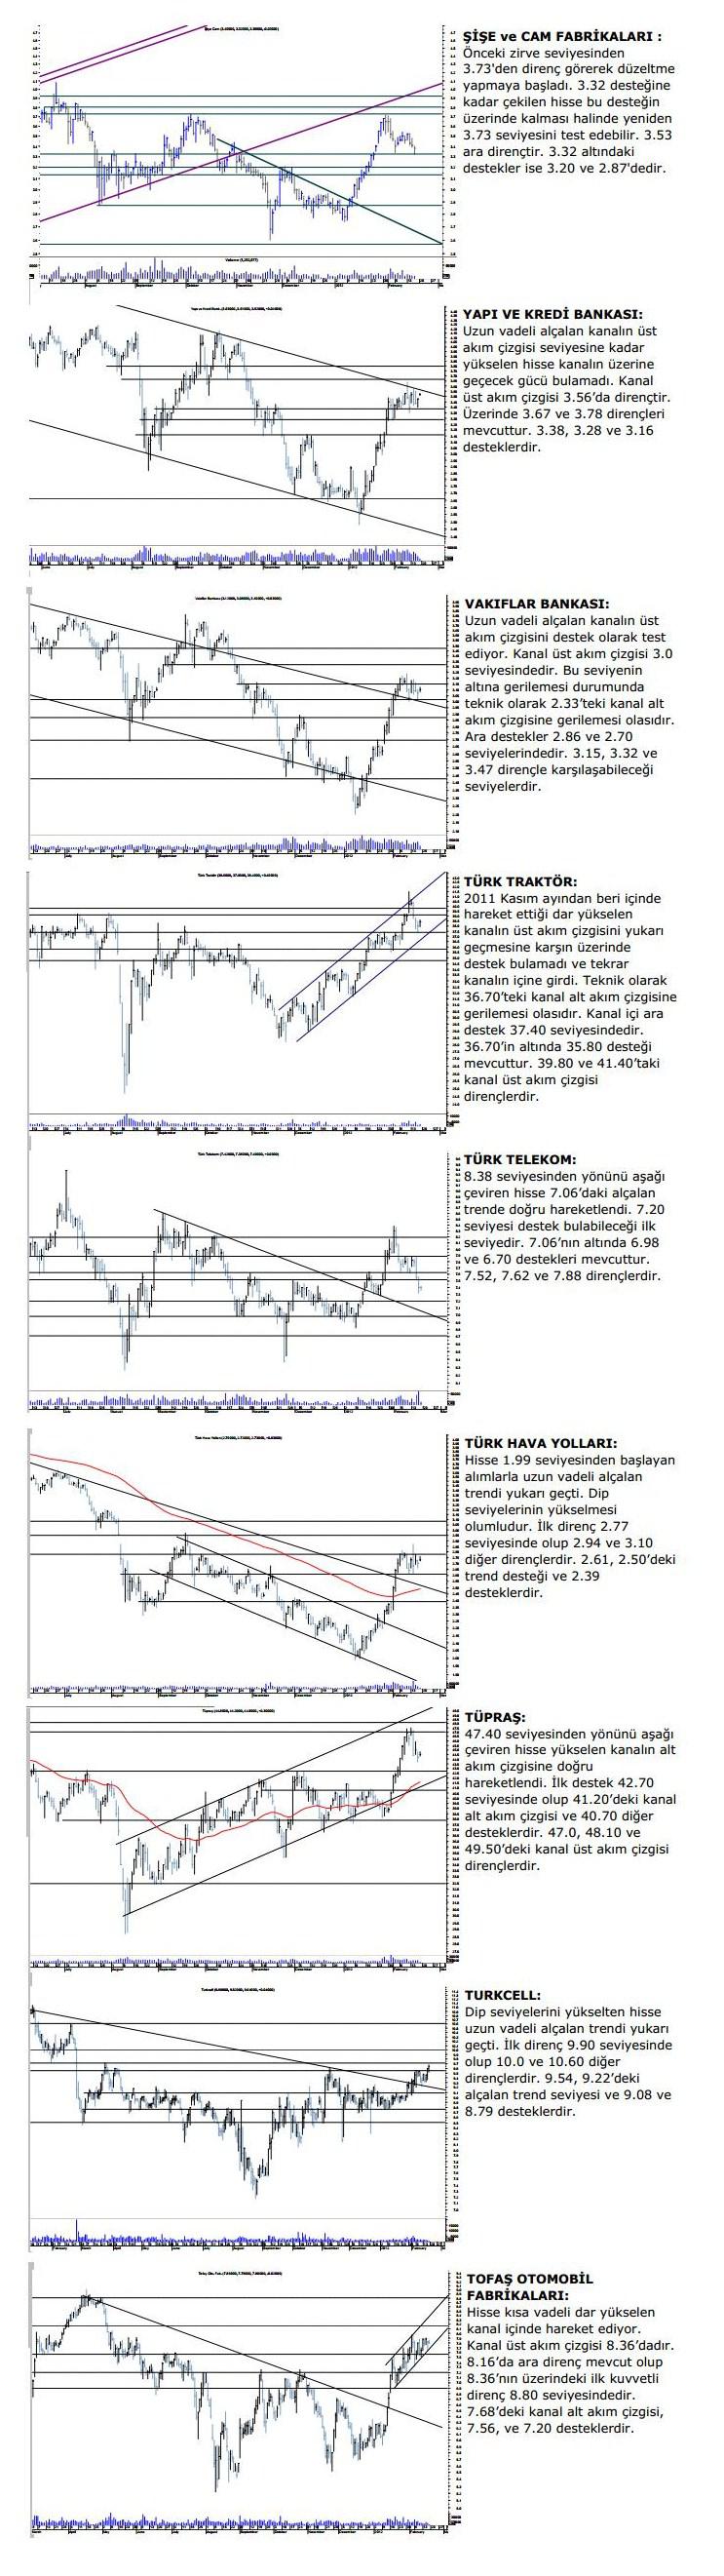
ABD ve Avrupa Birliği’nin İran’a yönelik petrol ithalatı yaptırımları Türkiye açısından da önemli. Çünkü Türkiye, petrol ihtiyacının yüzde 30’unu İran’dan karşılıyor. Öte yandan, Tüpraş’ın hafif ham petrole göre nispi olarak ucuzlayan ağır ham petrol işleme avantajıyla kapasite kullanımı arttı. Şirketin motorin ve benzinde artan yurtiçi pazar payının yanı sıra finansal yapısına da dikkat çeken Ekinciler Yatırım Menkul Değerler Araştırma Uzmanı Nalan Özdemir, Tüpraş’ın 2011 yılı son çeyrek mali tablolarının da olumlu olduğunu tahmin ediyor. Özdemir, Tüpraş’ın endeksteki ağırlığının fazla olması, olumlu bilanço ve düzenli temettü beklentisi doğrultusunda hisse için 49.50 TL hedef fiyatla “alım” öneriyor. Ancak Tüpraş hisseleri üzerinde oluşan kısa süreli baskının ardından ciddi değer kazançları yaşandığını da hatırlatmadan geçemiyor.
TURKCELL
Temettü dağıtabilir
Turkcell, yönetimle hissedarlar arasındaki problemler nedeniyle 2010 yılı karından temettü dağıtamamıştı. Meksa Yatırım Menkul Değerler Araştırma Müdür Yardımcısı Barkın Yalçın, SPK’nın (Sermaye Piyasası Kurulu) Turkcell’de öngördüğü yeni yönetim kurulu değişikliklerinin bu yıl temmuz ayından önce hayata geçmesini bekliyor. Yalçın, bunun ardından hissedarlar arasındaki problemlerin çözülmesiyle Turkcell’in temettü dağıtabileceğini düşünüyor. Turkcell hisselerinin yılbaşından bu yana endeksin yüzde 9 altında performans gösterdiğini hatırlatan Yalçın, 10 TL hedef fiyatla “kademeli alım” öneriyor.
PETKİM
Yeni rafinerisini satabilir
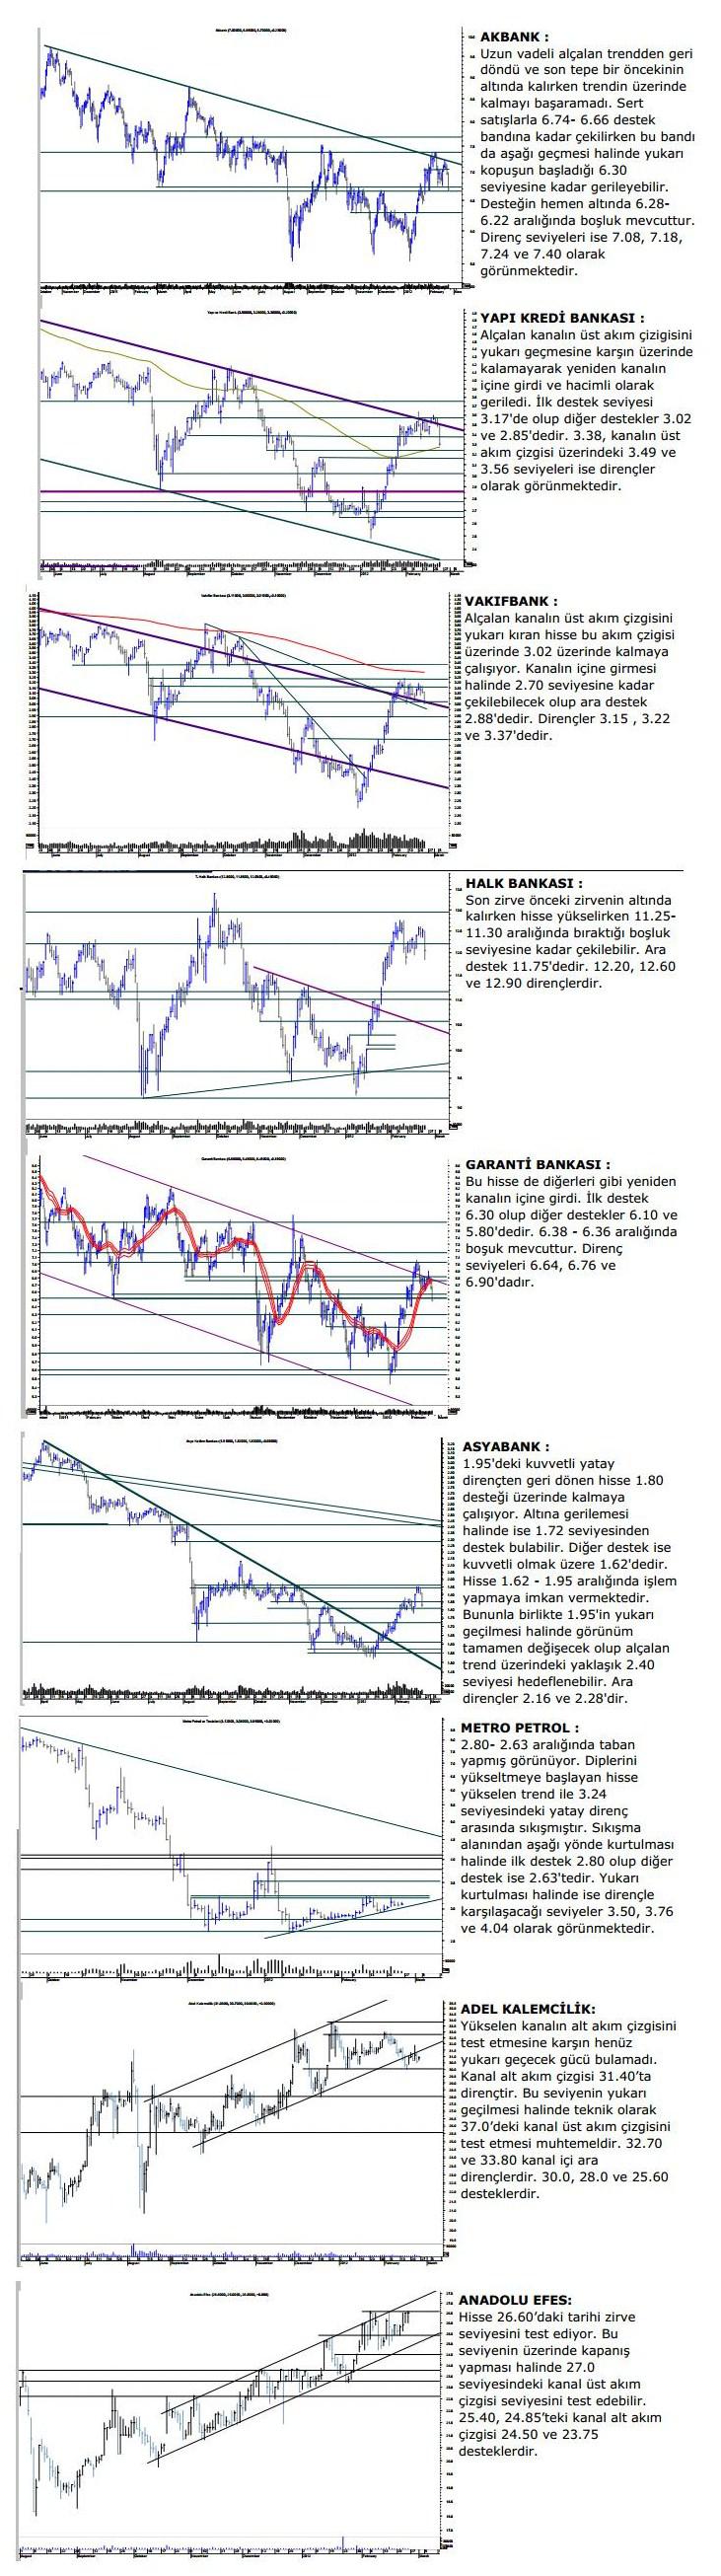
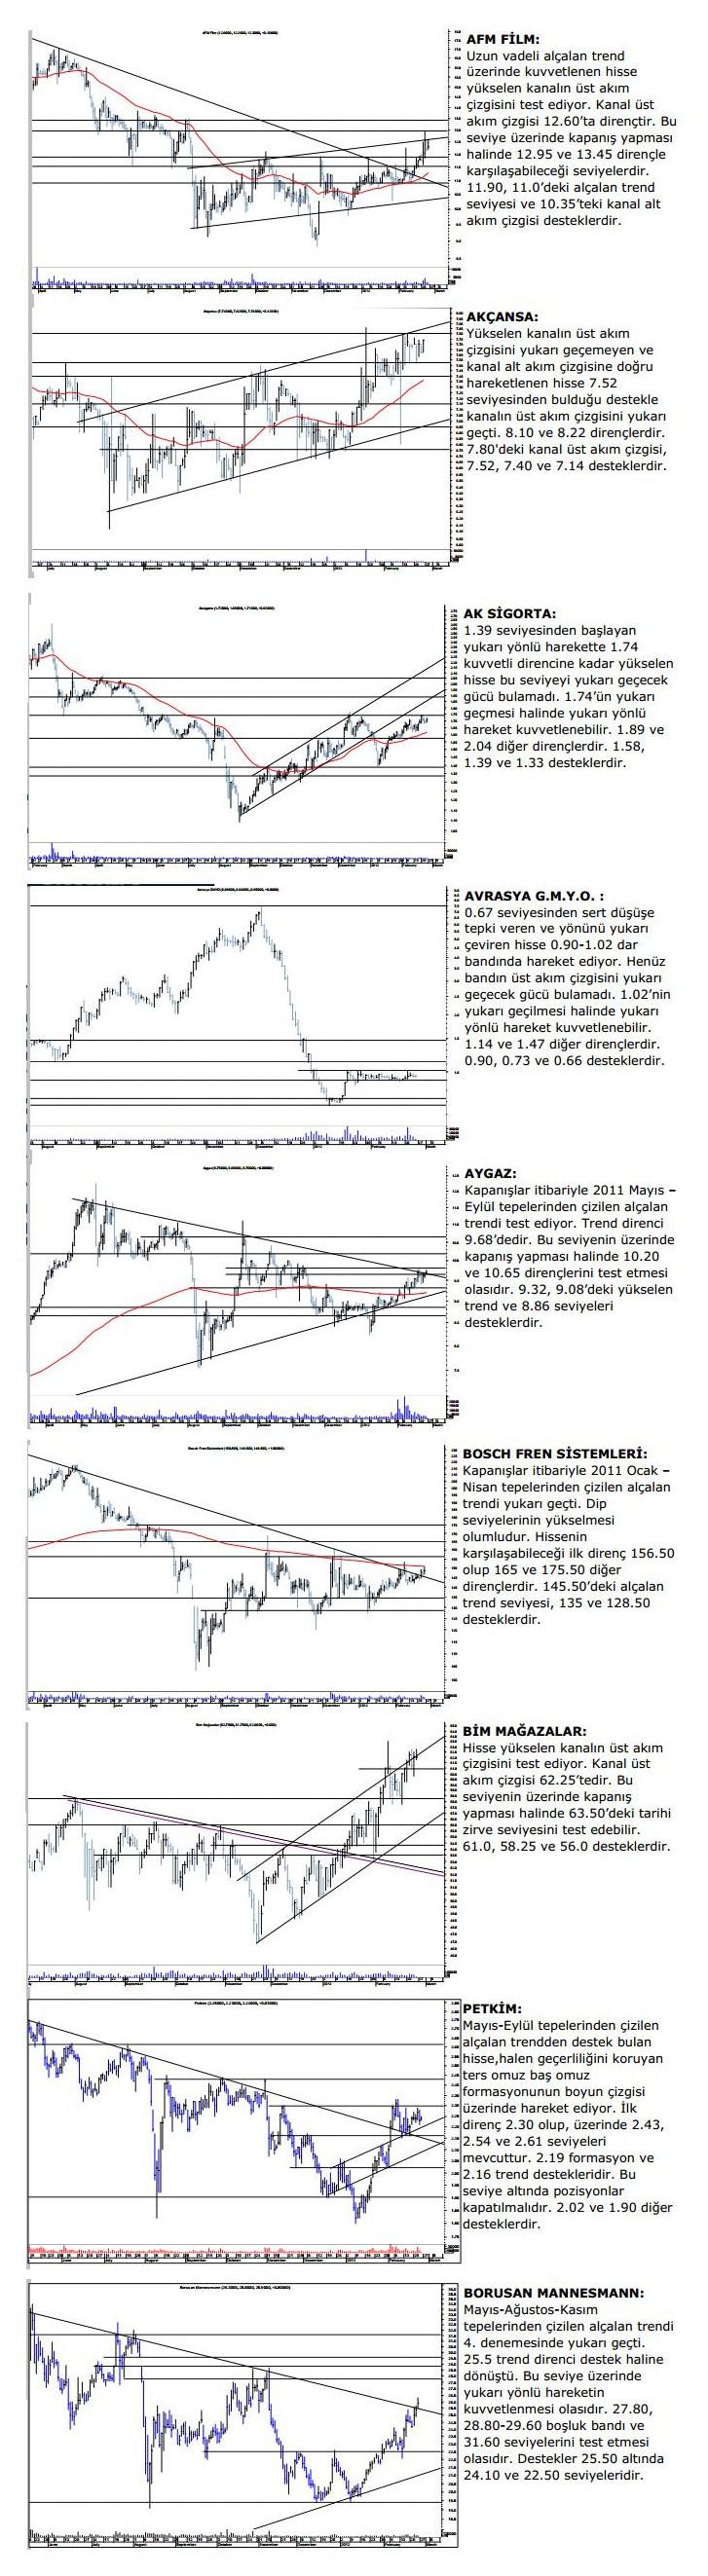
Petkim, İzmir’deki Petkim Yarımadası’nda 2011’de temeli atılan Star Rafinerisi’ni 2015’te tamamlamayı planlıyor. Söz konusu rafineri de dahil 2018 yılına kadar 10 milyar dolarlık yatırım gerçekleştirilecek. İntegral Menkul Değerler Araştırma Departmanı Analisti Osman Kadri Koca, Petkim’in Star Rafinerisi yatırımını tamamlayınca maliyetinin çok üzerinde satacağını tahmin ediyor. Bunun şirkete ciddi bir nakit getirisi sağlayacağını kaydeden Koca, hisse için 2.80 TL hedef fiyatla yüzde 23 yükselme potansiyeli öngörüyor ve “alım” öneriyor.
F-M İZMİT PİSTON
Yatırımları devreye girecek
Yıllık 11 milyon adet piston üretim kapasitesiyle dünyanın en önemli piston fabrikaları arasında yer alıyor. İzmit fabrikası, ürettiği pistonların yüzde 80’ini Avrupa ve Amerika’ya ihraç ediyor. Geçen yıl sektöründeki diğer şirketlerden farklı olarak üretime ara vermeyen F-M İzmit Piston, yüzde 80-90 kapasiteyle çalışıyor. Mevcut kapasiteyi artıracak yatırımlarına devam eden şirket, bu yatırımlarla motor parçaları üretiminde Türkiye’ye en son teknolojiyi kazandırdı. F-M İzmit Piston’un bu yatırımla 2011 yılında net karını 2010’a göre yüzde 59 artırdığını hatırlatan Belgin Maviş, “Zaten güçlü bilançolar açıklayan şirket, yatırımları devreye girdikçe adından daha çok söz ettirecek. Hissede artan işlem hacmi de dikkat çekiyor” diyor. Maviş, F-M İzmit Piston hisselerinin orta ve uzun vadeli portföylerde bulundurulmasını öneriyor.
ANADOLU HAYAT
Bilanço beklentisi güçlü
Bireysel Emeklilik Sistemi’nin (BES) kurucularından biri olan şirket, bu branştaki 8’inci yılında katılımcı sayısı ve fon büyüklüğündeki liderliğini devam ettirdi. Katkı payı tutarında da liderliğe ulaştı. Şirketin 2011 yılına ait prim üretimi; hayat dalı 347.6 milyon, hayat dışı 832 bin olmak üzere toplam 348.4 milyon TL oldu. Türkiye’de bireysel emeklilik sisteminde vergi teşvikleri konusunda da adım atılması bekleniyor. İMKB’de 17.19 F/K (fiyat/kazanç) ve 2.58 PD/DD (piyasa değeri/defter değeri) ile işlem gören şirket hisseleri için Nalan Özdemir “alım” öneriyor. Bunun nedeni ise Anadolu Hayat’ın büyüme trendini devam ettirmesi, düzenli temettü ödemesi ve olumlu bilanço beklentisi.
TEKFEN HOLDİNG
Eurobank’ın satışı bekleniyor
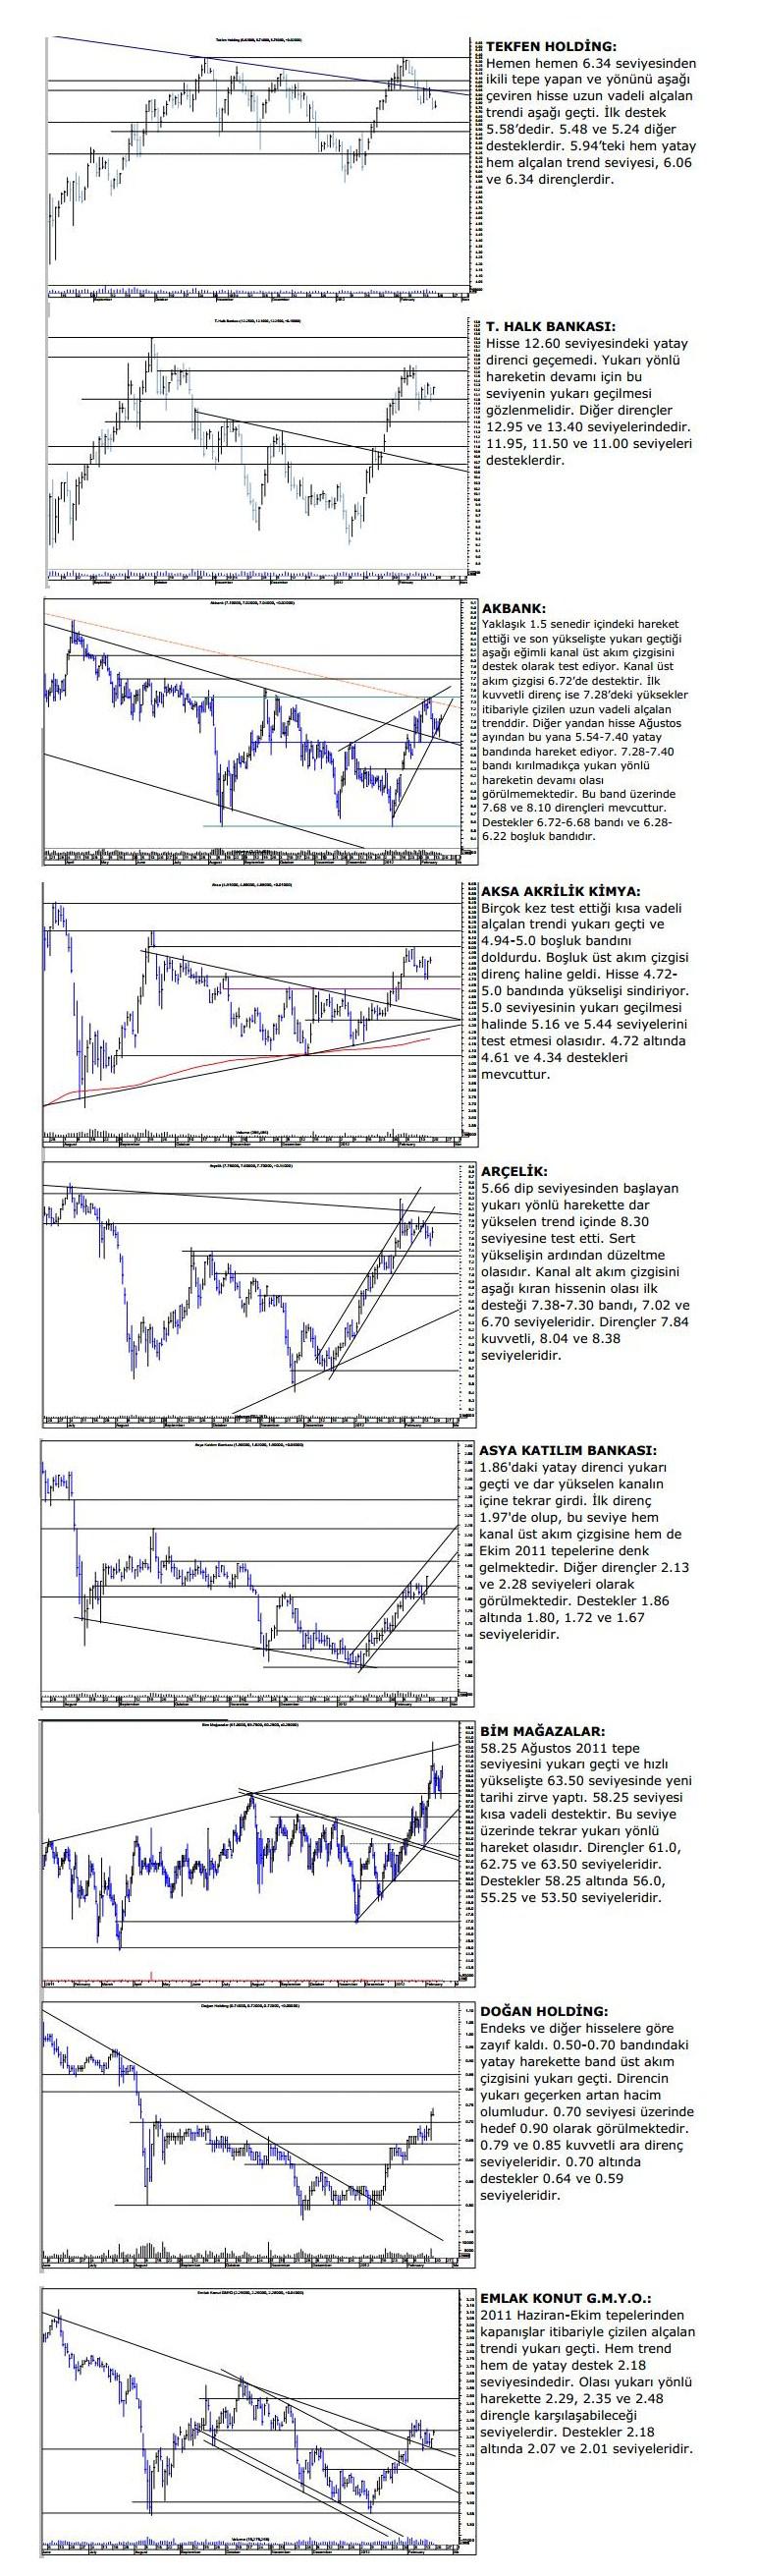
Tekfen, inşaat tarafında geçen yıl yeni projeler alarak kontrat büyüklüğünü genişletti. Barkın Yalçın, holdingin Eurobank Tekfen’deki yüzde 29.24 oranındaki hisselerin satışının da hisselere olumlu yansıyacağı kanısında. Hissenin net aktif değerine göre yaklaşık yüzde 35 iskontolu işlem gördüğünü hatırlatan Yalçın, Tekfen Holding’in finansallarında 2012 yılında da bozulma beklemiyor. Hisse için 6.60 TL hedef fiyat doğrultusunda orta ve uzun vadeli portföyler için “alım” öneriyor.
TAV HAVALİMANLARI HOLDİNG
Yurtdışı operasyonlarına ortak bulacak
TAV Yönetim Kurulu, Suudi Arabistan’da Al Rajhi Group CJSC ve Saudi Oger Limited ile ortak olarak “Tibah Airport Operations Company” ve “Tibah Airport Development Company” adlı iki yeni şirket kurma kararı aldı. Yeni şirketin 100 bin Suudi Arabistan Riyali tutarındaki sermayesine TAV Havalimanları yüzde 51, Al Rajhi Group CJSC yüzde 24.5 ve Saudi Oger Limited yüzde 24.5 oranında sahip olacak. Osman Kadri Koca, şirketin yurtdışı operasyonları için yeni bir ortak bulacağını, yurtiçinde alacağı yeni ihalelerle de cirosunda büyük artış sağlayacağını düşünüyor. TAV hisseleri için 11 TL hedef fiyatla yüzde 28 yükselme potansiyeli öngören Koca, “alım” öneriyor.
GOODYEAR
İnovatif çalışmaları devam edecek
Kendi markası Goodyear’ın yanı sıra Dunlop, Kelly, Fulda, Lee, Sava ve Debica gibi itibarlı lastik markalarını da üretiyor. Lastik harici faaliyetleriyle ise birçok otomotiv şirketine ve endüstriyel pazarlara kauçuk ürünleri, polimerler tedarik ediyor. Belgin Maviş, Goodyear’in 3 boyutlu blok kilitleme sistemi (3D-BIS) teknolojisine sahip ilk “yönlü” kış lastiği UltraGrip8 ile 2012’ye hızlı bir başlangıç yaptığını düşünüyor. Maviş, şirketin inovasyon ve çalışanlarına sağladığı olanakların da başarısını artırdığı kanısında. Güvenli sürüş konusunda her yıl 400 milyon dolarlık yatırım yapan Goodyear, ilk hava basınçlı araç lastiği, ay yüzeyinde ilk iz bırakan lastik, patlasa da gidebilen RunOnFlat lastiği, buzda daha iyi performans için viraj kavrama teknolojisi gibi devrim niteliğinde buluşlara imza attı. Maviş, şirketin 2012-2013 performansının da artarak devam edeceğini ve iyi kar açıklayacağını düşünüyor. Sermaye artırımı beklentisine paralel olarak da hissenin daha önce test ettiği 70-73 TL bandına doğru yükselişinin devam edeceğini öngörüyor ve orta vadeli portföylerde bulundurulmasını öneriyor.
THY
Sektör çarpanlarına göre ucuz
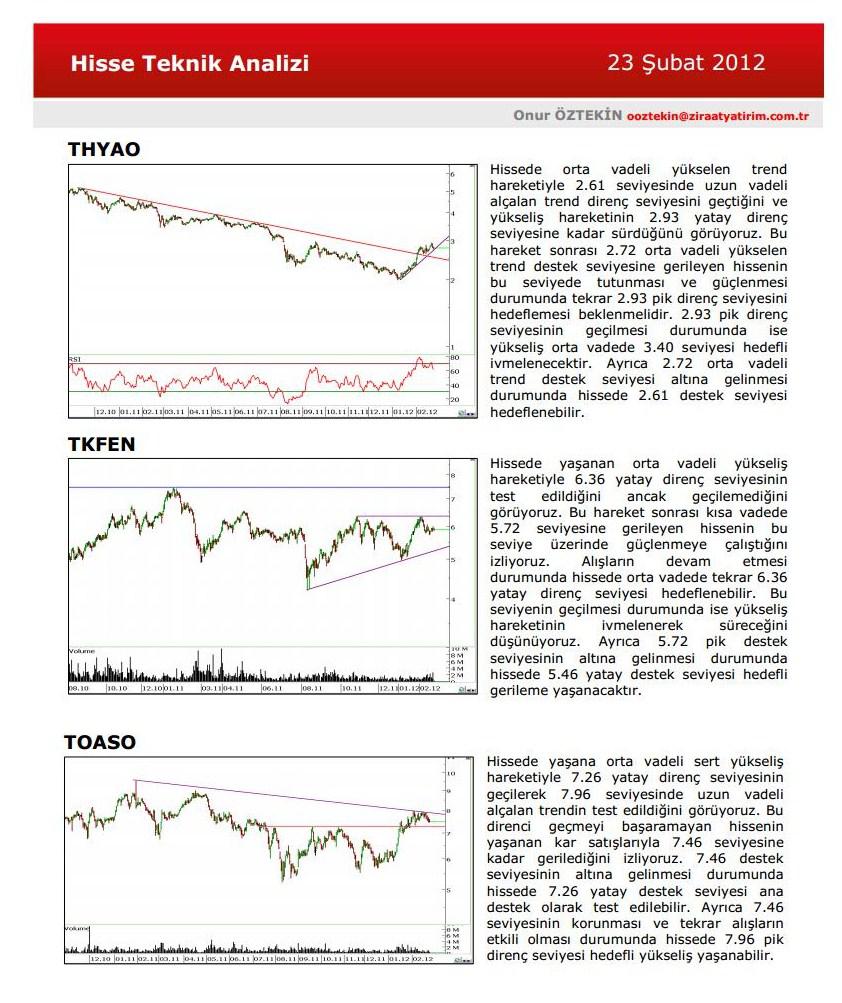
THY, yolcu sayısını bu yıl 32.5 milyondan 38 milyona çıkarmayı hedefliyor. Şirket, İstanbul Sabiha Gökçen Havalimanı’nda faaliyete geçen HABOM bünyesinde Haziran 2012’de dar gövde uçak hangarlarını hizmete açmayı planlıyor. Ayrıca 18 yolcu ve 1 kargo uçağını bu yıl filosuna katacak. Yine bu yıl 10-14 yeni hat açıp dünyanın en geniş uçuş ağına sahip 7’nci havayolu şirketi olarak 7.8 milyar dolar ciro elde etmeyi hedefliyor. Öte yandan, Avrupa’da satın alma, ortaklık, işletme fırsatları da değerlendirilecek. Nalan Özdemir, bu beklentilerin yanı sıra THY hisselerinin sektör çarpanlarına göre çok ucuz olduğuna dikkat çekiyor. Yatırımlarına devam etmesi beklenen THY’nin mali tablolarının düzelmeye başladığını vurgulayan Özdemir, hisse için 3.40 TL hedef fiyatla “alım” öneriyor.
EMLAK KONUT GYO
2B arazilerinin satışı olumlu yansıyacak
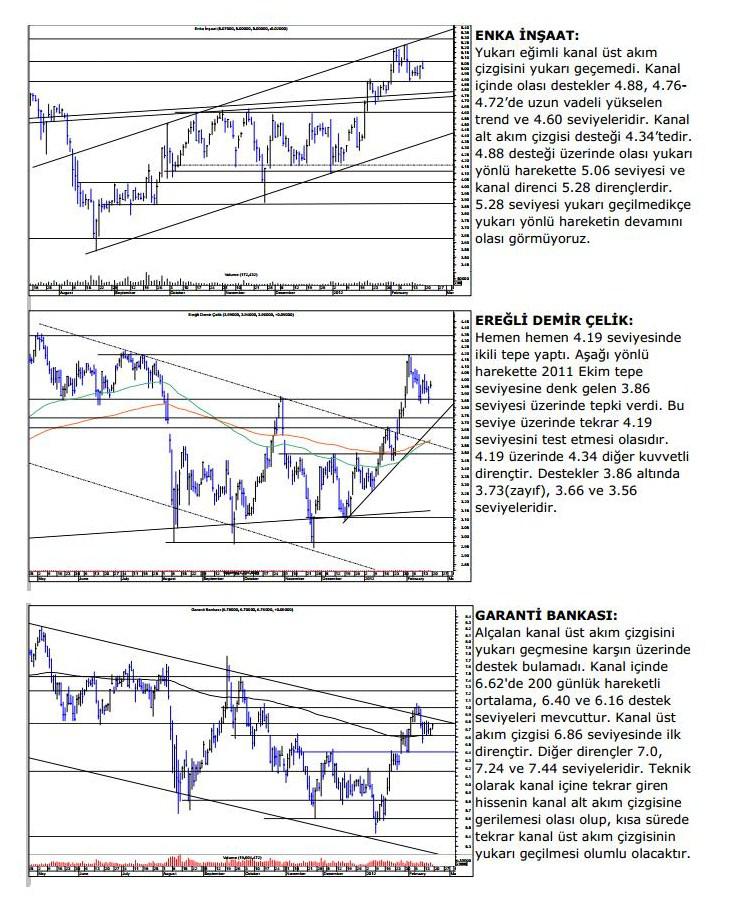
Türkiye’nin en büyük gayrimenkul yatırım ortaklığı Emlak Konut, 2011 yılında 12 bin 587 konut sattı. Barkın Yalçın, şirketin 2B arazileri ve yabancılara konut satışı için olası gelişmelerden olumlu etkileneceğini düşünüyor. Yalçın, bunların yanı sıra şirketin iş potansiyelinin TOKİ’nin şirkete yeni arsalar sağlamasıyla daha da artacağı kanısında. Bu doğrultuda Emlak Konut GYO hisseleri için 2.60 TL hedef fiyatla “alım” öneriyor.
ANADOLU EFES
Yeni nakit girişi bekleniyor
Yazıcılar Holding, Anadolu Efes’in faaliyet gösterdiği Türkiye, Rusya, Bağımsız Devletler Topluluğu (BDT), Orta Asya ve Ortadoğu’da stratejik işbirliği yapmak üzere SAB Miller Plc ile bir ön anlaşma imzaladı. Anadolu Efes’in yapılacak sermaye artırımı sonrasında sermayesinin yüzde 24’ünü temsil eden 142 milyon adet hisseyi SAB Miller’a devretmesi bekleniyor. Osman Kadri Koca, Anadolu Efes’in söz konusu bölgelerde stratejik ortağı SAB Miller ile yeni yatırımlar yapmasını bekliyor. “Ayrıca sermaye artırımı sonrası şirkete yeni nakit girişi olacak” diyen Koca, Anadolu Efes’in üretimini ve satışlarını dışarıda yapması nedeniyle içerideki daralmadan daha az etkileneceğini tahmin ediyor. Koca, şirket hisseleri için 30 TL hedef fiyatla yüzde 16 yükselme potansiyeli öngörüyor. Yatırımcılara önerisi ise orta ve uzun vadeli portföyler için “kademeli alım” şeklinde.
VAKIFBANK
Bilanço beklentisi iyi
Geçen yıl bankacılık sektörü 2010’a göre yüzde 13 daha az kar etmesine rağmen VakıfBank, aktif ve özkaynak karlılığını en çok artıran banka olmuştu. Nalan Özdemir, VakıfBank’ın başta konut olmak üzere bireysel kredilerini 2011 yılının dokuz aylık döneminde yüzde 36.6 artırarak sektörün en hızlı büyüme oranına ulaştığını hatırlatıyor. Öte yandan, VakıfBank’ın bu yılın üçüncü haftasında tek seferde 1 milyar TL nominal değerli ihraç ettiği bonosuna 2 milyar TL talep gelmişti. Bankanın bono ihracında bileşik faiz yüzde 10.87 olmuştu. VakıfBank’ın 2011 yılı için karlı bir bilanço açıklayacağını öngören Özdemir, banka hisseleri için 3.60 TL hedef fiyatla “alım” öneriyor.
MİGROS
Son çeyrekte kâr açıklayabilir
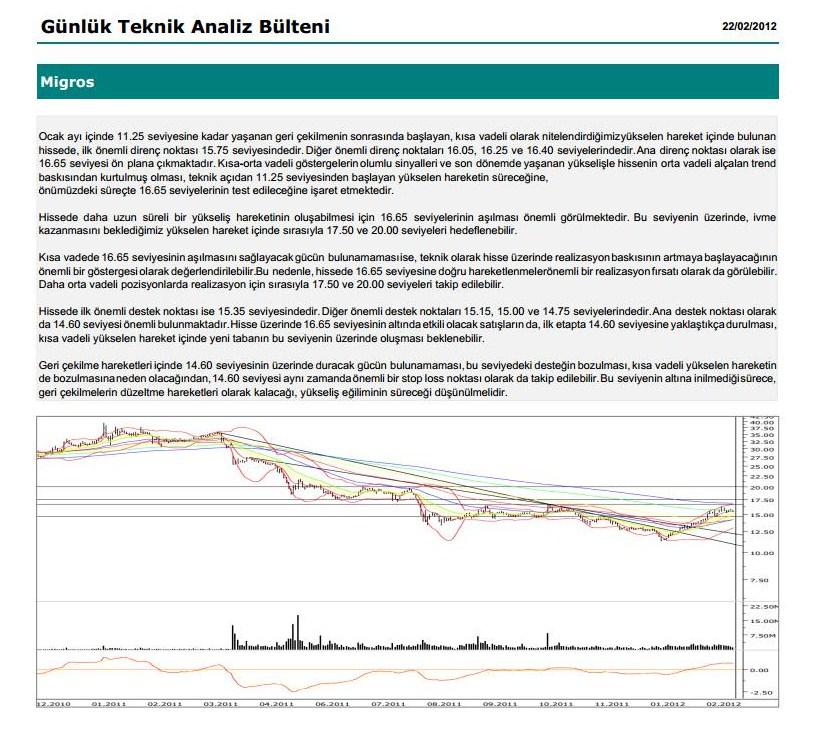
İndirim marketi Şok’un satışından sonra yeni mağaza formatlarına yönelen Migros, 2012 yılında 140-150 milyon TL’lik yatırım yapmayı hedefliyor. Bilançosunda son 5 çeyrektir arka arkaya zarar açıklayan Migros, 2010 yılının 9 aylık döneminde de 235 milyar TL zarar açıklamıştı. Ancak Barkın Yalçın, şirketin 2011’in son çeyreğinde yaklaşık 45 milyon TL kâr açıklayacağını tahmin ediyor. Yaklaşık 2.2 milyar TL döviz açık pozisyonu bulunan Migros’un TL’nin değer kazanmasından olumlu etkilendiğini düşünen Yalçın, hissede 18 TL hedef fiyatla “alım” öneriyor.
TÜRK TELEKOM
Yabancı fon girişi bekleniyor
Katar devlet fonu Qatar Investment’ın Oger Telecom’un yüzde 55’ini almak üzere harekete geçtiği henüz doğrulanmadı. Ancak kulislerde sektöründe lider olan Türk Telekom ile yurtdışı fonların yakın temas içinde olduğu ve alım için doğru zaman ve fiyatlama beklendiği konuşuluyor. Nitekim Osman Kadri Koca da Türk Telekom’a ortaklık için ciddi bir yabancı fon girişi bekliyor. Piyasadaki lider konumu ve liderliğinin devamını öngördüğü için “alım” öneren Koca, Türk Telekom hisseleri için 8.80 TL hedef fiyatla yüzde 13 yükselme potansiyeli öngörüyor.
KORDSA GLOBAL
Güney Amerika yatırımları önemli
Naylon ve polyester iplik ile kord bezi üreticisi Kordsa Global, lastik takviye ve mekanik kauçuk pazarlarında lider konumda. Halen 9 ülkedeki işletmeleriyle faaliyet gösteren şirket, özellikle Güney Amerika yatırımlarıyla dikkat çekiyor. Osman Kadri Koca da şirket için gelişmekte olan Güney Amerika pazarındaki yatırımların sonuçlarının önemli olacağını düşünüyor. Koca, ihracat performansının hisse için önemli bir yükseliş potansiyeli yarattığı kanısında. Kordsa’nın olası iç talep azalmalarından ihracat performansıyla daha az etkileneceğini düşünen Koca, hisse için 5 TL hedef fiyatla yüzde 25 yükseliş potansiyeli öngörüyor.
DENİZBANK
Satışı bekleniyor
DenizBank’ın sahibi olan Fransız-Belçika ortaklığı Dexia, Avrupa’daki borç kriziyle birlikte sıkıntılı günler yaşıyor. Bu nedenle Dexia’nın en kârlı operasyonlarından biri olan DenizBank’ı satması bekleniyor. Bu satışın şubat ayı içinde tamamlanacağını tahmin eden Osman Kadri Koca, piyasa değerini yükselten bu tür haberlere rağmen olası satın almanın gerçekleşmesiyle DenizBank hisselerinin yeni bir ivme kazanacağı görüşünde. Koca, banka hisseleri için 15.50 TL hedef fiyatla yüzde 18 yükselme potansiyeli öngörüyor.
ANADOLU CAM
Topkapı fabrikasıyla avantaj sağlayacak
Yüzde 90 pazar payıyla sektöründe tartışmasız lider olan Anadolu Cam, Topkapı fabrikasını Eskişehir’de yeniden faaliyete alacak. Bu fabrikanın ciddi bir maliyet tasarrufu sağlayacağını düşünen Gedik Yatırım Araştırma Müdürü Onur Mutlu, “Geçen yılın ilk 9 aylık döneminde yüzde 12 satış, yüzde 35 de faaliyet karı büyümesi sağlayan şirketin 2012’de de bu performansını sürdürmesini bekliyorum” diyor. Mutlu, şirket hisseleri için yüzde 24 yükselme potansiyeliyle “alım” öneriyor.
AKSA AKRİLİK
Karbon elyaf üretimini artıracak
Onur Mutlu, akrilik elyafta global oyuncu olan Aksa’nın yüksek katma değerli karbon elyaf üretimini de artıracak olmasını orta-uzun vadede çok olumlu buluyor. 2011 ve 2012’de şirket karında sırasıyla yüzde 100 ve 16 artış bekleyen Mutlu, “Aksa Akrilik, 2012 tahmini 6.6 F/K oranıyla da dikkat çekiyor. Bu yüzden hisse için ‘alım’ öneriyorum” diyor.
AKSA ENERJİ
Kur farkı gideri azalacak
Aksa Enerji, 2011’de kurulu kapasitesini yüzde 33 artışla 2 bin 36 MW’ye (megavat) yükseltti. Onur Mutlu, şirketin 2012’de de yüzde 30 civarında kapasite artırımı planladığını hatırlatıyor. 2011 ve 2012’de şirketin faaliyet karında sırasıyla yüzde 37 ve 40 artış bekleyen Mutlu, 2011’de zarar etmesine neden olan kur farkı giderlerinin de bu yıl çok azalacağını tahmin ediyor. Öte yandan, şirketin Kazancı Holding’in hisse satışından elde edeceği fonların borç azaltmada kullanılacağını vurgulayan Mutlu, hisse için “alım” öneriyor.
SASA
Kapasitesini artıracak
Analistlere göre petrokimyanın stratejik sektörler arasında olması Sasa için önemli bir avantaj. Şirketin önümüzdeki birkaç yılda kapasitesinde yüzde 100’ün üzerinde artış planladığına dikkat çeken Onur Mutlu, “Bunların yanı sıra hisse 2012 yılı tahmini 6.5 F/K oranıyla önemli bir potansiyel taşıyor. Bu veriler ışığında hisse için kademeli ‘alım’ öneriyorum” diyor. Para Dergisi
Prim yapması beklenen 21 hisse
Hisse Öneri Listesi 18.2.2012 - 14:27
İMKB’nin hızlı yükseldiği bu dönemde yatırımcılara beklentisi ve yükselişe destek verecek ‘hikayesi’ olan, fiyatı düşük kalmış hisseler öneriliyor.
Beklentilerin alınıp gerçeklerin satıldığı borsada hisse seçiminin çok önemli olduğu bir döneme giriyoruz. Çünkü 9 Ocak’ta 49 bin 836 puanı gören endeks, o tarihten itibaren neredeyse soluksuz yükselerek 60 binleri aştı.
Para dergisinden İdil Taraklı’nın haberine göre; şimdi analistlerin önemli bir kısmı, piyasanın hızlı yükselmesine ve uzun süredir beklenen Yunanistan’daki krize ilişkin tasarruf planında anlaşma sağlanmasına bağlı olarak kar satışları bekliyor.
İşte bedelsizden temettüye, bilançodan yatırımlarına fark yaratacak 21 şirket ve hisselerinin prim potansiyelleri...
ÇİMBETON
Sermaye artışı beklentisi var
Ağırlıklı olarak hazır beton, önemli ölçüde de klinker üretiyor. Bir süre önce uçucu kül üretimine de girdi. 10 milyon TL kayıtlı sermaye tavanı ve 1 milyon 770 bin TL çıkarılmış sermayesiyle İMKB’nin en düşük ödenmiş sermayeli şirketi. 2010 yılını 4 milyon 379 bin 494 TL zararla kapatan Çimbeton, 2011’in ilk çeyreğinden itibaren karlı bilançolar açıklamaya başladı.
Piramit Menkul Kıymetler Araştırma Müdürü Belgin Maviş, kayıtlı sermaye sisteminde olması nedeniyle Çimbeton’un muhtemel bir sermaye artırımına dikkat çekiyor. Olası sermaye artırımının yatırımcılarının beklentisine cevap verebileceğini düşünen Maviş, şirket hisseleri için orta ve uzun vadede “kademeli alım” öneriyor.
TÜPRAŞ
Bilanço beklentisi olumlu
ABD ve Avrupa Birliği’nin İran’a yönelik petrol ithalatı yaptırımları Türkiye açısından da önemli. Çünkü Türkiye, petrol ihtiyacının yüzde 30’unu İran’dan karşılıyor. Öte yandan, Tüpraş’ın hafif ham petrole göre nispi olarak ucuzlayan ağır ham petrol işleme avantajıyla kapasite kullanımı arttı. Şirketin motorin ve benzinde artan yurtiçi pazar payının yanı sıra finansal yapısına da dikkat çeken Ekinciler Yatırım Menkul Değerler Araştırma Uzmanı Nalan Özdemir, Tüpraş’ın 2011 yılı son çeyrek mali tablolarının da olumlu olduğunu tahmin ediyor. Özdemir, Tüpraş’ın endeksteki ağırlığının fazla olması, olumlu bilanço ve düzenli temettü beklentisi doğrultusunda hisse için 49.50 TL hedef fiyatla “alım” öneriyor. Ancak Tüpraş hisseleri üzerinde oluşan kısa süreli baskının ardından ciddi değer kazançları yaşandığını da hatırlatmadan geçemiyor.
TURKCELL
Temettü dağıtabilir
Turkcell, yönetimle hissedarlar arasındaki problemler nedeniyle 2010 yılı karından temettü dağıtamamıştı. Meksa Yatırım Menkul Değerler Araştırma Müdür Yardımcısı Barkın Yalçın, SPK’nın (Sermaye Piyasası Kurulu) Turkcell’de öngördüğü yeni yönetim kurulu değişikliklerinin bu yıl temmuz ayından önce hayata geçmesini bekliyor. Yalçın, bunun ardından hissedarlar arasındaki problemlerin çözülmesiyle Turkcell’in temettü dağıtabileceğini düşünüyor. Turkcell hisselerinin yılbaşından bu yana endeksin yüzde 9 altında performans gösterdiğini hatırlatan Yalçın, 10 TL hedef fiyatla “kademeli alım” öneriyor.
PETKİM
Yeni rafinerisini satabilir
Petkim, İzmir’deki Petkim Yarımadası’nda 2011’de temeli atılan Star Rafinerisi’ni 2015’te tamamlamayı planlıyor. Söz konusu rafineri de dahil 2018 yılına kadar 10 milyar dolarlık yatırım gerçekleştirilecek. İntegral Menkul Değerler Araştırma Departmanı Analisti Osman Kadri Koca, Petkim’in Star Rafinerisi yatırımını tamamlayınca maliyetinin çok üzerinde satacağını tahmin ediyor. Bunun şirkete ciddi bir nakit getirisi sağlayacağını kaydeden Koca, hisse için 2.80 TL hedef fiyatla yüzde 23 yükselme potansiyeli öngörüyor ve “alım” öneriyor.
F-M İZMİT PİSTON
Yatırımları devreye girecek
Yıllık 11 milyon adet piston üretim kapasitesiyle dünyanın en önemli piston fabrikaları arasında yer alıyor. İzmit fabrikası, ürettiği pistonların yüzde 80’ini Avrupa ve Amerika’ya ihraç ediyor. Geçen yıl sektöründeki diğer şirketlerden farklı olarak üretime ara vermeyen F-M İzmit Piston, yüzde 80-90 kapasiteyle çalışıyor. Mevcut kapasiteyi artıracak yatırımlarına devam eden şirket, bu yatırımlarla motor parçaları üretiminde Türkiye’ye en son teknolojiyi kazandırdı. F-M İzmit Piston’un bu yatırımla 2011 yılında net karını 2010’a göre yüzde 59 artırdığını hatırlatan Belgin Maviş, “Zaten güçlü bilançolar açıklayan şirket, yatırımları devreye girdikçe adından daha çok söz ettirecek. Hissede artan işlem hacmi de dikkat çekiyor” diyor. Maviş, F-M İzmit Piston hisselerinin orta ve uzun vadeli portföylerde bulundurulmasını öneriyor.
ANADOLU HAYAT
Bilanço beklentisi güçlü
Bireysel Emeklilik Sistemi’nin (BES) kurucularından biri olan şirket, bu branştaki 8’inci yılında katılımcı sayısı ve fon büyüklüğündeki liderliğini devam ettirdi. Katkı payı tutarında da liderliğe ulaştı. Şirketin 2011 yılına ait prim üretimi; hayat dalı 347.6 milyon, hayat dışı 832 bin olmak üzere toplam 348.4 milyon TL oldu. Türkiye’de bireysel emeklilik sisteminde vergi teşvikleri konusunda da adım atılması bekleniyor. İMKB’de 17.19 F/K (fiyat/kazanç) ve 2.58 PD/DD (piyasa değeri/defter değeri) ile işlem gören şirket hisseleri için Nalan Özdemir “alım” öneriyor. Bunun nedeni ise Anadolu Hayat’ın büyüme trendini devam ettirmesi, düzenli temettü ödemesi ve olumlu bilanço beklentisi.
TEKFEN HOLDİNG
Eurobank’ın satışı bekleniyor
Tekfen, inşaat tarafında geçen yıl yeni projeler alarak kontrat büyüklüğünü genişletti. Barkın Yalçın, holdingin Eurobank Tekfen’deki yüzde 29.24 oranındaki hisselerin satışının da hisselere olumlu yansıyacağı kanısında. Hissenin net aktif değerine göre yaklaşık yüzde 35 iskontolu işlem gördüğünü hatırlatan Yalçın, Tekfen Holding’in finansallarında 2012 yılında da bozulma beklemiyor. Hisse için 6.60 TL hedef fiyat doğrultusunda orta ve uzun vadeli portföyler için “alım” öneriyor.
TAV HAVALİMANLARI HOLDİNG
Yurtdışı operasyonlarına ortak bulacak
TAV Yönetim Kurulu, Suudi Arabistan’da Al Rajhi Group CJSC ve Saudi Oger Limited ile ortak olarak “Tibah Airport Operations Company” ve “Tibah Airport Development Company” adlı iki yeni şirket kurma kararı aldı. Yeni şirketin 100 bin Suudi Arabistan Riyali tutarındaki sermayesine TAV Havalimanları yüzde 51, Al Rajhi Group CJSC yüzde 24.5 ve Saudi Oger Limited yüzde 24.5 oranında sahip olacak. Osman Kadri Koca, şirketin yurtdışı operasyonları için yeni bir ortak bulacağını, yurtiçinde alacağı yeni ihalelerle de cirosunda büyük artış sağlayacağını düşünüyor. TAV hisseleri için 11 TL hedef fiyatla yüzde 28 yükselme potansiyeli öngören Koca, “alım” öneriyor.
GOODYEAR
İnovatif çalışmaları devam edecek
Kendi markası Goodyear’ın yanı sıra Dunlop, Kelly, Fulda, Lee, Sava ve Debica gibi itibarlı lastik markalarını da üretiyor. Lastik harici faaliyetleriyle ise birçok otomotiv şirketine ve endüstriyel pazarlara kauçuk ürünleri, polimerler tedarik ediyor. Belgin Maviş, Goodyear’in 3 boyutlu blok kilitleme sistemi (3D-BIS) teknolojisine sahip ilk “yönlü” kış lastiği UltraGrip8 ile 2012’ye hızlı bir başlangıç yaptığını düşünüyor. Maviş, şirketin inovasyon ve çalışanlarına sağladığı olanakların da başarısını artırdığı kanısında. Güvenli sürüş konusunda her yıl 400 milyon dolarlık yatırım yapan Goodyear, ilk hava basınçlı araç lastiği, ay yüzeyinde ilk iz bırakan lastik, patlasa da gidebilen RunOnFlat lastiği, buzda daha iyi performans için viraj kavrama teknolojisi gibi devrim niteliğinde buluşlara imza attı. Maviş, şirketin 2012-2013 performansının da artarak devam edeceğini ve iyi kar açıklayacağını düşünüyor. Sermaye artırımı beklentisine paralel olarak da hissenin daha önce test ettiği 70-73 TL bandına doğru yükselişinin devam edeceğini öngörüyor ve orta vadeli portföylerde bulundurulmasını öneriyor.
THY
Sektör çarpanlarına göre ucuz
THY, yolcu sayısını bu yıl 32.5 milyondan 38 milyona çıkarmayı hedefliyor. Şirket, İstanbul Sabiha Gökçen Havalimanı’nda faaliyete geçen HABOM bünyesinde Haziran 2012’de dar gövde uçak hangarlarını hizmete açmayı planlıyor. Ayrıca 18 yolcu ve 1 kargo uçağını bu yıl filosuna katacak. Yine bu yıl 10-14 yeni hat açıp dünyanın en geniş uçuş ağına sahip 7’nci havayolu şirketi olarak 7.8 milyar dolar ciro elde etmeyi hedefliyor. Öte yandan, Avrupa’da satın alma, ortaklık, işletme fırsatları da değerlendirilecek. Nalan Özdemir, bu beklentilerin yanı sıra THY hisselerinin sektör çarpanlarına göre çok ucuz olduğuna dikkat çekiyor. Yatırımlarına devam etmesi beklenen THY’nin mali tablolarının düzelmeye başladığını vurgulayan Özdemir, hisse için 3.40 TL hedef fiyatla “alım” öneriyor.
EMLAK KONUT GYO
2B arazilerinin satışı olumlu yansıyacak
Türkiye’nin en büyük gayrimenkul yatırım ortaklığı Emlak Konut, 2011 yılında 12 bin 587 konut sattı. Barkın Yalçın, şirketin 2B arazileri ve yabancılara konut satışı için olası gelişmelerden olumlu etkileneceğini düşünüyor. Yalçın, bunların yanı sıra şirketin iş potansiyelinin TOKİ’nin şirkete yeni arsalar sağlamasıyla daha da artacağı kanısında. Bu doğrultuda Emlak Konut GYO hisseleri için 2.60 TL hedef fiyatla “alım” öneriyor.
ANADOLU EFES
Yeni nakit girişi bekleniyor
Yazıcılar Holding, Anadolu Efes’in faaliyet gösterdiği Türkiye, Rusya, Bağımsız Devletler Topluluğu (BDT), Orta Asya ve Ortadoğu’da stratejik işbirliği yapmak üzere SAB Miller Plc ile bir ön anlaşma imzaladı. Anadolu Efes’in yapılacak sermaye artırımı sonrasında sermayesinin yüzde 24’ünü temsil eden 142 milyon adet hisseyi SAB Miller’a devretmesi bekleniyor. Osman Kadri Koca, Anadolu Efes’in söz konusu bölgelerde stratejik ortağı SAB Miller ile yeni yatırımlar yapmasını bekliyor. “Ayrıca sermaye artırımı sonrası şirkete yeni nakit girişi olacak” diyen Koca, Anadolu Efes’in üretimini ve satışlarını dışarıda yapması nedeniyle içerideki daralmadan daha az etkileneceğini tahmin ediyor. Koca, şirket hisseleri için 30 TL hedef fiyatla yüzde 16 yükselme potansiyeli öngörüyor. Yatırımcılara önerisi ise orta ve uzun vadeli portföyler için “kademeli alım” şeklinde.
VAKIFBANK
Bilanço beklentisi iyi
Geçen yıl bankacılık sektörü 2010’a göre yüzde 13 daha az kar etmesine rağmen VakıfBank, aktif ve özkaynak karlılığını en çok artıran banka olmuştu. Nalan Özdemir, VakıfBank’ın başta konut olmak üzere bireysel kredilerini 2011 yılının dokuz aylık döneminde yüzde 36.6 artırarak sektörün en hızlı büyüme oranına ulaştığını hatırlatıyor. Öte yandan, VakıfBank’ın bu yılın üçüncü haftasında tek seferde 1 milyar TL nominal değerli ihraç ettiği bonosuna 2 milyar TL talep gelmişti. Bankanın bono ihracında bileşik faiz yüzde 10.87 olmuştu. VakıfBank’ın 2011 yılı için karlı bir bilanço açıklayacağını öngören Özdemir, banka hisseleri için 3.60 TL hedef fiyatla “alım” öneriyor.
MİGROS
Son çeyrekte kâr açıklayabilir
İndirim marketi Şok’un satışından sonra yeni mağaza formatlarına yönelen Migros, 2012 yılında 140-150 milyon TL’lik yatırım yapmayı hedefliyor. Bilançosunda son 5 çeyrektir arka arkaya zarar açıklayan Migros, 2010 yılının 9 aylık döneminde de 235 milyar TL zarar açıklamıştı. Ancak Barkın Yalçın, şirketin 2011’in son çeyreğinde yaklaşık 45 milyon TL kâr açıklayacağını tahmin ediyor. Yaklaşık 2.2 milyar TL döviz açık pozisyonu bulunan Migros’un TL’nin değer kazanmasından olumlu etkilendiğini düşünen Yalçın, hissede 18 TL hedef fiyatla “alım” öneriyor.
TÜRK TELEKOM
Yabancı fon girişi bekleniyor
Katar devlet fonu Qatar Investment’ın Oger Telecom’un yüzde 55’ini almak üzere harekete geçtiği henüz doğrulanmadı. Ancak kulislerde sektöründe lider olan Türk Telekom ile yurtdışı fonların yakın temas içinde olduğu ve alım için doğru zaman ve fiyatlama beklendiği konuşuluyor. Nitekim Osman Kadri Koca da Türk Telekom’a ortaklık için ciddi bir yabancı fon girişi bekliyor. Piyasadaki lider konumu ve liderliğinin devamını öngördüğü için “alım” öneren Koca, Türk Telekom hisseleri için 8.80 TL hedef fiyatla yüzde 13 yükselme potansiyeli öngörüyor.
KORDSA GLOBAL
Güney Amerika yatırımları önemli
Naylon ve polyester iplik ile kord bezi üreticisi Kordsa Global, lastik takviye ve mekanik kauçuk pazarlarında lider konumda. Halen 9 ülkedeki işletmeleriyle faaliyet gösteren şirket, özellikle Güney Amerika yatırımlarıyla dikkat çekiyor. Osman Kadri Koca da şirket için gelişmekte olan Güney Amerika pazarındaki yatırımların sonuçlarının önemli olacağını düşünüyor. Koca, ihracat performansının hisse için önemli bir yükseliş potansiyeli yarattığı kanısında. Kordsa’nın olası iç talep azalmalarından ihracat performansıyla daha az etkileneceğini düşünen Koca, hisse için 5 TL hedef fiyatla yüzde 25 yükseliş potansiyeli öngörüyor.
DENİZBANK
Satışı bekleniyor
DenizBank’ın sahibi olan Fransız-Belçika ortaklığı Dexia, Avrupa’daki borç kriziyle birlikte sıkıntılı günler yaşıyor. Bu nedenle Dexia’nın en kârlı operasyonlarından biri olan DenizBank’ı satması bekleniyor. Bu satışın şubat ayı içinde tamamlanacağını tahmin eden Osman Kadri Koca, piyasa değerini yükselten bu tür haberlere rağmen olası satın almanın gerçekleşmesiyle DenizBank hisselerinin yeni bir ivme kazanacağı görüşünde. Koca, banka hisseleri için 15.50 TL hedef fiyatla yüzde 18 yükselme potansiyeli öngörüyor.
ANADOLU CAM
Topkapı fabrikasıyla avantaj sağlayacak
Yüzde 90 pazar payıyla sektöründe tartışmasız lider olan Anadolu Cam, Topkapı fabrikasını Eskişehir’de yeniden faaliyete alacak. Bu fabrikanın ciddi bir maliyet tasarrufu sağlayacağını düşünen Gedik Yatırım Araştırma Müdürü Onur Mutlu, “Geçen yılın ilk 9 aylık döneminde yüzde 12 satış, yüzde 35 de faaliyet karı büyümesi sağlayan şirketin 2012’de de bu performansını sürdürmesini bekliyorum” diyor. Mutlu, şirket hisseleri için yüzde 24 yükselme potansiyeliyle “alım” öneriyor.
AKSA AKRİLİK
Karbon elyaf üretimini artıracak
Onur Mutlu, akrilik elyafta global oyuncu olan Aksa’nın yüksek katma değerli karbon elyaf üretimini de artıracak olmasını orta-uzun vadede çok olumlu buluyor. 2011 ve 2012’de şirket karında sırasıyla yüzde 100 ve 16 artış bekleyen Mutlu, “Aksa Akrilik, 2012 tahmini 6.6 F/K oranıyla da dikkat çekiyor. Bu yüzden hisse için ‘alım’ öneriyorum” diyor.
AKSA ENERJİ
Kur farkı gideri azalacak
Aksa Enerji, 2011’de kurulu kapasitesini yüzde 33 artışla 2 bin 36 MW’ye (megavat) yükseltti. Onur Mutlu, şirketin 2012’de de yüzde 30 civarında kapasite artırımı planladığını hatırlatıyor. 2011 ve 2012’de şirketin faaliyet karında sırasıyla yüzde 37 ve 40 artış bekleyen Mutlu, 2011’de zarar etmesine neden olan kur farkı giderlerinin de bu yıl çok azalacağını tahmin ediyor. Öte yandan, şirketin Kazancı Holding’in hisse satışından elde edeceği fonların borç azaltmada kullanılacağını vurgulayan Mutlu, hisse için “alım” öneriyor.
SASA
Kapasitesini artıracak
Analistlere göre petrokimyanın stratejik sektörler arasında olması Sasa için önemli bir avantaj. Şirketin önümüzdeki birkaç yılda kapasitesinde yüzde 100’ün üzerinde artış planladığına dikkat çeken Onur Mutlu, “Bunların yanı sıra hisse 2012 yılı tahmini 6.5 F/K oranıyla önemli bir potansiyel taşıyor. Bu veriler ışığında hisse için kademeli ‘alım’ öneriyorum” diyor. Para Dergisi
Yorum