
 Tweet
Yeniden canlanan risk alma isteginin,gelismekte olan piyasalara yonelik ilgiyi tetikledigini gosteriyor-bofa merril
kurulustan konuya iliskin olarak yapilan basin aciklamasi asagida
yer aliyor:
" bofa merill lynch fon yoneticileri ekim anketinin sonuclari; ikinci parasal
gevseme dalgasi beklentisi neticesinde risk alma istekleri yeniden canlanan
yatirimcilarin, cogunlukla gelismekte olan global piyasalardaki hisse
senetlerine (gem) yoneldigini gosteriyor.
Yatirimcilarin portfoylerinde
ustlendikleri risk seviyesi, nisan 2009’dan bu yana en sert cikisini bu ay
gerceklestirdi. Hedge fonlar, net ozkaynak risklerini arttirmaya devam ettiler.
Hisse senetlerinde gosterge ustu konumdaki varlik tahsis uzmanlarinin orani,
eylul ayindaki net yuzde 10’dan net yuzde 27’ye yukselerek neredeyse uc katina
cikti; ayni uzmanlar, tahvil ve bonoda gosterge alti konumlarini surdurduler.
Nakitte gosterge ustu konumdaki portfoy yoneticilerinin orani, net yuzde 18’den
net yuzde 6’ya geriledi.
Hisse senetlerine yonelik bu hareketlenmede
gem hisse senetleri aslan payini kapmis durumda. Varlik tahsis uzmanlarinin net
yuzde 49’u gem hisse senetlerinde gosterge ustu konumdayken, bu oran, bir
onceki aya gore yuzde 17 puan artis anlamina geliyor. Abd, euro bolgesi ve
japon sirketlerinin hisse senetlerine yonelik risk alma isteginde bir
degisiklik gorulmezken, panel ingiltere’ye daha az karamsar yaklasiyor.
Portfoy yoneticileri, cin’in onumuzdeki yila ait buyume rakamlari hakkinda cok
daha iyimser bir yaklasim sergilemekteler. Cin’in ekonomisinin onumuzdeki on
iki ayda daha da guclenmesini bekleyen portfoy yoneticilerinin orani eylul
ayindaki net yuzde 11’den net yuzde 19’a yukseldi. Bu yuzde, agustos
seviyesinin yuzde 38 puan uzerinde.
Ozellikle
dongusel sektorlerde avrupali firmalarin hisse senetlerinin, parasal gevseme
beklentileri nedeniyle yukselise gectigini dusunen bofa merrill lynch global
arastirma birimi’nin avrupa hisse senetleri stratejisi bolumu baskani gary
baker "ancak hÂl temeldeki makro gostergelerde bir toparlanma goremiyoruz,"
dedi. Bofa merrill lynch global arastirma bolumu’nde global hisse senetleri bas
stratejisti olarak gorev yapan michail hartnett ise su yorumu getiriyor: "her
ne kadar artan risk alma istegini memnuniyetle karsilasak da, bu noktada gem
uzerinde son derece dar yatirimci odagi, dikkat edilmesi gereken bir husus gibi
duruyor."
yatirimcilarin dongusel gorunume ve sirketlerin gorunumlerine
guvenleri tam
ekim ayi anketine gore, gelismekte olan piyasalara
yonelik bu muazzam hareketlenmenin yani sira, risk alma istegindeki canlanmayi
kanitlayan bir gosterge daha mevcut. Emtia riski almaya yonelik talep, panel
uyelerinin net yuzde 17’sinin emtiada gosterge ustu olmasiyla artis gosterdi.
Bu yuzde bir onceki ay net yuzde 4 civarindaydi.
Varlik tahsis
uzmanlari, eylul ayindaki "guvenli liman" niteligindeki saglam sektor
pozisyonlarindan cikarak tekrak dongusel hisselerle kÂra gececegi dusunulen
firmalarin hisselerine yonelmeye basladilar. Panel’in net yuzde 25’i, kamu
hizmetleri sektorunde gosterge alti pozisyonda yer aliyor. Bu oran bir ay
oncesine gore yuzde 11 puan artti. En buyuk kazanimlar sanayi, metal ve
teknoloji sektorlerinde goruldu. Uzmanlarin net yuzde 15’i sanayi sektorunde
gosterge ustu konuma gecerek yuzde 11 puanlik artis sagladilar.
Sirketlerin kÂrlarina yonelik gorunum hakkinda daha iyimser bir tavir segileyen
yatirimcilar, mali isler direktorlerinin isletmelerine daha cok yatirim
yaparak, hissedarlara nakit fazlasi odeyerek ve daha cok borclanarak, daha
iddiali ve atak bir tavir sergilemelerini istiyorlar.
Yatirimcilarin
sirasiyla net yuzde 41 ve yuzde 43’luk kismi, sirketlerin fazla nakti
dagitmasini (veya sirket satin almalarini) ve daha cok borclanmasini
istiyorlar. Bu yuzdeler, bir onceki ayda sirasiyla yuzde 34 ve yuzde 35 idi.
Sirketlerin bilancolarini onarmalarina oncelik vermesini isteyen yatirimcilarin
orani bir ayda neredeyse yari yariya azaldi ve net yuzde 11’e dustu. Panel’in
net yuzde 11’i, kÂrlarin onumuzdeki on iki ay icerisinde iyilesecegini soyledi.
Eylul ayinda bu gorusu savunanlarin yuzdesi net yuzde 2 idi.
Pg
beklentileri, doviz konusunda ikna olmayi guclestiriyor.
Ekim ayinin anketi, yatirimcilarin abd veya euro bolgesi hisse senetleri
bakimindan cok ikna olmadiklarini gosteriyor. Net yuzde 4, abd hisselerinde
gosterge alti konumda iken net yuzde 3 euro bolgesi hisselerinde gosterge ustu
konuma gecti. Eylul ayinda ingiliz hisselerinde gosterge alti konumdaki
yatirimcilar bu hisselerde notr duruma gectiler. Bunun tam karsiti olarak,
varlik tahsis uzmanlari, japon sirketlerinin hisselerinde daha fazla gosterge
alti konumdalar.
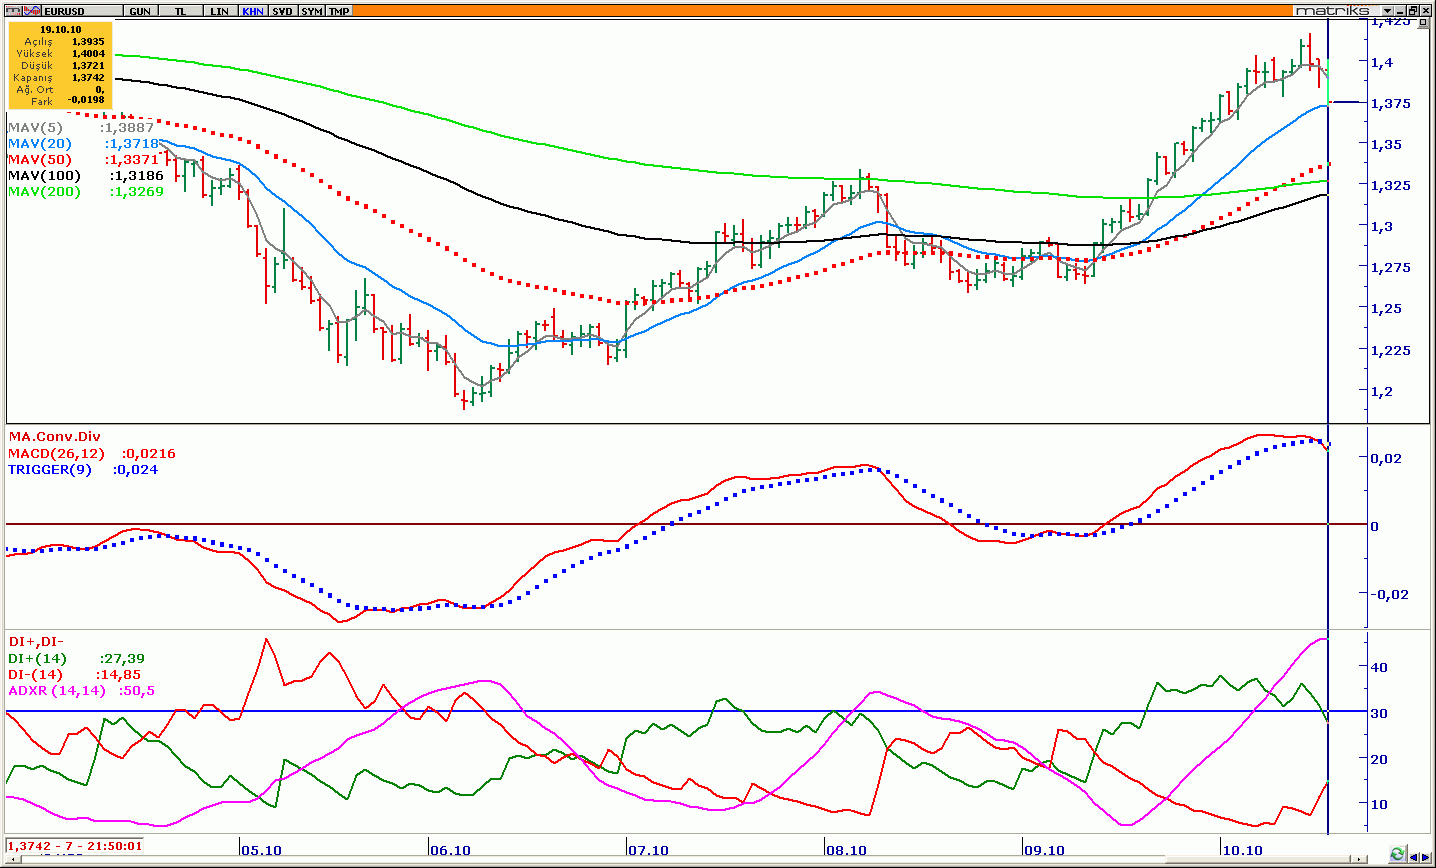
Bu pozisyonlar, dolarin ve euro’nun
yonu konusunda hÂl kaydadeger bir belirsizligin devam ettigini gosteriyor. Her
ne kadar daha cok yatirimci, amerikan dolarinin olmasi gerekenden daha dusuk
degerde oldugunu dusunse de, abd’deki parasal gevseme beklentisi, dolara
yonelik olasi ilgiyi dengeleyici bir unsur olarak karsimiza cikiyor ve
enflasyon beklentilerini arttiriyor. Global olcekte yuksek enflasyon
beklentisindeki yatirimcilarin orani, eylul ayinda net yuzde 9’dan net yuzde
27’ye firladi.
Fon yoneticilerinin (bir onceki aydaki net yuzde 18’e
gore) net yuzde 45’i, amerikan dolarinin degerinin olmasi gerektigi seviyenin
altinda olduguna inaniyor; yine net yuzde 45, euro’nun fazla degerlendigi
kanisinda. Bununla birlikte panelin sadece net yuzde 12’si amerikan dolarinin
onumuzdeki on iki aylik sure icerisinde onemli para birimlerinden olusan sepet
karsisinda deger kazanacagina inaniyor.
Panelin net yuzde 24’u (iki ay
oncesinin iki kati) guvenli liman ozelliginden dolayi tekrar tekrar zirve yapan
altinin gereginden fazla degerlendigi gorusunu tasiyor.
"
-matriks-


Yorum