
 Tweet
AGHOL: Anadolu Grubu Holding, Togg sermayesinin %23'üne denk gelen 1,67 milyar adet payını 184 milyon EUR karşılığında Türkiye Varlık Fonu ve Turkcell İletişim Hizmetleri'ne satmak üzere bağlayıcı sözleşme imzaladı. İşlem, resmi onaylar ve kapanış koşullarının sağlanmasının ardından tamamlanacak.
-
DÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZ -
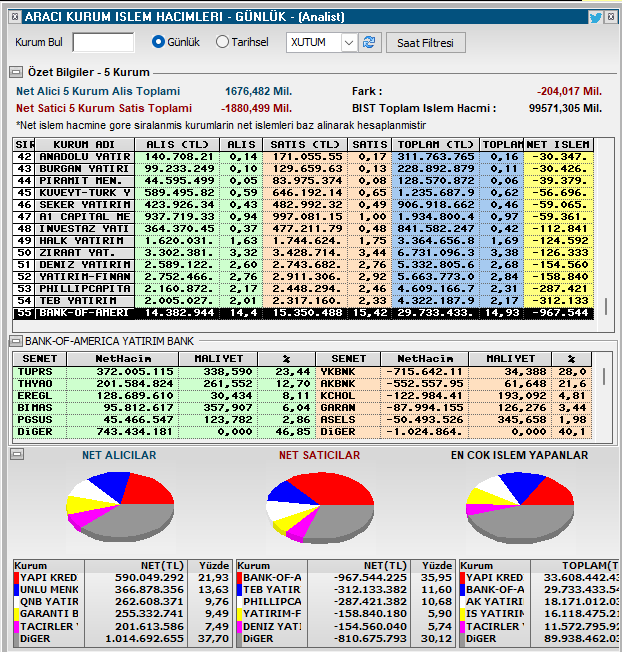 " Her şeyi bidiğini iddia edene
Hiçbir şey öğretemezsin "Yorum
-
DÜK gerçekleşti çok şükür. Kırmızı iz süren üzerine atmadıkça çok da heyecan yapmamak lazım. Ama bugünümüze bin şükür.
 " Her şeyi bidiğini iddia edene
Hiçbir şey öğretemezsin "Yorum
-
11082 ile WMA 9 üzerindeyiz an itibarı ile..
HEMEN SEVİNDİRİK OLMAYALIM DERİM..
bu hain palanın aklında kimbilir neler vardır
YARIN ÇARŞAMBADÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum
-
çaktımının ASELS ıDÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum
-
Vİop 0,43DÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum
-
WMA 9 OLAN 11043 ÜZERİNDE KAPATAMADIK : 11023
bence pala sonda yarın için mesaj verdi.. : ARKANIZI SAĞLAM YERE DAYAYIN
İYİ AKŞAMLARDÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum
-
Günaydın, bereketli günler,bol kazançlar
Umarım başladığı gibi devam eder" Her şeyi bidiğini iddia edene
Hiçbir şey öğretemezsin "Yorum
-
günaydın arkadaşlar
güzel bir açılış yaptık.
dünyanın namlı manyağının seçimi kaybetmeside ayrı bir sevindirici haber..DÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum
-
 DÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZ
Yorum
-
ilk hedef 11384 e denk gelen WMA 22
buralarda biraz soluklanma beklenebilirDÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum
-
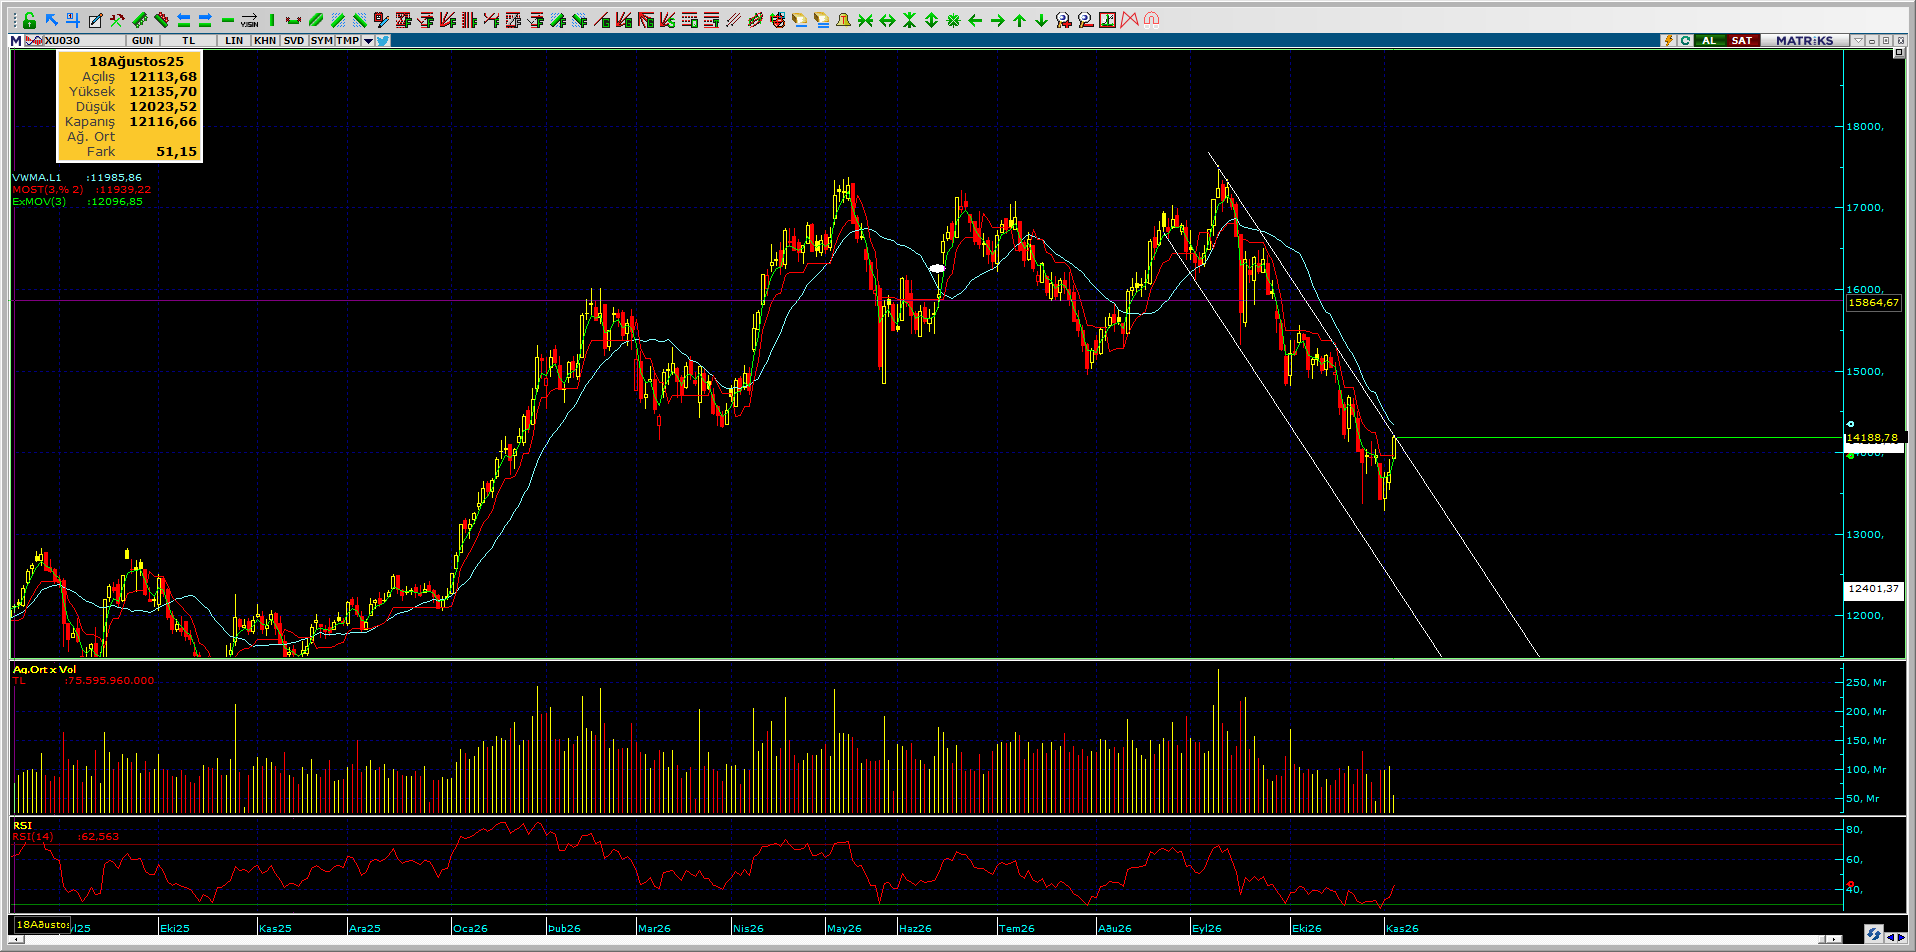
Bist 30 dirence geldi. Elimde ereğli, ykbnk, koç,bimas longlar var.Hedge için 14866 dan biraz short girdim. 15000 e kadar biraz daha ekler, üzerinde stop için bakarım.
açıkçası elimdeki pozları kapamaya kıyamadım. Daha yeni başladılar gibi...
Yan kağıtlarımdan büyük ölçüde kar aldım
 " Her şeyi bidiğini iddia edene
Hiçbir şey öğretemezsin "Yorum
-
THYAO:
Şirketin 3Ç26 finansal sonuçlarını, beklentilerimizi aşan net kar ve tahminlerimizle uyumlu gerçekleşen operasyonel performansı dikkate alarak sınırlı pozitif değerlendiriyoruz. Üçüncü çeyrekte açıklanan 61,5 milyar TL net kar, kurum beklentimiz olan 47,2 milyar TL’yi %30, piyasa beklentisi olan 52,4 milyar TL’yi ise %17 aştı. Gelirler yıllık %40 artışla 396 milyar TL’ye, FAVÖK %11 artışla 69,2 milyar TL’ye ulaşarak sırasıyla 390,4 milyar TL ve 67,3 milyar TL seviyesindeki tahminlerimize yakın gerçekleşti. USD bazında gelirler %19 artışla 8,3 milyara yükselirken, büyümede yolcu gelirlerindeki %15 ve kargo gelirlerindeki %46 artış ön plandaydı. Yolcu doluluk oranının 1,5 puan iyileşerek %87,1’e ulaşması ve birim gelirlerdeki artış talebin güçlü seyrettiğine işaret ediyor. Öte yandan, USD bazında yakıt giderlerinin %59, personel giderlerinin %16 artması karlılığı baskılarken, FAVÖK marjı yıllık 4,6 puan gerileyerek %17,5’e düştü. Yatırım portföyünün katkısı net karı desteklese de, FAVÖK’ün piyasa beklentisinin %16 altında kalması sonuçların olumlu etkisini sınırlıyor. Güçlü yolcu ve kargo talebiyle orta ve uzun vadeli potansiyelinin devam ettiğini düşündüğümüz, 12 aylık pay başına 414 TL hedef fiyatımız ve AL tavsiyemizle model portföyümüzde yer alan Türk Hava Yolları’na ilişkin detaylı değerlendirmemizi gün içinde paylaşmayı planlıyoruz.DÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum
-
ASELS: Şirket, 1,1 milyar USD tutarında ihracat sözleşmesi imzaladığını açıkladı.
CCOLA (Nötr):
Coca-Cola İçecek, 3Ç26 finansal sonuçlarında 7,8 milyar TL net kar ve 68,4 milyar TL net satış açıklarken, FAVÖK 12,6 milyar TL seviyesinde gerçekleşti. Net satışlar piyasa beklentisinin %1, FAVÖK %6 altında kalırken, net kar beklentilere paralel gerçekleşti. Kurum olarak 70,7 milyar TL net satış, 14,1 milyar TL FAVÖK ve 7,6 milyar TL net kar öngörmüştük. Gerçekleşmeler tahminlerimizin satışlarda %3, FAVÖK'te %11 altında, net karda ise %2 üzerinde kaldı. Yıllık bazda satışlar %1 artarken, FAVÖK %17 ve net kar %16 geriledi. FAVÖK marjı %22,5'ten %18,5'e düştü. Uluslararası operasyonlardaki %13,5'lik hacim büyümesine karşın Türkiye'deki zayıf talep, yüksek maliyetli stokların etkisi ve artan dağıtım giderleri karlılığı baskıladı. Net finansman giderlerindeki gerileme ise net karı destekledi. İlk dokuz aylık dönemde serbest nakit akışı 6,2 milyar TL'den 19,9 milyar TL'ye yükselirken, net borç çeyreklik %57 azalışla 13,5 milyar TL'ye geriledi. Şirket, 2026 yılı uluslararası hacim büyümesi beklentisini düşük çift haneli seviyeye yükseltirken, faaliyet karlılığı beklentilerini korudu. Operasyonel karlılıktaki zayıflığa karşın güçlü nakit akışı ve azalan borçluluk nedeniyle sonuçları nötr değerlendiriyoruz. Model portföyümüzde yer alan CCOLA için mevcut 12 aylık hedef fiyatımız 112 TL, tavsiyemiz ise AL yönündedir. Güncellenen tahminlerimiz ve değerlememize ilişkin detaylı analizimizi gün içinde paylaşmayı planlıyoruz.DÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum
-
Tuİk
1 ekİm İtİbari İle Ülke nÜfusu 86 mİlyon 500 bİn kİŞİ olduDÖVÜNMEYİN. NEYE LAYIKSANIZ O ŞEKİLDE YÖNETİLİRSİNİZYorum

Yorum