-
YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir... -
Yabancı makas değiştiriyor
Euro Bölgesi'ndeki kriz, Yunanistan'la başlayıp tüm Avrupa Birliği'ni etkisi altına alarak piyasaları sarsarken, yabancı yatırımcıların İstanbul Menkul Kıymetler Borsası'ndaki satışları beklentilerin altında kaldı.
Borsada endeksin yüzde 10'a yakın değer kaybettiği 30 Nisan-7 Mayıs tarihleri arasında borsadaki net yabancı satışı 56 milyon dolarda kaldı. Yabancılar İMKB'de 22-30 Nisan arasındaki haftada 60 milyon dolar civarında net satış gerçekleştirdi. Geçen yıl İMKB'de, büyük bölümü banka hisselerinde olmak üzere 3 milyar dolarlık net alım yapan yabancılar, 2010'un ilk dört ayında da 467 milyon dolarlık net alım gerçekleştirdi.
Çıkan yabancının yerine yeni yabancı girişinin olmasının yanı sıra, yerli yatırımcıların alımları ve yabancıların banka hisselerinin dışındaki hisselerde pozisyon alması, son dönemde piyasanın sert düşüşlerin ardından hızla toparlanmasında etkili oluyor. Yabancıların Türkiye'ye ilgisinin devam etmesinde, not artırım beklentileri, yasalaşması beklenen Mali Kural uygulaması ve ekonomideki toparlanmanın devam etmesi etkili oluyor.
Nitekim Avrupa İmar ve Kalkınma Bankası (ERDB) son raporunda Türkiye ve Ermenistan'ın etkileyici bir toparlama sağladığını, bu yılda Avrupa'da en iyi performanslarını gösteren ülkelerin arasında yer almasının beklendiğini belirtirken Türkiye'nin, yüzde 5,9 büyüyeceği tahmininde de bulundu.
Yabancı sattı, yerli aldı
Borsanın düşüş sürecinde yerli yatırımcıların özellikle yabancıların sattığı tahtalarda yaptığı alımlar dikkat çekiyor. Yabancı yatırımcılar İMKB'de 28 Nisan-13 Mayıs tarihleri arasında 161 milyon adet hisse satarken, aynı dönemde yerli yatırımcılar 174 milyon adet net alım gerçekleştirdi. Bazı hisse senetlerinde yabancı yatırımcıların yüklü satışlarının yerli yatırımcılar ile piyasaya yeni giren yabancı fonlar tarafından karşılandığı gözleniyor.
İMKB'de küresel kriz nedeniyle sert düşüşün yaşandığı ve yoğun yabancı çıkışının olduğu 2008 yılında da yerli yatırımcılar miktar bazında paylarını yüzde 50'nin üzerine çıkarmıştı.
Hisse tercihleri değişti
Piyasaya yeni giren yabancı yatırımcıların ise son dönemde hisse tercihlerinde değişim gözleniyor. 2009 yılında 3 milyar dolarlık net alımlarının 361 milyon dolarını Garanti Bankası, 219 milyon dolarını İş Bankası C, 211 milyon dolarını Vakıfbank, 179 milyon dolarını Bankasya, 117 milyon dolarını Halkbank ve 106 milyon dolarını Akbank'ta gerçekleştiren yabancı yatırımcılar, özellikle son iki haftada banka hisselerinden uzak duruyor.
İMKB'de 6-13 Mayıs 2010 tarihleri arasında yabancı yatırımcının payı yüzde 66,39'dan yüzde 65,71'e geriledi. Bu dönemde yabancı yatırımcının payının en fazla arttığı ilk 10 hisse arasında bankalar yer almıyor. Yabancı yatırımcının bu tarihler arasında Brisa'daki payı yüzde 5,2'den 11,28'e çıkarken, sözkonusu hissede 3 milyon dolara yakın net alım yapıldı.
Bankaları satıyorlar
Ak Enerji'deki paylarını 20 milyon dolar civarındaki net alımla yüzde 20'den 24'e çıkaran yabancıların, Koza Altın'daki payı ise 15 milyon dolarlık net alımla yüzde 27'den 31'e çıktı. Bu dönemde GSD Holding, Pınar Süt, Anadolu İsuzu, Boyner, İndeks, Türk Traktör, Çelebi, Şişecam, Türk Telekom, Çimsa, Aksigorta, Türkiye Sınai Kalkınma Bankası, Petrol Ofisi, TAV, Turcas, Yazıcılar Holding ve Arena Bilgisayar yabancı payının arttığı hisseler oldu.
Yabancılar 6-13 Mayıs tarihleri arasında Garanti Bankası'nda 21.7 milyon dolarlık, İş Bankası C'de 48 milyon dolarlık, Vakıfbank'ta 24 milyon dolarlık, Bankasya 10.5 milyon dolarlık, Turkcell'de 62 milyon dolarlık, Doğan Holding'de 30 milyon dolarlık, Halkbank'ta 9.8 milyon dolarlık net satış gerçekleştirip bu hisselerdeki paylarını azalttılar.
Yabancı yatırımcılar 12 Mart-7 Mayıs tarihleri arasında İMKB'de 560 milyon dolarlık net alım yaptı. Yabancıların aynı dönemde devlet iç borçlanma senetlerindeki (DİBS) net alımları ise 4 milyar dolara ulaştı.
- Oktay Özdabakoğlu / REFERANSYATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
-Oyak Yatırım: TEB Hedef Fiyatını 2.29 TL'den 2.14 TL'ye Düşürdü
-Oyak Yatırım: Sabanci Holding İçin Endekse Paralel Getiri
İş Yatırım: Doğuş Oto İçin AL
İyileşen operasyonel performansla artan kar DOAS, ilk çeyrekte 22 milyon TL piyasa beklentisinin üzerinde 28 milyon TL net kar elde etti. Şirket geçen yılın aynı döneminde 17 milyon TL, son çeyreğinde ise 9 milyon TL zarar elde etmişti. Net satışlardaki büyüme, marjlardaki iyileşme ve finansman giderlerindeki gerileme (kambiyo zararının kambiyo karına dönmesi nedeniyle) net kardaki artışın ana nedenleri olarak sıralanabilir. İştirak gelirlerindeki artış da (1Ç09:6 milyon T’den 1Ç10: 9milyon TL’e) net kar rakamındaki yükselişte etkili oldu. Şirket ilk çeyekte beklentilere paralel, satış hacmindeki artışla birlikte 556 milyon TL ciro elde etti. Doğuş Otomotiv TL karşısında zayıf Avro’dan olumlu etkilenen şirketlerin başında geliyor. Bu nedenle ilk çeyrekte brüt karlılığında artış gözlemliyoruz. Bununla birlikte faaliyet giderinin ciroya oranındaki düşüş neticesinde FAVÖK marjı hem yıllık bazda hem de çeyrek bazda yükselerek %5.6’a sıçradı. DOAS beklentilerden daha iyi operasyonel karlılık nedeniyle, piyasa tahmininin üzerinde net kar açıkladı.
Yeni model lansmanları ve gelecek Kasım ayında İstanbul’da gerçekleştirilecek otomobil fuarına katılım nedeniyle şirketin faaliyet giderlerinde artış bekliyoruz. Bu nedenle, FVAÖK marjında önümüzdeki
dönemlerde gerileme öngörüyoruz. Hisse için 12 aylık 8.45 TL hedef fiyatımız ile AL tavsiyemizi yineliyoruz.
-İş Yatırım: Banvit İçin AL
Banvit için 6.85 TL hedef fiyat ve yüzde 36 yükseliş potansiyeli ile 'AL' tavsiyesini koruduklarını bildirdi.
- İş Yatırım: Şişe Cam İçin SAT
- İş Yatırım: TAV Holding İçin AL
- Tera Menkul: Net Holding İçin AL
-HSBC Yatırım: Gübretaş İçin Hedef Fiyat 15,00TLYATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
Yapı Kredi Yatırım Tarafından Hazırlanan Vestel Bilanço Raporu:
"İlk çeyrek finansal tablolarında Vestel Elektronik 15 mn TL kar rakamı kaydederek 12.6 mn TL’lik beklentimizi bir miktar geride bıraktı. Şirketin VAFÖK rakamı ise 110mn TL’ye ulaşarak 96.3 mn TL’lik beklentimizi aştı.
Satış Gelirleri: Yurtiçi ve Avrupa pazarındaki toparlanmaya paralel olarak Vestel Elektronik’in toplam beyaz eşya ve televizyon satışları ilk çeyrekte %10 artarak 3.1 milyon adede ulaştı. Şirketin toplam satış gelirleri %35 artış ile 1.16 milyar TL’ye yükselirken, yurtiçi ve ihracat gelirleri sırasıyla %34 ve %27 yükseldi. 2009’un son çeyreği ile karşılaştırıldığında ise şirketin gelirleri %14 gerileme gösterdi.
Operasyonel Marjlar: 2009’un ilk çeyreği ile karşılaştrıldığında 1Ç10’da brüt marjdaki daralmayı faaliyet giderlerini kontrol altında tutarak telafi eden Vestel Elektronik’in VAFÖK marjı 1Ç09’a göre hemen hemen yatay kalarak %9.5 düzeyinde gerçekleşti. Şirketin VAFÖK marjı 4Ç09’a göre de yatay kaldı.
Finansal giderler: Vestel’in finansal giderleri geçen senenin ilk çeyreğine oranla %81 gerileme gösterdi. Net kur farkı giderinin 135 mn TL’den 35 mn TL’ye gerilemesi finansman giderleri tarafındanki iyileşmenin ana nedenidir.
Görüşümüz: Sektör rakamlarının işaret ettiği toparlanmanın Vestel Elektronik’in finansal tablolarına yansıdığı görülmektedir. Beklentimizi bir miktar geride bırakan VAFÖK ve kar rakamlarını olumlu karşılamakla birlikte, hisse fiyatı üzerindeki etkisinin sınırlı olmasını bekliyoruz."YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
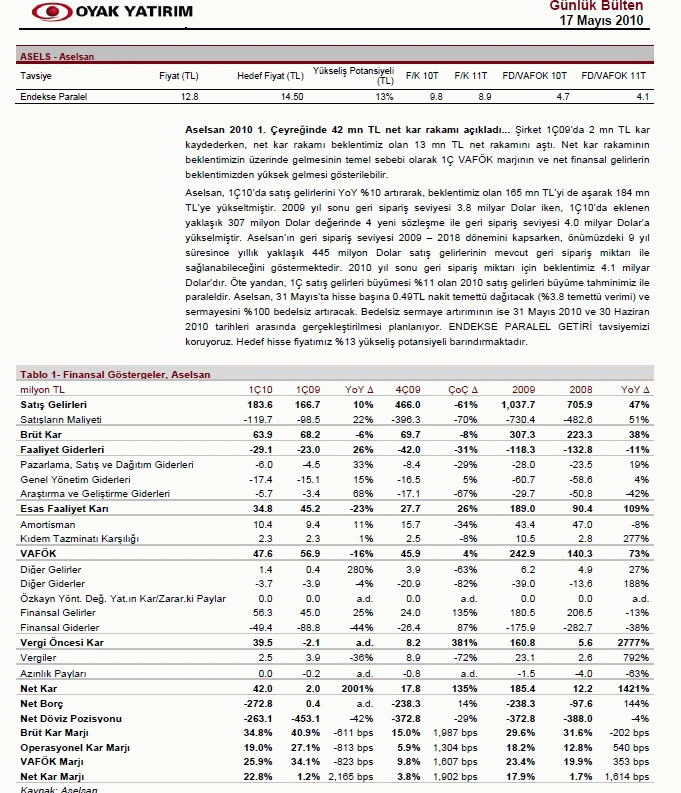
2010 yılı 1 çeyrek net kar tablosu
YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
ASELSAN -1
 YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...
Yorum
-
ASELSAN 2
yabancı yatırımcı çıkıyor mu?
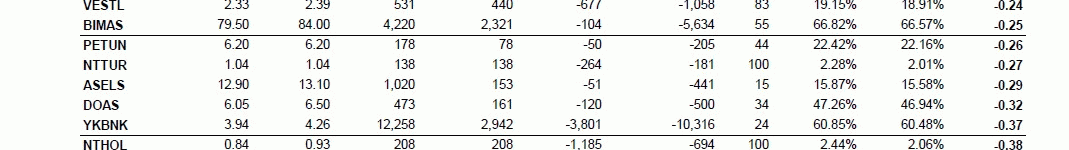 YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...
Yorum
-
BYSAN
SIRKETIMIZ YONETIM KURULU 17 MAYIS 2010 TARIHINDE SIRKET MERKEZINDE TOPLANMISTIR.
SIRKETE AIT DENIZLI ORGANIZE SANAYI BOLGESI I. KISIM SERVERGAZI CAD. NO:6 HONAZ DENIZLI ADRESI UZERINDE, FABRIKA BULUNAN GAYRI MENKUL ILE, TUM MAKINA MUSTEMILAT VE TEFERRUATIN; YILLIK 265.500 USD KIRA BEDELI KARSILIGINDA 5 YILLIGINA SHAMROCK TEKSTIL SANAYI VE TICARET ANONIM SIRKETINE KIRALANMASINA KARAR VERILMISTIR.
ALINAN KARAR DOGRULTUSUNDA 18 MAYIS 2010 TARIHINDE BOYASAN TEKSTIL SANAYI VE TICARET AS. ILE SHAMROCK TEKSTIL SANAYI VE TICARET AS. ARASINDA KIRA SOZLESMESI IMZALANMISTIR.
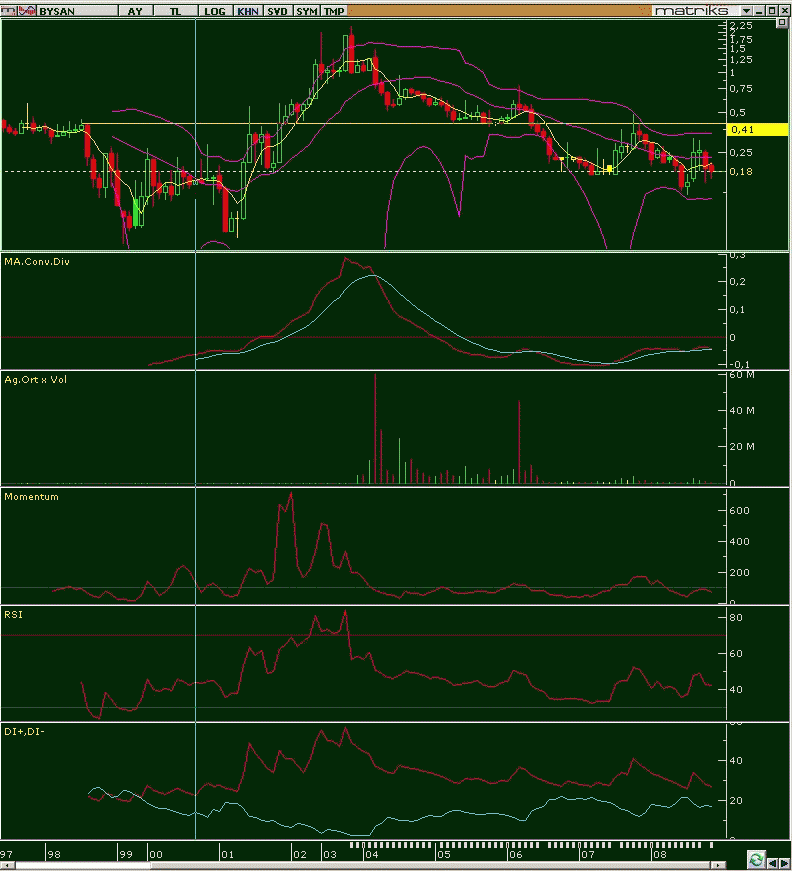
bysn aylık
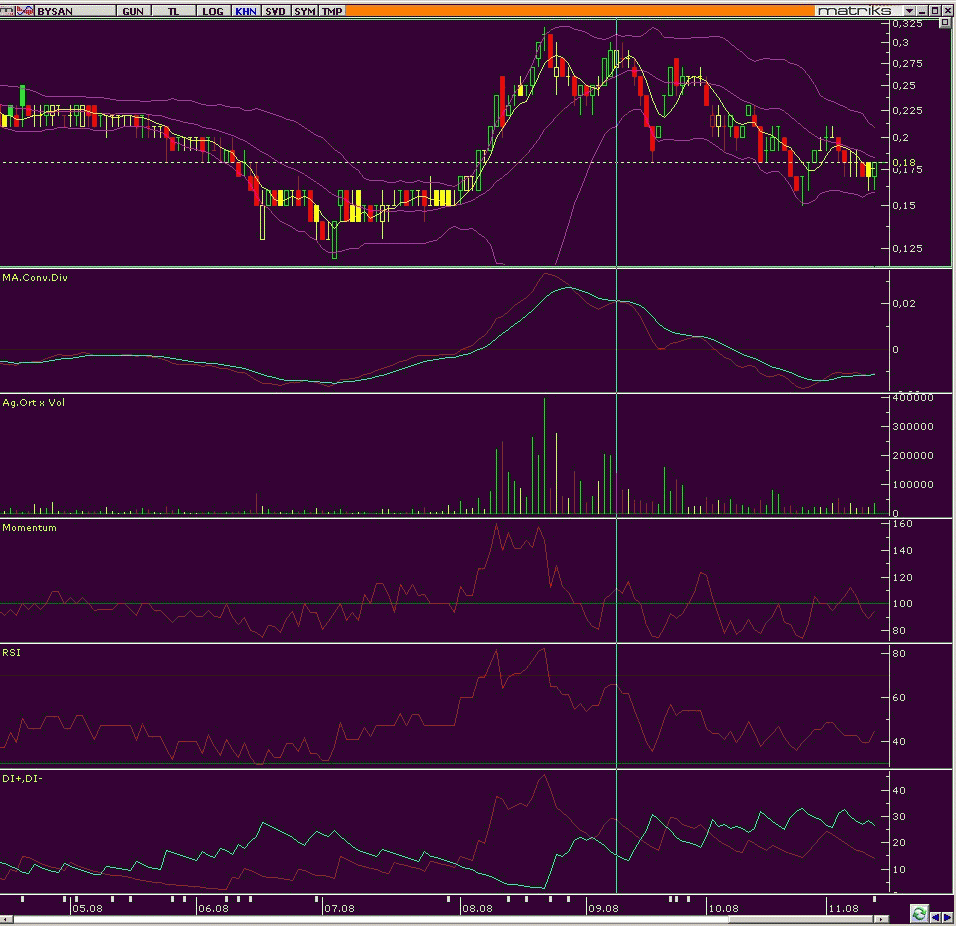
bysn günlük
 YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...
Yorum
-
(TEKRAR) KAP : ANEL TELEKOMUNIKASYON ELEKTRONIK SISTEMLERI SANAYI VE TICARET A.S. / ANELT [] SERMAYE ARTIRIMINA ILIS
Şirketimiz Yönetim Kurulu 18.05.2010 tarihinde,
1) Şirketimizin 150.000.000 (Yüzellimilyon) TL'lik Kayıtlı Sermaye tavanı içerisinde sermayesinin 46.000.000 (Kırkaltımilyon) TL'sından 50.000.000 (Ellimilyon) TL'sına çıkarılmasına ve artırılan kısmı teşkil eden toplam 4.000.000 (Dörtmilyon) TL'sını teşkil eden tutarın; özkaynakları teşkil eden kalemlerden 500.000 TL'sının 529 hesap kodlu Diğer Sermaye Yedekleri hesabından, 2.508.353.05 TL'sının 524 hesap kodlu Maliyet Bedeli Artış Fonu hesabından ve 991.646,95 TL'sinin 520 hesap kodlu Sermaye Yedekleri hesabından karşılanmasına,
2) Sermaye artırımı karşılığında A Grubu paylar karşılığında A grubu, B grubu paylar karşılığında B grubu olmak üzere her biri 1 TL nominal değerli 4.000.000 (dörtmilyon) adet pay ihraç edilmesine,
3) Sermaye artırımının gerçekleştirilmesi için Sermaye Piyasası Kurulu'na başvurulmasına ve gerekli işlemlerin yürütülmesi konusunda Şirketimiz Genel Müdürü Suat Baysan'ın yetkilendirilmesine,YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
ALARKO HOLDİNG A.Ş. / ALARK [] 18.05.2010 17:35:58
18.05.2010 tarihli olağan genel kurul toplantısında kar dağıtımı ile ilgili Yönetim Kurulunun teklifi okundu. Hissedarların önergeleri okunarak, yapılan oylama sonucunda, Yönetim Kurulu faaliyet raporunda önerildiği üzere ve verilen önerge doğrultusunda;
a) 2009 yılına ait konsolide finansal tablolarda yer alan 51.390.206,- TL dönem karından; Sermaye Piyasası Mevzuatı, Şirket Ana Sözleşmesi ve diğer mevzuat hükümleri uyarınca
* Net dağıtılabilir dönem karına 1.400,- TL tutarındaki bağışların ilavesi ile oluşan 48.718.060,- TL' nin % 20' sine tekabül eden 9.743.612,- TL (Brüt) tutarındaki kısmının birinci temettü
olarak hesaplanmasına, hesaplanan bu birinci temettünün 2.015.867,- TL (Brüt) kısmının ortaklara kar payı olarak nakden dağıtılmasına, bakiyesinin ise dağıtılmayarak olağanüstü
yedek akçelere eklenmesine,
* Kalan tutarın da olağanüstü yedek akçelere eklenmesine,
b) 2008 yılı karından olağanüstü yedeklere aktarılmış olan tutardan 1.553.493,- TL'nin (Brüt) ortaklara kar payı olarak nakden dağıtılmasına,
Vergi tevkifatına tabi olan kar payı kısmı üzerinden gerekli vergi tevkifatının yapılmasına,
Kar payı dağıtımına 31 Mayıs 2010 tarihinde başlanmasına, oybirliğiyle karar verildi.YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
Satın alma devinden Kılıçdaroğlu sorusu
Karşımda heyecanlı bir ses: “Murat Bey rahatsız ettim. Ne diyorsunuz kazanabilir mi? Kazanırsa halktan destek alır mı?”
Arayan kişi dünyanın en önemli, en büyük private equity’lerinden birinin Türkiye sorumlusu. Burada “pek çok alım yapmış” bir isim. Birkaç gündür ABD’de imiş. Grubun yeni satın alma stratejileri üzerine fikir alışverişi için ABD’ye çağırmışlar. Hem ülkedeki yeni alım fırsatlarını hem de ülkenin geleceğiyle ilgili tahminlerini dinlemek için çağırmışlar. Sunumu sırasında Türkiye’den ABD’li fonun yöneticilerine telefon gelmiş. Ve onlar da Türk temsilcilerine bu konuyu araştırıp kendilerine anlatma, kısa vadede de “raporlama” istemişler.
Merak ettikleri “Ak Parti hükümetine yeni liderin desteğindeki CHP’nin rakip olup olamayacağı. Ya da “güçlü bir oy oranı alıp Türkiye’de yeni bir koalisyon olasılığının gözüküp gözükmeyeceği?”.
Biliyorum kimileriniz “Bu ne hız?” diyecek. Pazartesi 11.30’da Kılıçdaroğlu Ankara’da adaylığını açıklıyor. Saat 16.00’da bir yatırımcı grup “ne olur?” sorusu soruyor. Hemen cevap vereyim “hızlı değiller ve gayet doğal bir soru bu”. Milyarlarca dolarlık yatırım yapanlar ülkedeki olası “siyasi gelişmeleri-değişimleri” yakından izlerler.
Bugün gazetemizin manşeti sanırım onlara bir fikir verecektir. Kılıçdaroğlu’nun genel başkanlığındaki bir CHP’ye oy verebileceğini söyleyenlerin oranı yüzde 32 civarında. Bu tabii ki önümüzdeki günlerdeki politik ortama göre azalabilir de artabilir de.
Sözü yine dünyadan önemli bir analiste bırakalım. Yazdığı raporlar yatırım kararı alan pek çok uluslararası şirketin izlediği bir isim. Uzmanlığı Türkiye, Dünyanın en ünlü siyasi risk analizi kuruluşu Eurasia Group’tan Wolfango Piccoli. Bakın ne diyor:
“Kılıçdaroğlu CHP’nin başına geçerse bu Türkiye’deki demokrasi için, iyi yönetim için ve CHP’nin kendisi için olumlu bir gelişme olur. Buradaki soru, siyasi liderlik anlamında ondan bekleneni yapabilecek mi... Kılıçdaroğlu’nun önünde iki büyük mesele var. Biri, partisini modernleştirmek, eski zihniyetten çıkarıp sadece Ankara’nın değil Türkiye’nin partisi haline dönüştürmek. İkincisi de halkın desteğini toplamak. Geçmişi şaibeli biri değil. Bu olumlu.
İngiltere’de Muhafazakâr Parti lideri David Cameron da benzer bir süreçten geçti. O da elitist partisini modernize etmek için uğraştı, imajını değiştirdi. Ama onun önünde 4 yıldan uzun zaman vardı. Kılıçdaroğlu’nun önünde ise seçimlere kadar sadece 1 yıl var. Üstelik seçimi kazanmak için Tayyip Erdoğan’a meydan okumak zorunda. Bu oldukça zor bir görev... Ama olabilir. Yolda da bazı şeyleri öğrenebilirsiniz... Koalisyon hükümeti olursa Kılıçdaroğlu daha uyumlu ve ılımlı bir isim olduğu için birlikte çalışması da daha kolay olabilir. Ama tabii şimdiden seçim sonuçlarıyla ilgili bir şey söylemek mümkün değil.” Dünyadaki yatırımcılar adım adım CHP’yi ve yeni lider adayını izliyor.
CHP ‘eski yönetimle’ iktidar olsaydı ekonomide...
Aylık ekonomi dergisi Infomag bu ay yayınlanan sayısında tüm partilere “iktidar olursanız ekonomi politikalarınız ne olacak? diye sordu. Bakın hafta sonu yönetimi değişecek CHP’nin ekonomideki öncelikleri ve hemen hallederiz dediği konular nelerdi?
Özelleştirme: Ulusal sanayinin yabancılaşma sürecinden vazgeçilecek. KİT’ler tam anlamıyla özerkleştirilecek, gerekirse özel sektör ile işbirliğine girecek.
Kur politikası/ihracat: Bugünkü döviz kuruyla 10 yılda 200 milyar dolar ihracat gerçekleştirilecek. Gerçekçi bir kur politikası uygulanacak.
Yabancı sermaye: Kısa süreli giriş çıkışlardan vergi alınacak.
Vergi/kayıtdışılık: Vergi tabana yayılacak. Çalışanlardan alınan vergi AB standartlarına çekilecek. 10 yıl içinde ekonomide kayıtdışılık yüzde 20’ye indirilecek.
İşsizlik: Yüzde 5’in altına düşürülecek.
Dergi sonrada verilen bu cevapları iş dünyası ve akademisyenlere değerlendirtti. Ve sordu: “Hangi parti daha rasyonel?”. Buradaki sonuçlarda CHP, MHP’nin hatta SP’nin bile gerisinde kalmış.
Yani çoğunluk CHP’nin söylediklerini yapamayacağını düşünüyor. Ekonomi alanında fikirlerine inanmıyor. Dün gazetemizin Ankara bürosunu ziyaret eden Kemal Kılıçdaroğlu “ekonomide de yeni bir söylem getireceğinin sinyallerini” verdi. İş dünyasının önünü açacak, bürokrasiyi ortadan kaldıracak bir yapıdan bahsetti. Dikkatle not edilecek.
- MİLLİYET - 19 Mayıs 2010 - Murat SabuncuYATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
Hedge fonlar rotayı Asya'ya çevirdi
AB nin hedge fonlarına vize koyma kararından sonra, fonların rotayı asyaya çevirmesi önemli bir gelişme gibi duruyor. konuyu ilginç bulan arkadaşlar için haberler "not defteri/dünya piyasaları"nda...
sorum şu:
bu ROTA İÇERİSİNDE, Türkiye'de var mı?
yoksa türkiye, AB kararlarına uyarak, hedge fonlarının denetlenmesi kervanına mı katılacak?
işte bunun yanıtı gerçekten ilginç olacak...
eğer türkiye "asya algılaması" içerisindeyse imkb nereye gider?
yok dışındaysa, imkb yine nereye gider?
 YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...
Yorum
-
Yapı Kredi: : Tekfen Holding İçin Hedef Fiyat 6,60 TL
Yapı Kredi Yatırım, Tekfen Holding'i 6.60 TL hedef fiyatla haftalık portföy listesine dahil etti.
Yapı Kredi Yatırım, ( www.ykyatirim.com.tr ) konu ile ilgili raporunda, Tekfen Holding'i 6.60 TL hedef fiyat ve yüzde 33 yükseliş potansiyeli ile haftalık portföy listesine dahil etti.
Raporda şu değerlendirme yapıldı:
"TEMEL ANALİZ
*Tekfen Holding’i, beklentileri aşan ilk çeyrek sonuçlarını ve son dönemde Eurobank Tekfen’deki iştirak payı nedeniyle ortaya çıkan endişenin kısmen ortadan kalkmasını dikkate alarak, önümüzdeki dönemde yukarı yönde hareket edebileceğini düşünerek listemize dahil ediyoruz.
*Tekfen Holding hisselerinin son bir ay içerisinde endeksin %6 altında performans göstermiş olmasında büyük oranda şirketin Eurobenk Tekfen’de sahip olduğu %29 hissesine bağlı olarak
Yunanistan’a ilişkin endişelerin etkili olduğunu düşünüyoruz. Son dönemde endişelerin hafiflemiş olması nedeniyle Tekfen Holding hisseleri üzerindeki baskının da hafifleyebileceğini düşünmekteyiz.
*Ek olarak, şirket ilk çeyrek sonuçlarında 39mn TL’lik ortalama piyasa beklentisini önemli oranda geride bırakarak 66.8 mn TL kar rakamı açıkladı. Özellikle gübre segmentinin VAFÖK marjının ilk çeyrekte %20’ye yükselmiş olmasından kaynaklanan bu iyileşmenin orta-uzun vadede holdingin hisselerine olumlu yansıyacağını düşünüyoruz.
TEKNİK ANALİZ
*4.70-4.80 bölgesi üzerinde bir destek oluşumunun dikkatimizi çektiği hissede, ilerleyen süreçte, 5.35-5.40 seviyesini hedefleyebilecek bir tepki yükselişi oluşmasını bekliyoruz. Bu paralelde, teknik açıdan 4.80 stop olmak üzere hisseyi alım yönünde izlemeyi öneriyoruz.
Hisse Fiyatı: 4.96 TL Piyasa Değeri: 1,820 mn TL
Hedef Fiyat: 6.60 TL Potansiyel: %33"YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
Yapı Kredi: Çimsa İçin Hedef Fiyat 9,90TL
Yapı Kredi Yatırım, Çimsa'yı 9.90 TL hedef fiyat ile haftalık portföyüne aldı.Yapı Kredi Yatırım, ( www.ykyatirim.com.tr ) konu ile ilgili raporunda, Çimsa'yı 9.90 TL hedef fiyat ile haftalık portföyüne aldıklarını belirtti. Raporda şu değerlendirme yapıldı:
"TEMEL ANALİZ
*Kısmen ağır kış şartları nedeniyle çimento sektörü açısından zayıf geçen ilk çeyrekte diğer çimento şirketlerinin üzerinde bir performans göstererek piyasa beklentilerini aşan kar rakamı açıklayan Çimsa’nın önümüzdeki dönemde yukarı yönde hareket edebileceğini düşünmekteyiz.
*Ek olarak, şirket yönetiminin bölgesel bir oyuncu olma hedefikapsamında bu yıl içerisinde bir satın alma ya da yeni yatırım yapılabileceği yönündeki açıklamalarını dikkate alarak önümüzdeki aylarda konuyla ilgili haber akışının da hisseyi hareketlendirebileceğini düşünüyoruz.
*Çimsa Türk çimento üreticilerinin 16x FD/VAFÖK (kaydırılmış) ortalama çarpanının oldukça altında, 6.6x FD/VAFÖK’ten işlem görmektedir. Şirket FD/VAFÖK çarpanı bazında sektörün en ucuz şirketi durumundadır.
*Çimsa’nın beklentileri aşan ilk çeyrek sonuçlarını ve sektöre oranla ucuz kalmış olmasını dikkate alarak, uzun vadeli beklentilerimizle 9.90 TL hedef fiyat ile haftalık portföyümüze alıyoruz.
TEKNİK ANALİZ
*Hissede 8.30-9.10 aralığında bir işlem bandı dikkati çekmektedir. Teknik önerimiz, adı geçen işlem kanalının alt bandına doğru alım yapmak, fiyat seviyeleri üst banda yaklaştığında ise, hisseyi satış yönünde izlemek şeklindedir. Teknik beklentimiz, hissedeki yatay eğilimin devam edebileceği şeklindedir.
Hisse Fiyatı: 8.50 TL Piyasa Değeri: 1,141 mn TL
Hedef Fiyat: 9.90 TL Potansiyel: %16"YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
-
Yapı Kredi: Enka İnşaat İçin Hedef Fiyat 8 TL
raporunda, Enka İnşaat'ı 8 TL hedef fiyat ve yüzde 19 yükseliş potansiyeli ile haftalık portföyüne dahil ettiklerini belirtti. Raporda şu değerlendirme yapıldı:
"TEMEL ANALİZ
*Enka hisseleri global durgunluğun etkisi ile Rusya pazarı ve inşaat işlerindeki zayıflığa bağlı olarak son 10 ayda İMKB 100 endeksine rölatif olarak yatay bir seyir izledi.
*İnşaat sektöründeki canlanma süreci Enka İnşaat için yeni projeleri gündeme getirdi. Son dönemde Enka-Bechtel ortaklığı kapsamında alınan 570mn Euro’luk Kosova Otoyolu projesi şirketin yaklaşık 4.5 milyar dolar civarında bulunan backlog’una %8 katkı yaptı.
*Ek olarak, Sabiha Gökçen Havalimanı hangar ve yönetim ofisi binası (350 mn dolar), Akenerji’nin Hatay santrali (yaklaşık 1 milyar dolar), Umman Muskat Havalimanı (2 milyar dolar), Sırbistan otoyolu (2 milyar dolar) ve nükleer enerji santrali şirketin yakın dönemde ilgi gösterdiği ihale ve projeler olarak sıralanabilir.
*Enka İnşaat’ı 8.0 TL hedef fiyat ile uzun vadeli beklentilerimizle haftalık portföyümüze dahil ediyoruz.
TEMEL ANALİZ
*Enka hisseleri global durgunluğun etkisi ile Rusya pazarı ve inşaat işlerindeki zayıflığa bağlı olarak son 10 ayda İMKB 100 endeksine rölatif olarak yatay bir seyir izledi.
*İnşaat sektöründeki canlanma süreci Enka İnşaat için yeni projeleri gündeme getirdi. Son dönemde Enka-Bechtel ortaklığı kapsamında alınan 570mn Euro’luk Kosova Otoyolu projesi şirketin yaklaşık 4.5 milyar dolar civarında bulunan backlog’una %8 katkı yaptı.
*Ek olarak, Sabiha Gökçen Havalimanı hangar ve yönetim ofisi binası (350 mn dolar), Akenerji’nin Hatay santrali (yaklaşık 1 milyar dolar), Umman Muskat Havalimanı (2 milyar dolar), Sırbistan otoyolu (2 milyar dolar) ve nükleer enerji santrali şirketin yakın dönemde ilgi gösterdiği ihale ve projeler olarak sıralanabilir.
*Enka İnşaat’ı 8.0 TL hedef fiyat ile uzun vadeli beklentilerimizle haftalık portföyümüze dahil ediyoruz.
Hisse Fiyatı: 6.70 TL Piyasa Değeri: 11,970 mn TL
Hedef Fiyat: 8.00 TL Potansiyel: %19"YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...Yorum
- Eger sitemize yaptığınız ilk ziyaretiniz ise, Lütfen öncelikle Yardım kriterlerini okuyunuz. Forumumuzda bilgi alışverişinde bulunabilmeniz için öncelikle Kayıt olmalısınız. Üye olmayanlar forumumuzda hiçbir şekilde aktivite uygulayamaz; Konu açamaz, Mesaj yazamaz, Eklenti indiremez, Özel mesajlasamaz. Forumumuzu tam anlamıyla kullanmak için üye olabilirsiniz...

 Tweet

Yorum