Not Defteri

Collapse
X
 
  • Saat
  • Show
Clear All
new posts
  • narada
    Haberci
    • 04 Mayıs 2009
    • 1737

    #586
    Alman Focus dergisi, Avrupa'nın güney doğusunda "faiz avına" çıkmak isteyen yatırımcılara Türk hisseleri almasını önerdi.


    "Türkiye hisseleri ile yüksek faiz" başlığıyla yayınlanan kısa bir yazıda, Türk lirası üzerinden alınacak hisselerin yüksek faiz getireceği ve zayıflayan euro'nun Türk lirası karşısında değer kaybetmeye devam etmesi durumunda, buradan da ek bir kazanç sağlanabileceği görüşüne yer verildi.

    Bu konuda Avrupa Yatırım Bankası'nın 2013 yılına kadar geçerli olan hisselerinin önerildiği yazıda, bu hisselerin "AAA" değerlendirmesi ile çok güvenceli olduğu ve değerinin düşme riskinin hemen hemen bulunmadığı savunuldu.

    -cnn türk
    YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

    Yorum

    • simurg
      Administrator
      • 10 Mart 2007
      • 9248

      #587
      sn. narada, sizi görmek gereçketen güzel. Hoş geldiniz, saygılar, selamlar...
      https://twitter.com/keyborsa_simurg

      Yorum

      • ketenhelva
        ..................
        • 10 Aralık 2008
        • 1488

        #588
        sn narada özlemiştik sizi.hoş geldiniz..
        her şey olacağına varır..

        Yorum

        • narada
          Haberci
          • 04 Mayıs 2009
          • 1737

          #589
          teşekkür ederim arkadaşlar. sizlerle olmak da çok güzel.
          özet:


          - Alcatel Lucent, Türk Telekom ile 3 yıl sürecek ve 7.464.108 Euro tutarında “Yeni Nesil SDH Transmisyon Şebekesi” projesi ile 23.407.576 Euro tutarında 4 yıl vadeli “Türk Telekom Omurga ve Bölgesel DWDM Transmisyon Sistemleri” projesine ait sözleşmeler için gerekli imzaların toplandığını ve sözleşmelerin yürürlüğe girdiğini açıkladı.

          - Anel Telekomünikasyon, yüzde 5 oranında iştirakte bulunduğu Anel Enerji Elektrik Üretim Sanayi ve Ticaret Anonim Şirketi ile Kioto Photovoltaics GmbH arasında 2011 yılına kadar piyasa değeri 15 Mn Euro’yu bulacak 8 MWp'lik fotovoltaik güneş modülü üretimi için anlaşma imzalandığını açıkladı.

          - Ceylan Giyim, 6.830.000 TL olan sermayesini 18.170.000 TL arttırarak 25.000.000 TL’ye çıkarılması için SPK’ya başvuruda bulunduğunu açıkladı.

          - Demisaş, 2009 yılı karından her 1 TL nominal değerli hisse başına brüt=net 0,100000 TL kar payının 31 Mayıs 2010 tarihinde dağıtacağını açıkladı.

          - İttifak Holding, Olağan genel kurul toplantısını 29 Mayıs 2010 tarihinde yapacağını açıkladı.

          - Latek, İMKB Tüm, İMKB Tüm-100, İMKB Hizmetler ve İMKB Ulaştırma Endekslerinde yüzde 27 saklama oranı ile işlem göreceğini ve Turna Madencilik Petrol Ür. İnş. Gıda Tur. Paz. Ltd. Şti. İle oluşturduğu konsorsiyumun 5 yıllık hasılatı olarak 75-80 milyon USD ciro beklediği Bandırma Uluslararası Limanının Tahmil, Tahliye ve Nakliye operasyonlarının konsorsiyum tarafından yürütüleceğini açıkladı.

          - Sinpaş G.Y.O, 400.000.000 TL olan sermayesini yüzde 25 oranında iç kaynaklardan karşılanmak üzere bedelsiz 100.000.000 TL arttırım kararını 31 Mayıs 2010 tarihinde yapacağı Olağan genel kurul toplantısına sunacağını açıkladı.

          - Soda Sanayii, 231.000.000 TL olan sermayesini temettüden karşılanmak üzere yüzde 10 oranında bedelsiz 23.100.000 TL arttırarak 254.100.000 TL’ye çıkaracağını açıkladı.

          - TSKB, Fiyat istikrarı işlemleri sonucunda TSKB G.Y.O’daki ortaklık payının yüzde 59'dan yüzde 64.042'e yükseldiğini açıkladı.

          - T. Şişe Cam, 1.100.000.000 TL olan sermayesini yüzde 4 oranında tamamı temettüden karşılanmak üzere bedelsiz 44.000.000 TL arttırarak 1.144.000.000 TL’ye çıkaracağını açıkladı.

          - Vakıf Girişim Sermayesi, yüzde 99 oranında ve 247.500 TL sermaye payı ile kurucu ortak olarak katılacağı Marferi Feribotlari Denizcilik Sanayi ve Ticaret A.Ş.’nin kuruluş işlemlerinin tamamlandığını açıkladı.
          YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

          Yorum

          • narada
            Haberci
            • 04 Mayıs 2009
            • 1737

            #590
            bulunsun bakalım...


            YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

            Yorum

            • TANCAN
              Seyirci Üye
              • 05 Mayıs 2009
              • 21

              #591
              Sayın Narada hoşgeldiniz. Gerçekten sizi özlemişiz. Teşekkürler.
              Kim ne yaparsa aslında kendine yapar. Yapılan iyiliklerin de, kötülüklerin de, elbette bir karşılığı olacaktır.

              Yorum

              • narada
                Haberci
                • 04 Mayıs 2009
                • 1737

                #592
                merhaba tancan.
                teşekkür ederim. uzunca bir süre ara vermek zorunda kaldım.
                YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                Yorum

                • narada
                  Haberci
                  • 04 Mayıs 2009
                  • 1737

                  #593
                  Simpaş'ın büyük kar hedefi

                  Borsanın dev inşaat şirketi Simpaş yeni hedefini açıkladı. Sinpaş'ın 2010 kârı son 3 yılı 4'e katlayacak. İşte şirketin 4 yıllık büyük hedefi:

                  İstanbul'un tarihi dokularından esinlenilerek yapılacak ‘İstanbul Sarayları' projesindeki Çırağan Sarayı'nı 1.8 milyon TL'ye satan Sinpaş GYO, 2010'da 200 milyon TL kâr etmeyi planlıyor. Bu hedef gerçekleşirse Sinpaş, son 3 yıllık 50.2 milyon TL'lik kârını 4'e katlamış olacak
                  YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                  Yorum

                  • narada
                    Haberci
                    • 04 Mayıs 2009
                    • 1737

                    #594
                    ENDEKS 48 BİNE GERİLEYEBİLİR
                    Analistler YSK kararının yabancı yatırımcının iştahını kaçırdığını düşünüyor


                    TEKNİK ANALİZ
                    Endeks bekledıgımız gıbı son yukselısıde satıs fırsatı olarak degerlendırımeye devam edıyor.
                    Bu sabaha sırasıyla ılk olarak cnbc-e de ardından samanyolu haberde ıfade ettıgımız uzere endeks 5 gunde yuzde +11 tepkı yukselısı ıcınde gelıstı, ancak bu yukselıslerın son satıs fırsatı oldugunu daır beklentımızı bır kez daha ıfade ettık.
                    Avrupa borsalarına ve eur/usd parıtesıne dıkkat dıyoruz tekrar Özellıkle bugun avrupa pıyadaları ıslemlere baslarken ıspanya ıbex endeksı dıkkat cekıcı bır sekılde yuzde -3.5 asagıda fıyatlamalara basladı ve gunluk surecın dıger avrupa borsalarında da negatıf etklı olmasını beklıyoruz. Eur/usd 1.2370 bugun denenebılır.
                    Aynı zamanda bugun eur/usd parıtesınde 1.2500 sevıyesının asagı yonde kırılması ıle beraber gun ıcınde 1.2370 sevıyesı hedef konumda olabılır.

                    .... endeksın hazıran ayına kadar 48.000-47.000 bolgesıne gerılemesı sahsen surprız olmayacaktır.

                    -borsagündem/ halıl recber-f.emre recber
                    YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                    Yorum

                    • narada
                      Haberci
                      • 04 Mayıs 2009
                      • 1737

                      #595
                      TEKSTİLİN YILDIZI PARLIYOR
                      Çin, Hindistan ve Pakistan'da maliyetlerin artması nedeniyle Avrupalı markalar konfeksiyonda Türkiye'ye dönmeye başladılar.


                      DENİZLİ - Ege Giyim Sanayicileri Derneği (EGSD) Başkanı ve Türkiye Moda ve Hazır Giyim Federasyonu Başkanı Nedim Örün, "Çin'de, Hindistan'da ve Pakistan'da pamuk ipliği ve işlenmiş konfeksiyon ürünleri fiyatları yükseldiği için Avrupalı markalar tekrar ülkemize döndü" dedi.

                      Denizli Tekstil ve Konfeksiyon ihracatçıları Birliği (DETKİB) tarafından düzenlenen "Pamuk ve İplik Fiyatları ve Politikaları, Yakın Gelecek Piyasalar Olası Projeksiyonlar" toplantısı DETKİB konferans salonunda yapıldı. Toplantıya Türkiye Moda ve Hazırgiyim Federasyonu ve EGSD Başkanı Nedim Örün, Çorap Sanayicileri Derneği Başkanı Hüseyin Öztürk, Denizli Sanayi Odası Başkanı Müjdat Keçeci konuşmacı olarak katıldı.

                      EGSD Başkanı ve Türkiye Moda ve Hazır Giyim Federasyonu Başkanı Nedim Örün, tekstil ve hazır giyim ihracatında önemli bir doluluk olduğunu belirterek, "Fakat bu doluluk, bu siparişler iki açıdan neşemizi kaçırıyor diyebilirim. Biri, çok üst seviyelere gelmiş olan iplik fiyatları, diğeri de kur, özellikle de Avro'nun şu an gelmiş olduğu durumlar" dedi.

                      Hindistan'ın hem iplik hem kumaş ihracatını, özellikle de denim kumaş ihracatını durdurduğunu kaydeden Örün, şöyle devam etti:

                      "Çin'de, Hindistan'da ve Pakistan'da pamuk ipliği ve işlenmiş konfeksiyon ürünleri fiyatları yükseldiği için Avrupalı markalar tekrar ülkemize döndü. Bunun en önemli sebeplerinden biri Uzak Doğu'da yükselen konfeksiyon fiyatları, hazır giyim fiyatları. Biz de siparişleri aldık, üretim yapıyoruz, ihraç ediyoruz, ihraç edeceğiz. Ama nereye kadar?

                      Ülkemizde de çok yakın gelecekte konfeksiyon ve hazır giyim maliyeti yükselecek ve Türkiye'de de fiyatlar yükselme trendine girecek. Dolayısıyla da Türkiye'nin şu çok kısa zamanda yaşamakta olduğu mutlu tablo her halde çok uzun sürmeyecek gibi. Mutlaka devletin koordinatörlüğünde Sanayi ve Ticaret Bakanlığı olabilir, Dış Ticaret Bakanlığı olabilir, konunun ilgili tarafları temsilcileri bir araya getirilmeli. Kısa vadede, geçen yıl başlamış olan pamuk fiyatlarına primin 4 yıl ileriye doğru ilan edilmesi sürdürülmeli, geçen yıl ilan edilen dört yıllık prim bu yılın geçmesiyle 3 yıla düşecek. Her yıl bir yıl eklenmeli. Pamuk ekimiyle ilgili primler mutlaka yükseltilmeli.

                      380 bin tonlara inen pamuk üretimi tekrar o 2006, 2007 dönemindeki 850 bin tonlara çıkmalı. Önce kendi evimize bakalım. Kendi pamuk üretimimizi artırmaya çalışalım. 1 milyon 300 bin tonlarda olan pamuk kullanımımızın daha çoğunu yurt içinden sağlayabilelim. Bu da elbette pamuk üreticisinin, çiftçinin teşvikiyle mümkün."

                      DETKİB Başkanı Süleyman Kocasert de Çin'in artık Türkiye'nin pazar ülkelerinden biri olmaya başladığını söyledi. Kocasert, 2010 yılında ihracat yaptıkları 30 ülkeden 277'sinde ihracat artışı olduğunu belirterek, "Çin'e gerçekleşen ihracat yüzde 127 artmıştır. Çin rakip ülke olmanın yanında artık, pazar ülke olmaya başlamıştır" dedi.
                      YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                      Yorum

                      • narada
                        Haberci
                        • 04 Mayıs 2009
                        • 1737

                        #596
                        Uzun vade için alınabilecek 10 hisse

                        Uzmanlar, İMKB’deki hızlı gerilemenin bazı hisselerde uzun vadeli alım fırsatı yarattığı belirtiliyor...

                        YUNANİSTAN’DAKİ “yangın” geçen hafta başta Avrupa olmak üzere bütün piyasaları olumsuz etkiledi. Uluslararası kredi derecelendirme kuruluşu Moody’s’in, Yunanistan’daki borç krizinin Portekiz, İtalya, İrlanda ve İngiltere gibi ülkelerdeki bankalara da yayılabileceği yönündeki açıklaması kafaları karıştırdı. Özellikle ABD borsalarındaki büyük düşüşlerle 6 Mayıs 2010, ajandalara tarihi bir finansal sarsıntı günü olarak geçti.
                        Bunun İMKB’ye yansıması ise endeksin 59 bin sınırından 5*****’lere kadar gerilemesi oldu. Düşüşte, esas olarak yurtdışındaki olumsuz hava etkili olurken, analistler her yıl olduğu gibi bu yıl da mayıs ayındaki sermaye artırımları ve temettülerin de etkili olduğunu belirtiyor. İçeride halka arz seferberliğinin başlamasının getireceği hisse değişimlerinin önümüzdeki günlerde İMKB’de satışları biraz daha destekleyebileceği ifade ediliyor.
                        Uzmanlar, uluslararası gelişmelerin trendine bağlı olarak İMKB’de ön önemli desteğin 52 bin olduğu, buranın kırılması halinde ise 48 binlerin gündeme geleceği görüşünde. Ancak dalgalanmaların normalleşmesiyle piyasaların hızlı bir toparlanma yaşayacağı da hemen ekleniyor.

                        İHRACAT VE EMTİA ETKİSİ
                        Tabii bu gelişmeler şirket ve hisse bazında etkisini farklı farklı hissettirebiliyor. Yani her hisse düşecek diye bir kural yok. Bu durum önümüzdeki dönemdeki olası toparlanmada kendini gösterebilecek. Turkish Yatırım Araştırma Müdürü Baki Atılal, “Son gelişmelerden ağırlıklı olarak emtiaya dayalı ve ihracat şirketlerinin hisseleri olumsuz etkileniyor. Ancak genelde 48 bin seviyesinde önerilen hisse ile 60 binde önerilen hisse aynıdır” diyor.
                        Atılal, emtiaya dayalı ve ihracat ağırlıklı çalışan şirketlere yönelik olası yansımaları ise şöyle açıklıyor: “Faizler bu kadar hızlı artarken, büyüme yeniden sorgulanacaktır. Bu da emtiaya dayalı ve ihracat ağırlıklı çalışan şirketlerin 2010 yılı beklentilerinin değişmesine neden olacaktır.”
                        Atılal, dünya piyasalarında yaşananlara ilişkin yorumu da şöyle: “Biz bu oyunda seyirciyken bir anda oyuna dahil olduk. Çünkü her ne kadar payını yüzde 60’ın altına çeksek de ihracatımızın büyük kısmı Euro Bölgesi’ne yönelik. Ve geri dönüşü de doğal olarak euro cinsinden. İthalatımızın yüzde 60’tan fazlasını ise dolarla gerçekleştiriyoruz. Tabii bu da dış ticaret açığımızın kontrolsüz artışı anlamına geliyor.”

                        UZUN VADELİ ALIM FIRSATI
                        Peki bütün bu gelişmeler karşısında yatırımcılar nasıl bir strateji izlemeli? Galata Menkul Değerler İnternet Şube Müdürü Polat Yaman, düşen piyasanın uzun vadeli portföy oluşturmak için fırsat yarattığı düşüncesinde. Yaman, düşük endekste alınan hisse senetlerinin yükselme potansiyellerinin de arttığını hatırlatıyor.
                        Sonuç olarak uzmanlar, uzun vadeli düşünen yatırımcıların düşüşleri alım için fırsat olarak değerlendirebileceği görüşünde. Bunun içinse yılın ilk çeyreğine ilişkin bilançoların iyi analiz edilmesi öneriliyor. Uzmanlar, geçen yılın baz etkisinden yola çıkarak, üç aylık bilançoların 2009’un son çeyreğiyle karşılaştırılmasının daha makul olacağını ifade ediyor...

                        Polat YAMAN / Galata Menkul Değerler İnternet Şube Müdürü
                        VİKİNG KAĞIT İLK 6 AYDA KÂRA GEÇER

                        Viking Kağıt: Şirket, 2010 yılı ilk çeyreğinde 1.8 milyon TL zarar açıkladı. Ancak bu rakam, geçen yılın aynı dönemindeki 5.8 milyon TL’ye göre önemli bir düzelmeye işaret ediyor. Altı aylık dönemde ise zarardan kara geçmesini bekliyorum. 2009 yılında yapılan bedelli artırımlarla sağlanan kaynak, şirkete olumlu yansıyacaktır. Yaşar Grubu, geçen yıl, yeni organizasyon yapılanması çerçevesinde Viking Kağıt hisselerinin kısmen veya tamamen satışının değerlendirilmesi için çalışmalara başlamıştı. Bu konuda kısa vadede gelişme beklenmiyoruz. Ancak bu konuda gelebilecek haberler zaten düşük seviyelerde işlem gören hisselerde hareketliliğe neden olabilir. Şirket hisseleri için 2 TL hedef değerle yüzde 30 yükseliş potansiyeli öngörüyorum.

                        Tat Konserve: Geçen yılın ilk çeyreğinde 3 milyon TL zarar eden şirket, bu yılın aynı döneminde ise 5.7 milyon TL kar açıkladı. Ancak artan hammadde maliyetleri, karlılığı bir miktar aşağı çekiyor. Şirketin borçluluk yapısını kısa vadeden uzun vadeye çevirmesi de finansal açıdan daha rahat hareket kabiliyeti sağlıyor. Harran Ovası projesinin bu yıl karlılığa tam anlamıyla katkı yapmasını bekliyorum. Tat Konserve, yine GAP bölgesinde besi hayvancılığı yatırımlarına da önem veriyor. Bu segmentteki kar marjlarında iyileşme bekliyorum. Şirketin Bursa’daki gayrimenkulünü 8 milyon TL bedelle Anadolu Grubu’na satması da daha sonraki dönemlerde bilançoya pozitif katkı yapacaktır. Ayrıca Tat, aslında Koç’un yoğunlaşmak istediği ana sektörlerden birinde faaliyet göstermiyor. Bu nedenle şirketin yakın gelecekte daha iyi bir fiyattan satılma olasılığı bulunuyor. Şirket hisseleri için 4 TL hedef fiyatla yüzde 25 yükseliş potansiyeli öngörüyorum.

                        Boyner Büyük Mağazacılık: Yaşanan global krizin etkisiyle 2009’a kötü bir başlangıç yapan şirket, ardından ciddi bir toparlama sürecine girerek geçen yılı 7.3 milyon TL karla kapattı. Bu yıl ilk çeyrekte de 367 bin TL kar açıkladı. Şirketin hem cirosunda hem de kar marjlarında belirgin bir yükseliş söz konusu. 2009 yılında Beymen markalarını bünyesine katması da pozitif katkı yapıyor. Bu hamleyle yıllık 8 milyon TL ek operasyonel kar elde edilmesi bekleniyor. Şirketin T-Box markalı ürünleri ABD’de de 600 noktada satılıyor. Ve dünya markası olma yönünde ilerliyor. Nisan ayında açılan ve Boyner ile Ülker’in sahibi Yıldız Holding ortaklığında inşa edilen Starcity Outlet Center’ın da şirkete artı değer katacağını düşünüyorum. Boyner hisselerinin alım için cazip olduğunu düşünüyor ve yüzde 50 civarında yükseliş potansiyeli öngörüyorum.

                        BAKİ ATILAL / Turkish Yatırım Araştırma Müdürü

                        PETKİM YÜZDE 16 İSKONTOLU

                        Petkim: Şirket, 2010 yılı birinci çeyrekte piyasa beklentilerinin bir miktar üzerinde 21 milyon TL net kar açıkladı. Geçen yıl birinci çeyreğe göre karlılık gerilemiş olsa da daha düşük gelen faaliyet dışı giderler ve artan ciro sayesinde şirketin net karı yükseldi. Ürün fiyatlarındaki artışın da etkisiyle şirketin toplam satış gelirleri aynı dönemler itibariyle yüzde 81 artış gösterdi. Yükselen petrokimya ürün fiyatları sayesinde operasyonel karlılık, 2009 dördüncü çeyreğin neredeyse 10 kat üzerinde gerçekleşti. Böylece Petkim, 42.4 milyon TL FAVÖK (finansman giderleri, amortisman giderleri ve vergi öncesi kar) elde etmiş oldu. Mevcut 11.40 TL’ye karşılık 12 aylık hedef fiyatımız 13.60 TL. Yüzde 16 iskontolu işlem gören hisse için “al” tavsiyemizi koruyoruz.

                        Arçelik: Şirketin 2010 yılı ilk çeyrek net karı, geçen yılın aynı dönemindeki 53.4 milyon TL’ye göre yüzde 128 artışla 110 milyon TL oldu. Baz yıl etkisi, güçlü operasyonel karlılık, faaliyet giderlerinin geçen yılın aynı dönemindeki 111 milyon TL zararının bu dönemde 7 milyon TL’ye gerilemesi, bu kar artışının etkenleri arasında. Bu yılın ilk çeyreğinde Arçelik’in yurtiçi satışları 2009’un ilk çeyreğine göre yüzde 26, ihracatı ise yüzde 1 arttı. FAVÖK marjı 2010’un ilk çeyreğinde yüzde 13’e yükselirken, net borçluluktaki azalış devam etti. Satış gelirlerindeki artış ve FAVÖK marjındaki yükseliş, 2010 birinci çeyrekte mali tablolarda dikkat çeken noktalardı. Hisse için 7.75 TL’lik 12 aylık hedef piyasa fiyatı doğrultusunda “alım” öneriyoruz.

                        Türk Traktör: Şirket, yılın ilk çeyreğinde 24 milyon TL kar etti. Kar marjı düşük olan ihracattaki yüzde 5’lik daralmaya karşılık, kar marjı yüksek yurtiçi talep neredeyse 3 kat arttı. Böylece toplam traktör satışları yüzde 45 artışla 5 bin 667’ye ulaştı. Bu olumlu tablo, kapasite kullanım oranının artmasını, faaliyet giderlerininse azalmasını sağladı. 2010 yılında yurtiçi satışlarda yüzde 25, ihracatta yüzde 7’lik artış bekliyoruz. Hisse senedinde 12 aylık hedef fiyatımız 13.80 TL. Yüzde 18 iskonto içeren Türk Traktör hissesinde “alım” yönündeki tavsiyemizi koruyoruz.

                        Ersagun ŞİMŞEK / Tera Menkul Değerler Araştırma Müdürü

                        HALKBANK’TA HEDEFİ REVİZE EDİYORUZ

                        Halk Bankası: Banka, ilk çeyrekte 515 milyon TL net kar açıkladı. Böylece beklentilerin yüzde 42 üzerine çıkmış oldu. Halkbank’ın başarılı mali sonuçlarında birçok faktör etkili oldu. Karşılık giderleri yüzde 25 azaldı, kredi hacmindeki artış beklentilerimizin üzerinde oldu, marjlar düşük fonlama maliyetleri sayesinde tahminimizden daha iyi gerçekleşti... Ayrıca 61 milyon TL tutarında ticari alım satım karı da mali performansa ek destek sağladı.
                        Karlılık oranları yüksek ve düşük çarpanlardan işlem gören bankanın büyüme oranı ise sektör ortalamasının üzerinde. Halk Bankası için daha önce hisse başına 11.5 TL olan fiyat hedefimizi yukarı yönlü revize edeceğiz. Hisse senedi için “al” tavsiyemizi koruyoruz.

                        Tofaş Türk Otomobil Fabrikası: Şirket, 2010 yılı birinci çeyrekte beklentilerin üzerinde kar açıkladı. Bu durum ertelenmiş vergi gelirinden kaynaklanıyor. Tofaş, 2009 yılı ilk çeyrek karına göre yüzde 260 artışla 118 milyon TL net kar bildirdi. Şirketin yurtiçi araç satış adedi geçen yılın aynı dönemine göre yüzde 71.7, yurtdışı satışları da yüzde 86.5 oranında arttı. Bu yıl yeni Doblo’nun lansmanıyla marjlarda bir miktar iyileşme bekliyoruz. Şirketin verdiği tahmine göre 2010’da ihracatta yüzde 31 artış, ancak yurtiçi pazarda yüzde 20 daralma bekleniyor. Genelde gelirlerin ihracata kayması marjları olumsuz etkilese de yeni Doblo’nun bu yıla olumlu katkısından dolayı marjlarda hafif bir iyileşme bekliyoruz. Hedef fiyatımız 7.5 TL ve “al” tavsiyemizi koruyoruz.

                        Bagfaş: 2010 yılı birinci çeyreğinde 8.8 milyon dolar net kar açıklayan şirketin net satışları yüzde 6 oranında azalırken, FAVÖK marjı artan gübre fiyatlarının etkisiyle hızlı toparlandı ve yüzde 22.9’a yükseldi. Hisse başına 134.4 TL fiyat hedefimizle “nötr” tavsiyemizi koruyoruz.

                        Akenerji: Şirket, bu yılın üçüncü çeyreğinde 1.9 milyon dolar zarar açıkladı. Şirketin FAVÖK’ü de piyasa beklentilerinin altında kaldı. Ancak bizim beklentilerimize paralel geldi. FAVÖK marjı, DUY (Dengeleme ve Uzlaştırma Yönetmeliği) fiyatlarındaki azalma dolayısıyla geçen yıl aynı çeyreğe göre önemli ölçüde geriledi. Akenerji için hisse başına hedef değerimizi düşürüyoruz. Yeni fiyat hedefimiz yüzde11 düşüş potansiyeline işaret ediyor. Dolayısıyla Akenerji için daha önce “al” olan önerimizi “nötr”e çekiyoruz. DUY fiyatlarının bu yıl 2009’a göre daha düşük kalacağı beklentileri fiyat hedefimizi aşağı yönlü revize etmemizde etkili oldu. Ayrıca Aralık 2009’dan itibaren DUY piyasasında fiyatların belirlenmesinde saatlik uygulamaya (öncekinde üç saatlikti) geçilmesi bu piyasanın daha etkin çalışmasına ve dolayısıyla daha düşük fiyat seviyelerinin oluşmasına neden oldu. Bol yağışlı geçen kış mevsimi barajlardaki su seviyesini artırdığından DUY piyasasında daha önceki dönemlerde fiyatları yukarı iten arz/talep dengesizliği bu sefer tersine çalışarak fiyatları baskı altında tutmaya başladı.

                        İDİL TARAKLI / para dergisi/14 Mayıs 2010
                        YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                        Yorum

                        • narada
                          Haberci
                          • 04 Mayıs 2009
                          • 1737

                          #597
                          bu haberi hisse trade de aktarmıştım.
                          günlük akış içerisinde kaybolmasın, burada da olsun çünkü bence önemli.

                          CREDIT SUSISE : TURKIYE'DE KAR REALIZASYONU ZAMANI


                          CREDIT SUISSE TURKIYE PIYASALARINDA KAR REALIZAYSONUNA GITME ZAMANININ GELDIGINI BELIRTEREK, TURKIYE PIYASALARI ICIN YATIRIM TAVSIYESI PIYASANIN UZERINDE GETIRI
                          SEVIYESINDEN PIYASA DUZEYINDE GETIRIYE DUSURULDU.

                          CREDIT SUISSE'NIN RAPORUNDA SOYLE DENILDI:

                          TURKIYE'DE 5 AY ONCE PIYASA UZERINDE YUZDE 20 GETIRI TAVSIYESI ILE OLUSTURDUGUMUZ PORTFOYUMUZDE KAR REALIZASYONUNA GIDIYORUZ VE RUSYA ICIN YUZDE 5 PIYASA ALTINDA GETIRI TAVSIYEMIZI YUZDE 5 PIYASA UZERINDE GETIRI OLARAK DUZENLEDIGIMIZ 26 NISAN TARIHLI KARAR GEREGI BU PIYASAYA AGIRLIK VERIYORUZ.

                          TURKIYE ICIN TAVSIYEMIZI DUSURMEMIZDE ETKILI OLAN 8 TEMEL UNSUR VAR BUNLAR,
                          1 - TURKIYE KRIZDEN TOPARLANMA KONUSUNDA ON SIRALARDA BIR ROL USTLENDI VE KRIZI ONCESI SEVIYELERE KADAR GELDI
                          2 - TURKIYE'NIN GELISMEKTE OLAN PIYASALAR ARASINDAKI GORECE DEGERLEMESI YUKSEK SEVIYELERE ULASTI.
                          3 - ENFLASYONDAKI YUKSELIS HIZ KAZANIYOR
                          4 - TURK LIRASI UZUN DONEMLI TRENDININ UZERINE YUKSELDI
                          5- YAPISAL OLARAK ZAYIF BIR EURO TURKIYE ACISINDAN DIS TICARETIN BOZULMASI ANLAMINA GELIYOR
                          6 - BANKACILIK SEKTORUNDEKI TOPARLANMAYA ILISKIN GELISMELER TAMAMEN FIYATLARA YANSIMIS DURUMDA
                          7 - GELISMEKTE OLAN PIYASA FONLARI TURK HISSELERI UZERINDE BASKI OLUSTURUYOR
                          8 - TURKIYE AVRUPA'DA DEVLET BORCLANMALARINA ILISKIN RISKLERE KARSI KIRILGANLIGINI KORUYOR.

                          TURKIYE'YE YONELIK TAVSIYEMIZI DAHA FAZLA DUSURMEYI DUSUNMUYORUZ

                          CUNKU;

                          1- TURKIYE GELISMEKTE OLAN PIYASALARDAKI RAKIPLERI ARASINDA EN IYI BUYUME HIKAYESINI SUNUYOR.
                          2 - BANKACILIK SEKTORU MUKEMMEL BIR BUYUME FIRSATI SUNUYOR.

                          GELECEGE YONELIK KAR BEKLENTILERINE BAKILDIGINDA ISE TURKIYE DIGER GELISMEKTE OLAN ULKELERE KIYASALA TARIHIN EN PAHALLI SEVIYELERINE YAKIN BULUUYOR. HISSELERDE RISK PRIMI YUZDE 8.2'YE ULASMIS DURUMDA. GELISMEKTE OLAN PIYASALARA GORE TURKIYE'NIN RISK PRIMI YANLIZCA 15 BAZ PUAN DAHA DUSUK DURUMDA OYSA 4 YILLIK ORTALAMA 41 BAZ PUAN SEVIYESINDE BULUNUYOR.

                          TURK BANKALARI ARTIK GORECE OLARAK MUKEMMEL FIYAT SEVIYELERI SUNMUYOR VE GELISMEKTE OLAN PIYASALARDAKI DIGER BANKALARLA HEMEN HEMEN AYNI DEGERLEME SEVIYELERINDE BULUNUYOR. OYSA 2008 TEMMUZ AYINDA TURK BANKALARINDA GELISMEKTE OLAN PIYASALARDAKI DIGER BANKALARA KIYASLA YUZDE 40 ORANINDA BIR ISKONTO SOZKONUSUYDU.

                          TURKIYE PIYASASINDAKI EN COK VE EN AZ TERCIH EDILENLER

                          TURKIYE PIYASASINDAKI FAVORILERIMIZ IS BANKASI, GARANTI BANKASI, TURK TELEKOM, TAV, TUPRAS VE TOFAS OLARAK KALMAYA DEVAM EDIYOR.
                          EN AZ TERCIH EDILENLER LISTESINDE ISE AKBANK, YAPI KREDI BANKASI, ERDEMIR, ENKA INSAAT VE DOGAN YAYIN HOLDING. HISSELERI BULUNUYOR.

                          -MATRIKS-
                          YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                          Yorum

                          • narada
                            Haberci
                            • 04 Mayıs 2009
                            • 1737

                            #598
                            Borsayı zor bir hafta bekliyor

                            Borsada işlem gören 300 şirketin bu yılın ilk üç aylık net kârı 9.3 milyar TL oldu

                            ZEYNEP AKTAŞ / Milliyet

                            Borsada işlem gören 300 şirket mali tablolarını açıkladı. Açıklama yapan 300 şirketin net kârı 9.3 milyar TL oldu. Bu şirketlerin 2009 yılının üç aylık dönemindeki toplam kârı 4.4 milyar TL seviyesindeydi. Toplam net kar 2010 yılının üç aylık döneminde yüzde 109.84 oranında artarken bilançolar geçen yıla göre daha olumlu bir görünüm veriyor ve krizden çıkış sinyali olarak algılanabilecek izlenimler bırakıyor. Bilançolardan önce makroekonomik verilere ve sanayi üretim rakamlarına bakıldığında bu sinyal daha önceleri gelmeye başlamıştı. 2010 Ocak-Şubat-Mart aylarındaki sanayi üretim verileri geçen yıla göre sırasıyla yüzde 12.3, 18.0, 21.1 olarak gerçekleşmişti. İlk çeyrek sanayi üretim artışı ortalaması yüzde 17.1 seviyesinde.

                            Perşembenin gelişi...

                            Aslında perşembenin gelişi çarşambadan belli olmuştu. Tartışma büyümenin devam edip etmeyeceği veya yeterli olup olmayacağı konusunda daha çok. İlk çeyrek sanayi üretim artışında dikkat çeken sektörler yüzde 30 seviyelerindeki dayanıklı tüketim malı üretimi, yine aynı oranlardaki sermaye malı ithalatı, yüzde 20 civarındaki imalat sanayii, yüzde 90 seviyesindeki metal cevherler madenciliği, yüzde 25 seviyelerindeki tekstil, yüzde 40 seviyelerindeki ağaç ürünleri.

                            Bu detaylara baktığımızda, özellikle imalat, sermaye malı ithalatı, dayanıklı tüketim malı üretimlerindeki yüksek artışlar ilk çeyrek bilançolarının sürpriz sayılmaması gerektiğini gösteriyor. Zaten şirket bazındaki tabloya baktığımızda bunun izlerini görüyoruz.

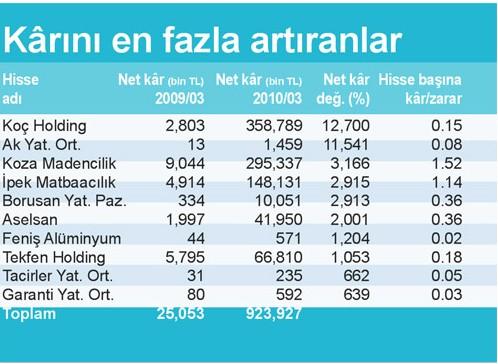
                            Kârını en fazla artıran şirketlerin başında Koç Holding, Ak Yat. Ort. ve Koza Madencilik yer aldı. Kârını en fazla artıran 10 şirketin toplam kârı 923.9 milyon TL oldu. Kârını en fazla artıranlardan ilk sıralarda yer alan Koza Madencilik ve piyasalarda ikizi olarak görülen İpek Matbaacılık’ın kârlılık peformansı fiyat persormasına da yansıdı.

                            İMKB'de işlem gören büyük şirketlerin kârlılığındaki artışlar sanayideki gelişmeyi gösteren durum olarak görülebilir. Tabloda ilk sıralardaki şirketlere bakıldığında ağırlıklı olarak holding, madencilik, yatırım ortaklıkları dikkat çeken sektörler.

                            Sanayi ve hizmette öncüler

                            Kâr artışının öncüleri sanayi ve hizmet sektöründe Koza-İpek Grubu, Aselsan, Feniş Alüminyum ve Aygaz oldu. Sanayi ve hizmet sektöründe en yüksek kârlılıklarıyla Türk Telekom, Turkcell, Koza Madencilik, Enka İnşaat ve Ereğli Demir Çelik dikkat çekti. Özellikle kriz nedeniyle zarar baskısı altında kalan metal ana sanayi şirketlerini bundan sonra yakından izlemek gerekir.

                            Borsada kırılgan görünüm sürüyor

                            Borsada kırılgan görünüm ve sert hareketler sürüyor. Trade (al-sat veya sat-al) ve riski sevenlerin piyasası oluştu. Marjlar büyüdü. Hisse taşımak yerine trade anlayışı daha verimli hale geldi. Çok kısa süre içinde yüzde 10’luk düşüş ve yükselişler görülebiliyor. Endekste kırılma noktaları önem kazanıyor. Bu hafta 55.000 seviyesinin aşağı kırılması 52.600'lere doğru satışları getirebilir. Tepki alımlarında endeksin 58.000'in üzerine çıkış denemeleri izlenecek. Kısa vadede önemli direnç 59.000'de.


                            300 şirket 9.3 milyar TL kâr açıkladı

                            Bilançosunu açıklayan 300 şirket 9.3 milyar YTL kâr açıkladı. Kârını en fazla artıran şirketlerin başında Koç Holding, Ak Yat. Ort. ve Koza Madencilik yer aldı. Kârını en fazla artıran 10 şirketin toplam kârı 923.9 milyon TL oldu. Kâr artışı en yüksek şirket olan Koç Holding'in 2009 yılının üç aylık döneminde 2.8 milyon TL olan net kârı 2010 yılının üç aylık döneminde 358.7 milyon TL'ye yükseldi. İkinci sırada yer alan Ak Yat. Ortaklığı'nın net kârı ise 13 bin TL seviyesinden 1.4 milyon TL seviyesine yükseldi.

                            En fazla kâr eden 10 şirketin 6’sı banka

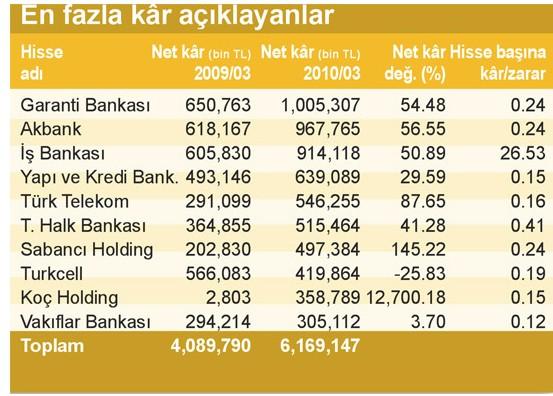
                            En fazla kâr eden ilk 10 şirketin altı tanesi bankalar ve özel finans kurumları, iki tanesi holding ve yatırım şirketleri sektörü ve iki tanesi haberleşme sektörü hisselerinden oldu. Buna göre, 2010 yılının üç aylık döneminde 1.0 milyar TL kâr ile Garanti Bankası en fazla kâr eden şirket oldu. Bu şirketi kârlılıkta Akbank, İş Bankası, Yapı ve Kredi Bankası, Türk Telekom, Halk Bankası, Sabancı Holding, Turkcell, Koç Holding ve Vakıflar Bankası izledi.


                            Bankalardan yüksek kâr

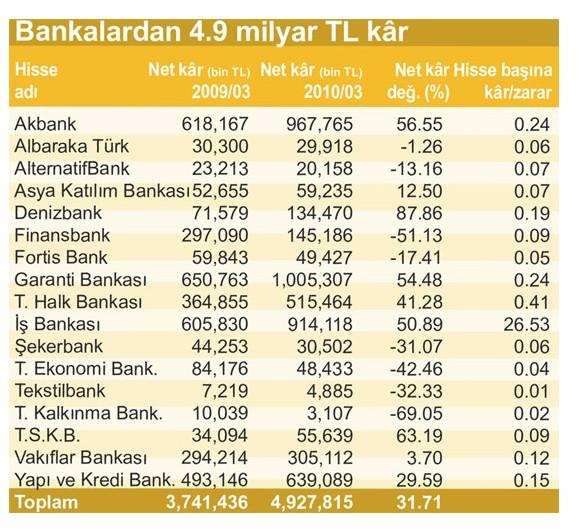
                            Borsada işlem gören bankalar yüksek kârlılıklarıyla dikkat çekiyor. Yılın ilk çeyreğinde bilançosunu açıklayan 17 bankanın toplam kârı 4.9 milyar TL olarak gerçekleşirken, 2009 yılının ilk çeyreğine göre yüzde 31.71 oranında artış gösterdi. En yüksek kârı Garanti Bankası açıklarken en yüksek kâr artışını Denizbank sağladı.


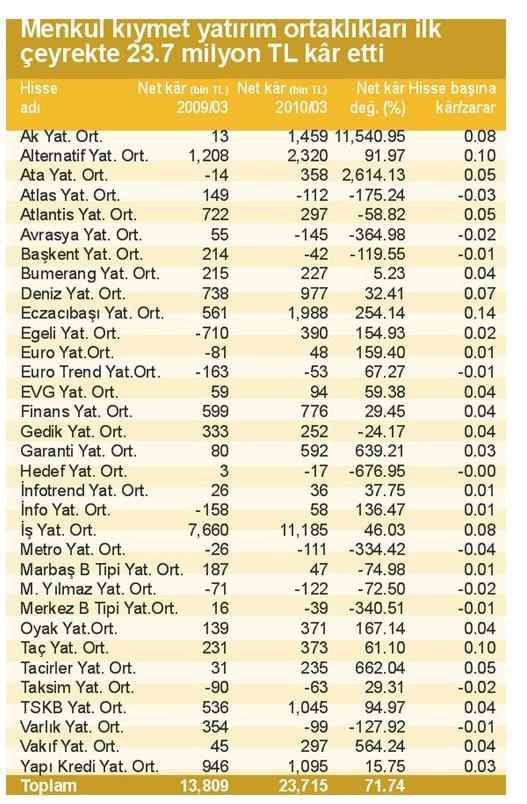
                            Yatırım ortaklıklarında kârlar yüzde 71.74 arttı

                            Borsada işlem gören yatırım ortaklığı hisseleri kârlarını yılın ilk çeyreğinde yüzde 71.74 oranında artırdı. Yılın ilk çeyreğinde bilançolarını açıklayan 33 şirketin toplam kârı 23.7 milyon TL olarak gerçekleşirken, 2009 yılının ilk çeyreğine göre yüzde 71.74 oranında artış gösterdi. En yüksek kârı İş Yatırım Ortaklığı açıklarken en yüksek kâr artışını Ak Yatırım Ortaklığı sağladı.


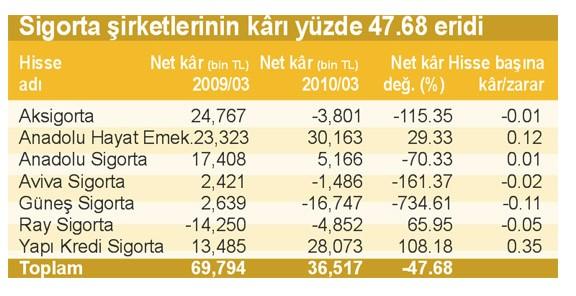
                            Sigorta sektöründe kârlar eridi


                            Borsada işlem gören sigorta sektörü hisseleri karlarını yılın ilk çeyreğinde yüzde 47.68 oranında eritti. Yılın ilk çeyreğinde bilançosunu açıklayan 7 sigorta şirketinin toplam kârı 36.5 milyon TL olarak gerçekleşirken, 2009 yılının ilk çeyreğinde ise 69.7 milyon TL seviyesindeydi. En yüksek kârı Anadolu Hayat Emeklilik açıklarken en yüksek kâr artışını Yapı Kredi Sigorta sağladı.


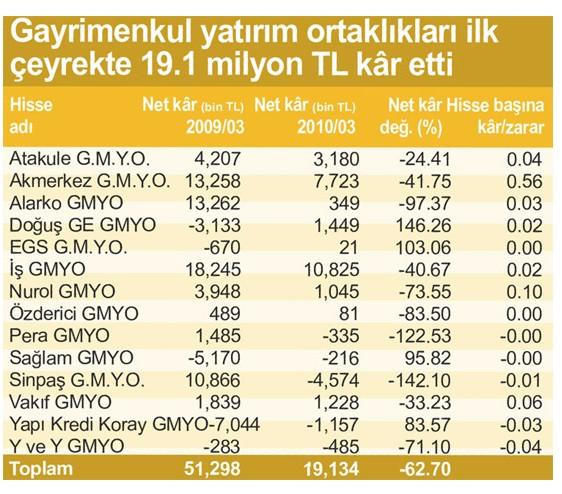
                            GYO’ların kârları yüzde 62.7 azaldı

                            Borsada işlem gören yatırım ortaklığı hisseleri karlarını yılın ilk çeyreğinde yüzde 62.7 oranında azalttı. Yılın ilk çeyreğinde bilançosunu açıklayan 14 şirketin toplam kârı 19.1 milyon TL olarak gerçekleşirken, 2009 yılının ilk çeyreğine göre yüzde 62.7 oranında azalış gösterdi. En yüksek kârı İş GMYO açıklarken en yüksek kâr artışını Doğuş GE GMYO sağladı.


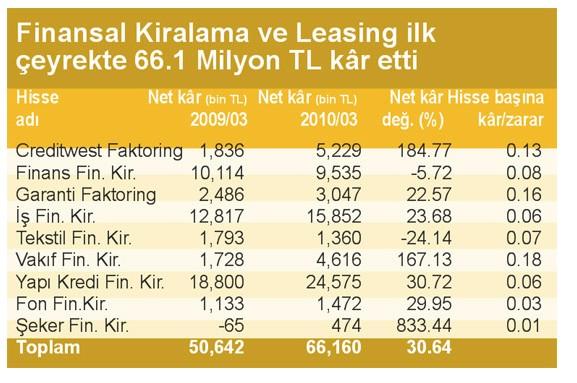
                            Finansal kiralama ve leasinglerde kârlar yüzde 30.64 artı

                            Borsada işlem gören Finansal Kiralama ve Leasing hisseleri karlarını yılın ilk çeyreğinde yüzde 30.64 oranında artırdı. Yılın ilk çeyreğinde bilançosunu açıklayan 9 şirketin toplam karı 66.1 Milyon TL olarak gerçekleşirken, 2009 yılının ilk çeyreğine göre yüzde 30.64 oranında artış gösterdi. En yüksek karı Yapı Kredi Fin. Kir. açıklarken en yüksek kar artışını Şeker Fin. Kir. sağladı.


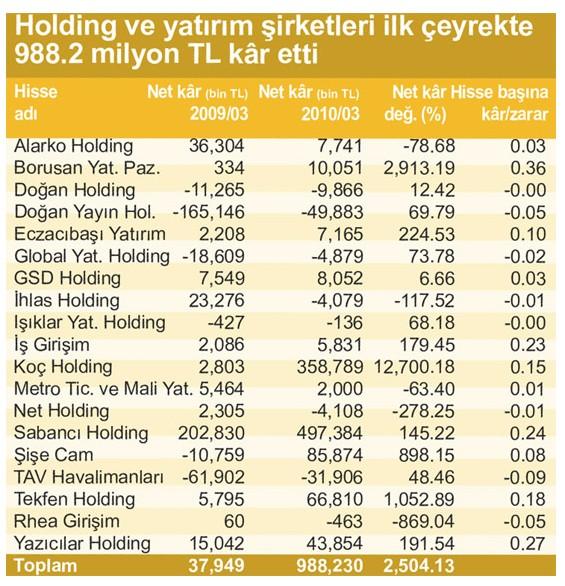
                            Holding ve yatırım şirketlerinde kârlar yüzde 2.504 arttı

                            Borsada işlem gören holding ve yatırım şirketleri karlarını yılın ilk çeyreğinde yüzde 2.504 oranında artırdı. Yılın ilk çeyreğinde bilançosunu açıklayan 19 Holding ve Yatırım şirketinin toplam kârı 988.2 milyon TL olarak gerçekleşirken, 2009 yılının ilk çeyreğinde 37.9 milyon TL seviyesindeydi. En yüksek karı Sabancı Holding açıklarken en yüksek kâr artışını Koç Holding sağladı.

                            YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                            Yorum

                            • narada
                              Haberci
                              • 04 Mayıs 2009
                              • 1737

                              #599
                              imkb 100 hisseleri performans tablosu

                              oyak yatırım

                              YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                              Yorum

                              • narada
                                Haberci
                                • 04 Mayıs 2009
                                • 1737

                                #600
                                6-13 mayıs
                                yabancı yatırımcıların halka açıklık oranının içindeki değişim listesi (oyak yatırım)

                                YATIRIM TAVSİYESİ DEĞİLDİR... yalnızca, not etmek amaçlı denemeleri içerir...

                                Yorum

                                Working...
                                X

                                Debug Information